

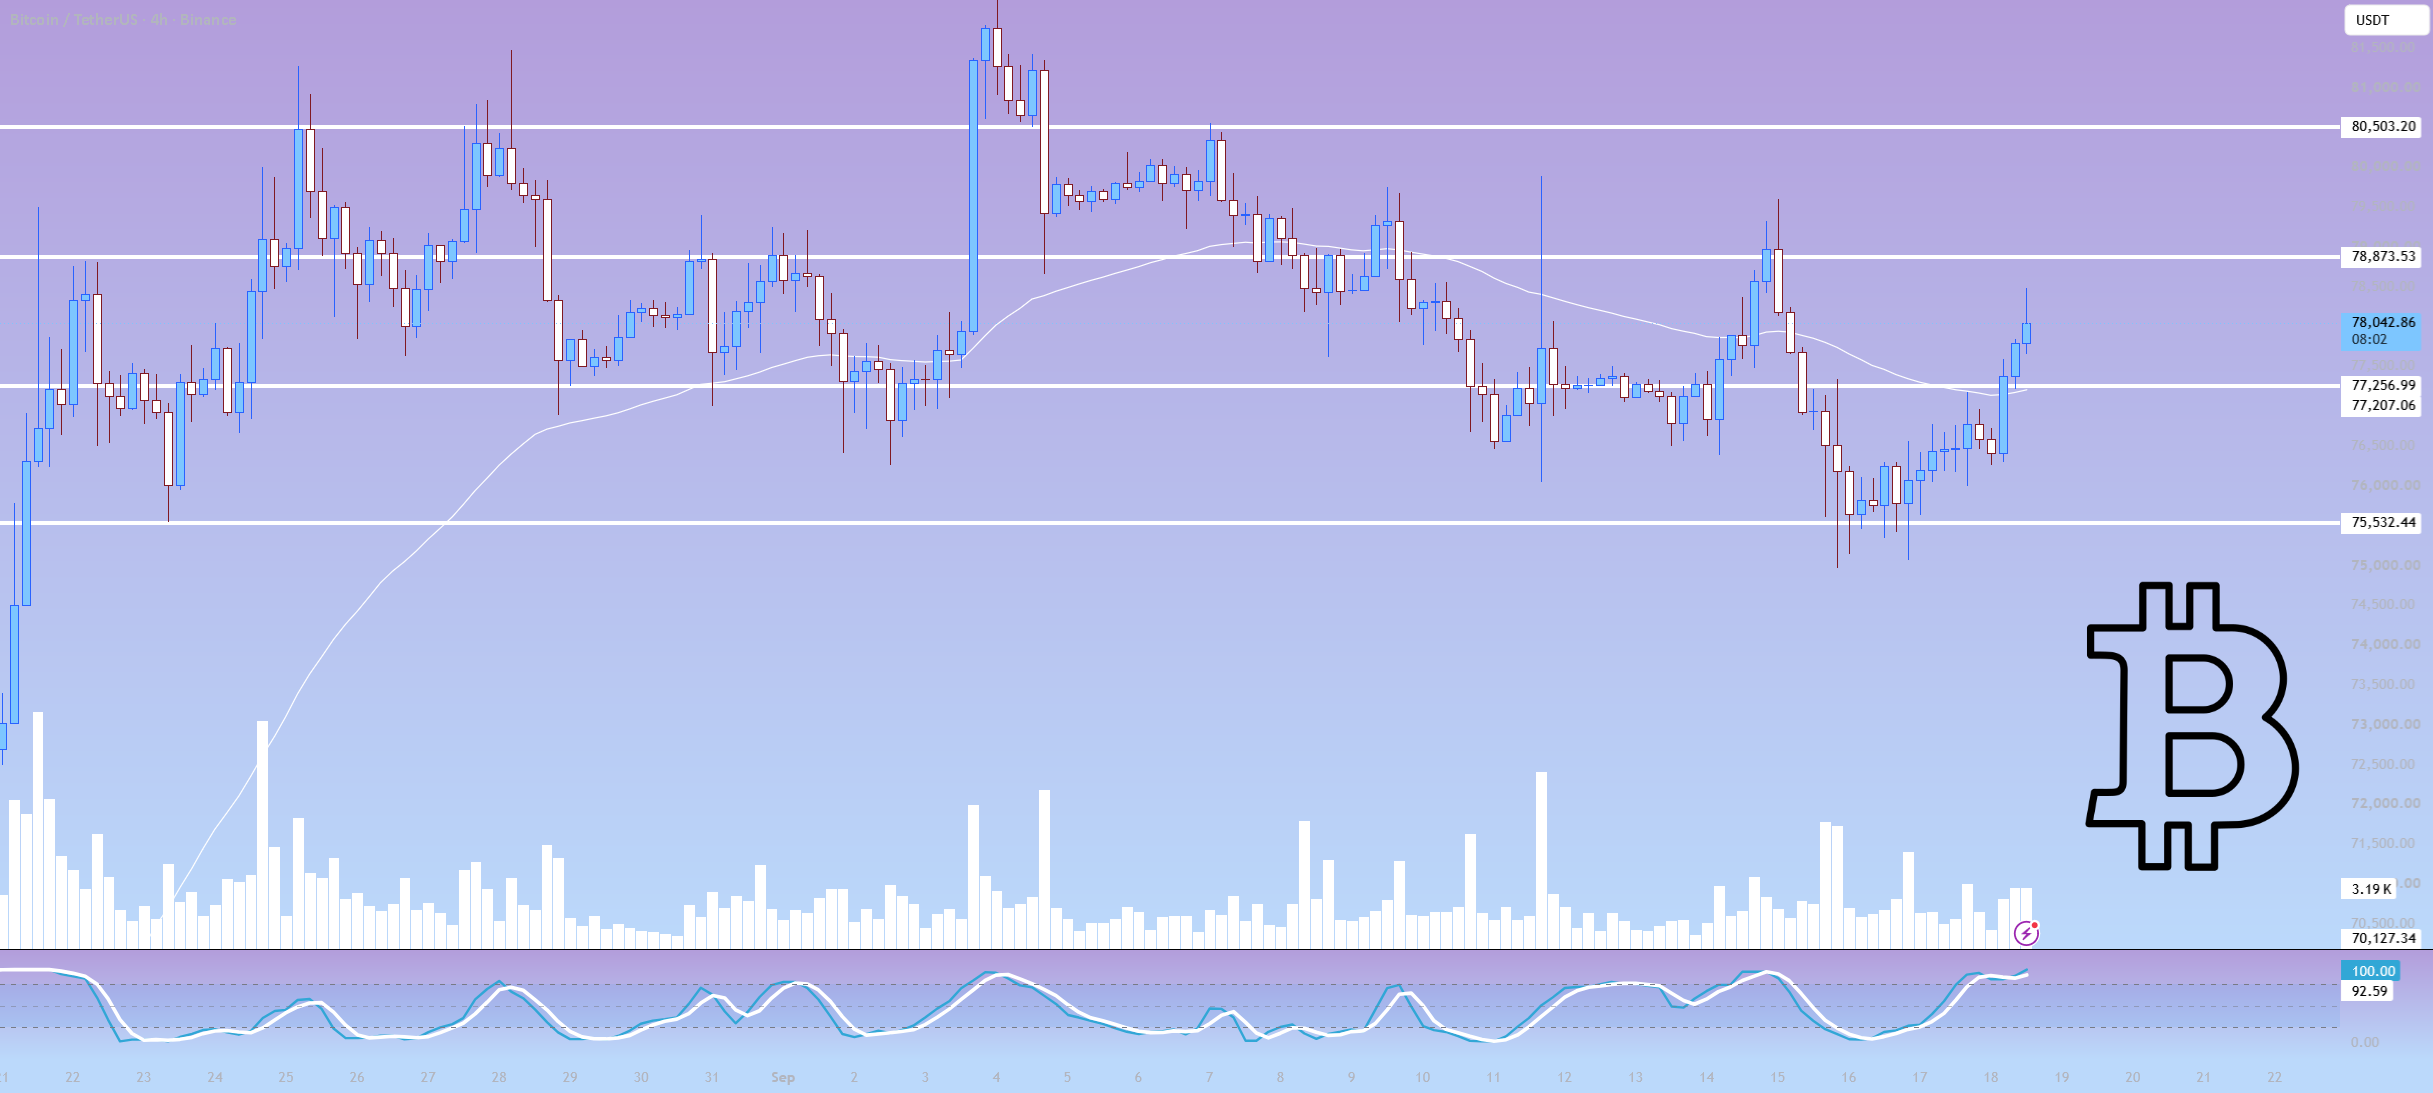
比特币在 48 小时内经历了两次政策冲击,但表现出奇的出色。周二参议院对 CLARITY 法案的闭幕投票失败,导致 BTC 下跌约 4% 至 75,900 美元。第二天下午,美联储宣布加息 25 个基点,将现货价格推回 77,000 美元,然后稳定在 76,500 美元左右。空头一路受到挤压,大约 2.6 亿美元的空头清算
机构资金流讲述了一个有趣的故事。现货比特币 ETF 于 9 月 15 日流出 4.5 亿美元,9 月 16 日又流出 2.96 亿美元。然后趋势在 9 月 17 日发生逆转,1.59 亿美元回流。仅 IBIT 就流出 1.84 亿美元。关键细节在于时机:ETF 流出量在加息当天达到最低点,而最大的基金在第二天就变成了买家。 ETF 总资产目前约为 962 亿美元。
比特币的主导地位仍接近 56.6%,表明这更多的是一种广泛的风险重新定价,而不是特定于加密货币的细分。目前,前 200 种加密资产中只有 25 种今年表现良好,而表现中位数下降了约 55%。比特币之所以坚守阵地,很大程度上是因为市场已经消化了大部分预期的下行风险。
取消一些调整
美联储加息 25 个基点,将政策利率提高到 3.75%–4.00%,在会议之前就已经有超过 90% 的人消化了这一点。因此,实际的加息并不是重要的部分。更大的信号来自沃什主席的评论。
沃什表示,通胀仍然“过高”,并且持续了太长时间。他还认为,最近的夏季通胀数据并未显示出基本趋势有任何有意义的改善。更重要的是,他表示他“很难将当前的财务状况描述为限制性的”。他将此次加息描述为“取消了一定程度的政策宽松”,这清楚地表明他并不认为当前的政策特别紧缩。
他还避免向市场提供通常的前瞻性指引,直白地说,“我不从事前瞻性指引业务。”
这一决定本身是一致的。新的政策声明还删除了 7 月份对能源相关供应冲击的提及,有效地放弃了对通胀压力的解释。没有反对票。
更多的是重新调整,而不是新的竞选活动
最新的 FOMC 预测显示,官员们对接下来的事情仍然存在分歧。两名成员认为 2026 年不会进一步加息,十二名成员预计还会加息一次,四名成员预计还会加息两次。这使得 2026 年的中位数为 4.00%–4.25%。
在宽松周期开始之前,利率将在 2027 年保持不变。沃什没有提交点预测,这与他更不愿意提供明确的前瞻性指导的态度相符。
更重要的变化可能被埋藏在预测中更深的地方。美联储将长期中性利率预期从 3.06% 上调至 3.25%。换句话说,官员们现在相信经济可以以结构性较高的中性政策利率运行。这对于长期国债估值很重要,并且随着时间的推移,可能比接下来几次会议的具体利率走势更为重要。
期货市场随后将政策利率定价为 2026 年 12 月左右的 4.2% 左右,到 2027 年 9 月的定价约为 4.6%
收益率曲线告诉我们故事
周三的反应看起来就像典型的熊市压平。两年期国债收益率上涨约 7 个基点,而长期国债收益率几乎没有变化。美元上涨约 0.5%,股市下跌约 600 点,黄金下跌 0.69%,至约 4,263 美元。
最初的反应表明,投资者将美联储的举动和信息解读为紧缩政策持续时间可能比先前预期更长的信号。
周四出现了不同的反应,尽管美联储的基本信息没有改变。国债收益率全线下跌。 2 年期国债收于 4.73%,30 年期国债收于 5.34%,10 年期国债在周二短暂触及 5.04% 后回到 4.943%,为 2007 年以来的最高水平。
这里有一个重要的要点。前端最初针对未来更多的加息次数进行了重新定价,而长期最终受益于美联储表现出愿意保持纪律的态度。实际上,今天加息可以减少市场预期明天加息的次数。
沃什还指出了国债市场另一个值得关注的因素:来自公司债券发行的竞争。大型科技公司越来越多地利用债务市场来为支出(尤其是人工智能基础设施)融资。超大规模企业今年已发行了约 1,940 亿美元的债务,而 2025 年全年为 1,080 亿美元。Warsh 特别强调人工智能资本支出是可能影响国债收益率的一个因素。
石油正在回吐风险溢价
FOMC 会议后原油价格连续三个交易日下跌。布伦特原油跌至 103.83 美元,而 WTI 跌至 101.01 美元
沙特阿拉伯表示,可以在几天内恢复大约一半受损的东西向管道产能,并在六周内使系统恢复全面运行。额外的石油也通过苏哈尔附近的船对船转运运往亚洲炼油厂。美国能源部长赖特称这种中断是“短暂且暂时的”(以天为单位),并表示本周约有 1,800 万桶原油和石油产品通过霍尔木兹海峡运输。
独立分析师的看法更为谨慎。卫星图像显示,9 月 11 日遭受袭击的泵站遭受了严重损坏,一些估计需要几周而不是几天才能完全恢复。周五还报道了更多沙特胡塞武装事件。
WTI 本月仍上涨 18% 以上,因此近期的下跌看起来更像是地缘政治溢价的部分缓解,而不是实物供应大幅改善的证据。市场已经降低了对实际面临风险的供应量的估计,但实际移动的石油量尚未发生重大变化。
日本央行加息,日元仍在下跌
日本央行将政策利率上调 25 个基点至 1.25%,为 1995 年以来的最高水平。该决定以 7 比 2 的结果通过,浅田真田佐藤持不同意见
尽管加息,日元仍下跌0.45%至156.64,而10年期日本政府债券收益率下跌4.9bp
这看起来又是一种买传言、卖事实的反应。当美联储同时收紧货币政策时,日本央行加息 25 个基点本身已不足以支撑货币。经济学家目前预计日本央行的利率将在 2027 年 3 月底达到 1.5%。
美国证券交易委员会采取了国会没有采取的行动
失败的《清晰法案》投票成为头条新闻,但美国证券交易委员会采取的监管举措最终可能对市场产生更大的影响结构。
SEC 主席阿特金斯利用第 36(a)(1) 条的权力发布豁免救济,允许代币化证券交易场所通过获得许可的自动做市商交易代币化股票,而无需注册为交易所
豁免立即生效,持续五年。美国证券交易委员会明确将此举定位为对国会在此问题上缺乏行动的回应。合成资产被排除在外,发行人有 30 天的时间提出反对
代币化美国国债已经是代币化市场的最大组成部分,价值约 150 亿美元。 DTCC 还准备在下个月推出一项涵盖国库券、票据和债券的服务
重要的警告是耐久性。 SEC 的监管救济并不具有与立法相同的永久性,SEC 官员此前曾辩称,国会的行动将通过未来的监管变化提供更持久的框架。
未来关键日期
9 月 24 日星期四:习特朗普峰会
9 月 30 日星期三:第三季度 GDP 第三次预估和BEA 年度修订
10 月 2 日星期五:非农就业数据
10 月:DTCC 代币化启动、第三季度收益和超大规模 AI 资本支出指南
11 月 3 日星期二:美国中期选举
12 月 8 日至 9 日星期二至星期三:FOMC会议
正在进行中:东西方管道重启、延布装载和霍尔木兹运输开发
您认为比特币可以在美联储更长时间地维持高利率的情况下保持住吗?
机构资金流讲述了一个有趣的故事。现货比特币 ETF 于 9 月 15 日流出 4.5 亿美元,9 月 16 日又流出 2.96 亿美元。然后趋势在 9 月 17 日发生逆转,1.59 亿美元回流。仅 IBIT 就流出 1.84 亿美元。关键细节在于时机:ETF 流出量在加息当天达到最低点,而最大的基金在第二天就变成了买家。 ETF 总资产目前约为 962 亿美元。
比特币的主导地位仍接近 56.6%,表明这更多的是一种广泛的风险重新定价,而不是特定于加密货币的细分。目前,前 200 种加密资产中只有 25 种今年表现良好,而表现中位数下降了约 55%。比特币之所以坚守阵地,很大程度上是因为市场已经消化了大部分预期的下行风险。
取消一些调整
美联储加息 25 个基点,将政策利率提高到 3.75%–4.00%,在会议之前就已经有超过 90% 的人消化了这一点。因此,实际的加息并不是重要的部分。更大的信号来自沃什主席的评论。
沃什表示,通胀仍然“过高”,并且持续了太长时间。他还认为,最近的夏季通胀数据并未显示出基本趋势有任何有意义的改善。更重要的是,他表示他“很难将当前的财务状况描述为限制性的”。他将此次加息描述为“取消了一定程度的政策宽松”,这清楚地表明他并不认为当前的政策特别紧缩。
他还避免向市场提供通常的前瞻性指引,直白地说,“我不从事前瞻性指引业务。”
这一决定本身是一致的。新的政策声明还删除了 7 月份对能源相关供应冲击的提及,有效地放弃了对通胀压力的解释。没有反对票。
更多的是重新调整,而不是新的竞选活动
最新的 FOMC 预测显示,官员们对接下来的事情仍然存在分歧。两名成员认为 2026 年不会进一步加息,十二名成员预计还会加息一次,四名成员预计还会加息两次。这使得 2026 年的中位数为 4.00%–4.25%。
在宽松周期开始之前,利率将在 2027 年保持不变。沃什没有提交点预测,这与他更不愿意提供明确的前瞻性指导的态度相符。
更重要的变化可能被埋藏在预测中更深的地方。美联储将长期中性利率预期从 3.06% 上调至 3.25%。换句话说,官员们现在相信经济可以以结构性较高的中性政策利率运行。这对于长期国债估值很重要,并且随着时间的推移,可能比接下来几次会议的具体利率走势更为重要。
期货市场随后将政策利率定价为 2026 年 12 月左右的 4.2% 左右,到 2027 年 9 月的定价约为 4.6%
收益率曲线告诉我们故事
周三的反应看起来就像典型的熊市压平。两年期国债收益率上涨约 7 个基点,而长期国债收益率几乎没有变化。美元上涨约 0.5%,股市下跌约 600 点,黄金下跌 0.69%,至约 4,263 美元。
最初的反应表明,投资者将美联储的举动和信息解读为紧缩政策持续时间可能比先前预期更长的信号。
周四出现了不同的反应,尽管美联储的基本信息没有改变。国债收益率全线下跌。 2 年期国债收于 4.73%,30 年期国债收于 5.34%,10 年期国债在周二短暂触及 5.04% 后回到 4.943%,为 2007 年以来的最高水平。
这里有一个重要的要点。前端最初针对未来更多的加息次数进行了重新定价,而长期最终受益于美联储表现出愿意保持纪律的态度。实际上,今天加息可以减少市场预期明天加息的次数。
沃什还指出了国债市场另一个值得关注的因素:来自公司债券发行的竞争。大型科技公司越来越多地利用债务市场来为支出(尤其是人工智能基础设施)融资。超大规模企业今年已发行了约 1,940 亿美元的债务,而 2025 年全年为 1,080 亿美元。Warsh 特别强调人工智能资本支出是可能影响国债收益率的一个因素。
石油正在回吐风险溢价
FOMC 会议后原油价格连续三个交易日下跌。布伦特原油跌至 103.83 美元,而 WTI 跌至 101.01 美元
沙特阿拉伯表示,可以在几天内恢复大约一半受损的东西向管道产能,并在六周内使系统恢复全面运行。额外的石油也通过苏哈尔附近的船对船转运运往亚洲炼油厂。美国能源部长赖特称这种中断是“短暂且暂时的”(以天为单位),并表示本周约有 1,800 万桶原油和石油产品通过霍尔木兹海峡运输。
独立分析师的看法更为谨慎。卫星图像显示,9 月 11 日遭受袭击的泵站遭受了严重损坏,一些估计需要几周而不是几天才能完全恢复。周五还报道了更多沙特胡塞武装事件。
WTI 本月仍上涨 18% 以上,因此近期的下跌看起来更像是地缘政治溢价的部分缓解,而不是实物供应大幅改善的证据。市场已经降低了对实际面临风险的供应量的估计,但实际移动的石油量尚未发生重大变化。
日本央行加息,日元仍在下跌
日本央行将政策利率上调 25 个基点至 1.25%,为 1995 年以来的最高水平。该决定以 7 比 2 的结果通过,浅田真田佐藤持不同意见
尽管加息,日元仍下跌0.45%至156.64,而10年期日本政府债券收益率下跌4.9bp
这看起来又是一种买传言、卖事实的反应。当美联储同时收紧货币政策时,日本央行加息 25 个基点本身已不足以支撑货币。经济学家目前预计日本央行的利率将在 2027 年 3 月底达到 1.5%。
美国证券交易委员会采取了国会没有采取的行动
失败的《清晰法案》投票成为头条新闻,但美国证券交易委员会采取的监管举措最终可能对市场产生更大的影响结构。
SEC 主席阿特金斯利用第 36(a)(1) 条的权力发布豁免救济,允许代币化证券交易场所通过获得许可的自动做市商交易代币化股票,而无需注册为交易所
豁免立即生效,持续五年。美国证券交易委员会明确将此举定位为对国会在此问题上缺乏行动的回应。合成资产被排除在外,发行人有 30 天的时间提出反对
代币化美国国债已经是代币化市场的最大组成部分,价值约 150 亿美元。 DTCC 还准备在下个月推出一项涵盖国库券、票据和债券的服务
重要的警告是耐久性。 SEC 的监管救济并不具有与立法相同的永久性,SEC 官员此前曾辩称,国会的行动将通过未来的监管变化提供更持久的框架。
未来关键日期
9 月 24 日星期四:习特朗普峰会
9 月 30 日星期三:第三季度 GDP 第三次预估和BEA 年度修订
10 月 2 日星期五:非农就业数据
10 月:DTCC 代币化启动、第三季度收益和超大规模 AI 资本支出指南
11 月 3 日星期二:美国中期选举
12 月 8 日至 9 日星期二至星期三:FOMC会议
正在进行中:东西方管道重启、延布装载和霍尔木兹运输开发
您认为比特币可以在美联储更长时间地维持高利率的情况下保持住吗?