

根据 Messari 和 Escape Velocity 发布的新的“DePIN 2025 状况”报告,经常被投资者忽视的去中心化物理基础设施网络 (DePIN) 已成熟为一个 100 亿美元的市场,去年产生了 7200 万美元的链上收入。
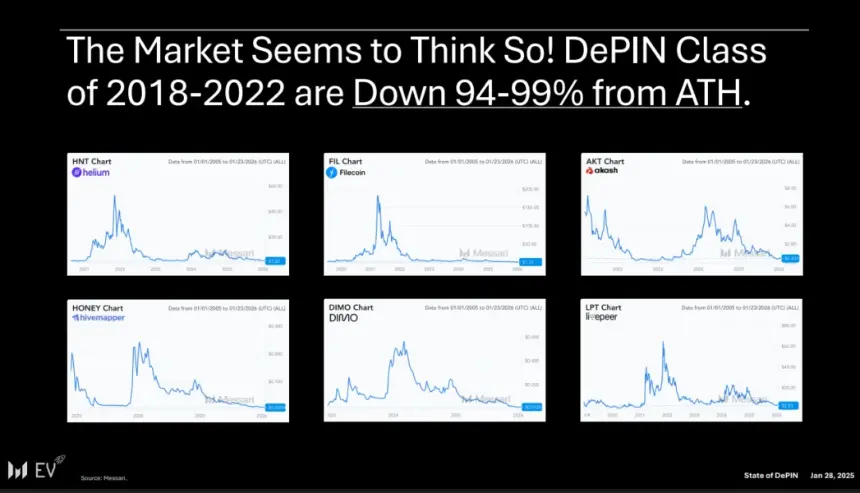
报告指出,虽然 2018-2022 年的 DePIN 代币已从历史高点暴跌 94-99%,但领先项目现在表现出可验证的经常性收入,并且交易收入倍数约为 10-25 倍——相对于其增长,这一水平被认为被低估。
Messari 强调了整个行业从补贴驱动型增长转向通过实际使用(特别是在带宽、计算、能源和传感器数据方面)的网络创收的转变。
数据和 DePIN 项目 XYO(成立于 2018 年)的联合创始人 Markus Levin 告诉 Cointelegraph,在这个领域,收入比代币价格更重要。他指出,随着市场的成熟,“估值开始反映实际经济活动,即使代币价格持平,这种活动也能持续下去。”
相关:基于 Solana 的 Natix 与 Valeo 合作将 DePIN 数据引入自动驾驶人工智能
DePIN:从炒作到收入
作者将早期的“DePIN 2021”周期与“DePIN 2025”进行了对比,该周期主要由具有高代币通胀和投机性估值的预收入网络主导。当今领先的网络产生链上收入,供应通胀最小,并且增长由效用和成本优势而不是补贴驱动。
Levin 强调,DePIN 与更广泛的加密行业“根本不同”,因为它“为最终用户提供了现实世界的实用性”,其成功“首先体现在使用和现金流方面,而不是投机性价格行为”。
Messari 的 DePIN 领导者
Messari 的 DePIN 领导者指数确定了涵盖带宽、计算、能源和传感器网络的 15 个项目,这些项目满足一定的门槛,包括至少 50 万美元的年度经常性收入和至少 3,000 万美元的融资。
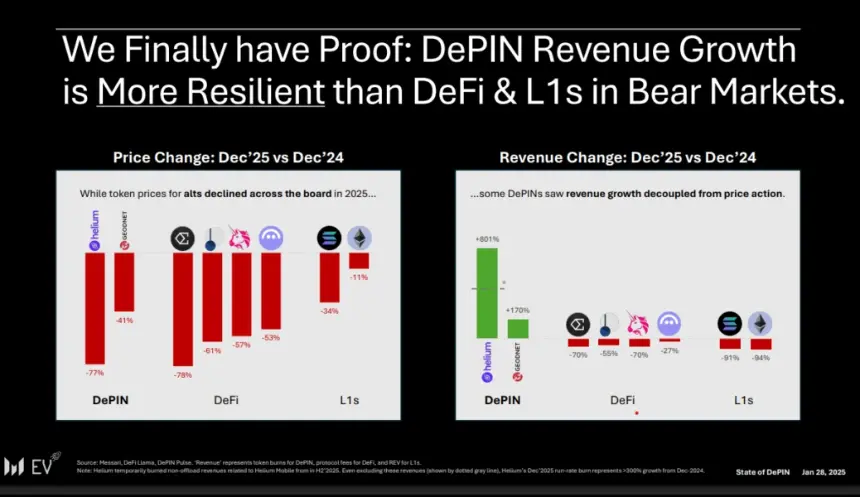
一个重要发现是,在当前的熊市中,DePIN 的收入增长比去中心化金融(DeFi)和 Layer-1 区块链更具弹性。例如,虽然 Helium (HNT) 和 GEODNET (GEOD) 代币价格在 2024 年 12 月至 2025 年 12 月期间分别下跌了 77% 和 41%,但其链上收入同期分别增长了约 8 倍和 1.7 倍。
Levin 表示,DePIN 领域的“最大分歧”是“该网络是否可以在不不断依赖激励措施的情况下从真实客户那里赚钱”。他补充说,DePIN“在经济上不依赖于单一市场”,定位、地图和机器人等领域显示出重复的用例,而其他领域则面临更多的监管和竞争限制。
InfraFi与DePIN的新兴基础设施贸易
2025 年是 DePIN 融资的历史新高,整个行业筹集了约 10 亿美元,高于 2024 年的 6.98 亿美元。该报告将“InfraFi”确定为一种新兴的混合模式,稳定币持有者为现实世界的基础设施提供资金并从这些资产中赚取收益。
引用了 USDai(计算)、Daylight(能源)和 Dawn(带宽)等早期 InfraFi 示例,其中 USDai 的用户存款增长至约 6.85 亿美元,为图形处理单元机群提供资金。
Messari 认为,顶级 DePIN 代币现在类似于下一代基础设施业务,但其交易价格“意味着生存机会很小,更不用说成功了”。莱文的结论是,准备“利用最多资本”的网络是那些“能够可靠地满足企业和人工智能驱动的需求部门”的网络。