

Bybit 提供新银行式服务的努力正在测试加密货币交易所向传统金融 (TradFi) 扩张的极限,凸显了重大的监管挑战以及对持牌银行合作伙伴日益增长的依赖。
Bybit首席执行官周本周四宣布该交易所进军零售银行业务,并透露计划于二月份推出其“MyBank”产品。这一举措是主要加密货币交易所为日常用户提供类似银行服务的最雄心勃勃的尝试之一。
随着加密货币和 TradFi 之间的交叉加深,行业分析师和高管警告说,Bybit 将企业带入加密原生公司基本上未知的领域,可能会引发重大的运营和监管挑战。
“加密货币交易所扩展到‘银行业’的想法在概念上是可行的,但从监管角度来看,实际上极其复杂,”独立律师事务所 S.Horowitz & Co 的区块链律师兼合伙人 Gal Arad Cohen 告诉 Cointelegraph。
Bybit 银行合作伙伴 Pave Bank 由 Tether 投资支持
Cohen 指出,要提供银行服务,Bybit 必须与持牌银行合作或获得完整的银行牌照——这是一个长达数年的资本密集型过程。 “目前没有一家主要的全球加密货币交易所作为传统意义上的完全许可的银行运营,在自己的许可下提供存款和核心银行服务,”他补充道。
Bybit 发言人向 Cointelegraph 证实,该交易所正在与位于佐治亚州的持牌贷方 Pave Bank 合作,为其零售银行业务提供支持。
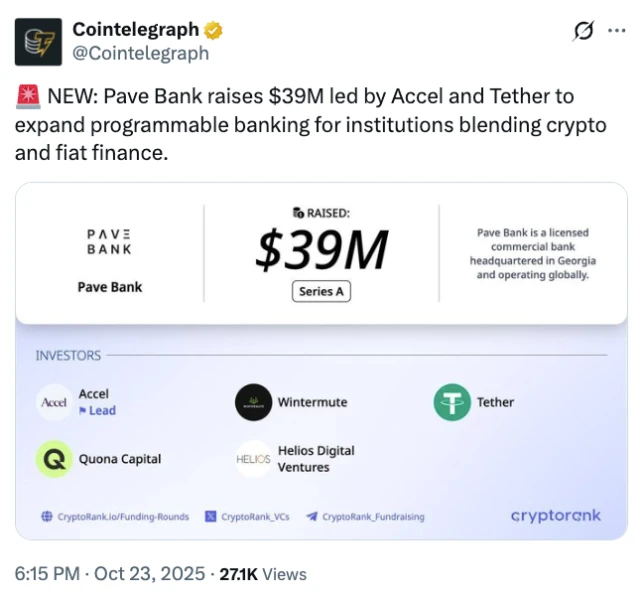
Pave Bank 于 2023 年在第比利斯成立,将自己描述为一家面向企业的可编程银行,融合了加密货币和法定服务。同年,它获得了格鲁吉亚国家银行的数字银行牌照。 2025 年,Pave Bank 在 A 轮融资中从主要行业参与者那里筹集了 3900 万美元,其中包括 USDT 背后的稳定币发行人的风险投资部门 Tether Investments。
业界对全方位服务银行业务权衡的警告
Bybit 银行业野心的范围仍然是观察人士面临的一个关键问题。区块链公司 Eco 的联合创始人兼首席执行官 Ryne Saxe 告诉 Cointelegraph:“如果他们想在美国开展业务并寻求美国银行牌照,这对我来说可能会感到惊讶,但这是可能的,那么他们将需要做很多结构调整。”
包括 Binance、Coinbase 和 Kraken 在内的许多交易所都引入了类似银行的功能,例如法定网关、银行卡和支付账户。然而,Digital & Analogue Partners 律师尤里·布里索夫 (Yuriy Brisov) 表示,作为一家成熟的银行来运营是一项截然不同的工作。
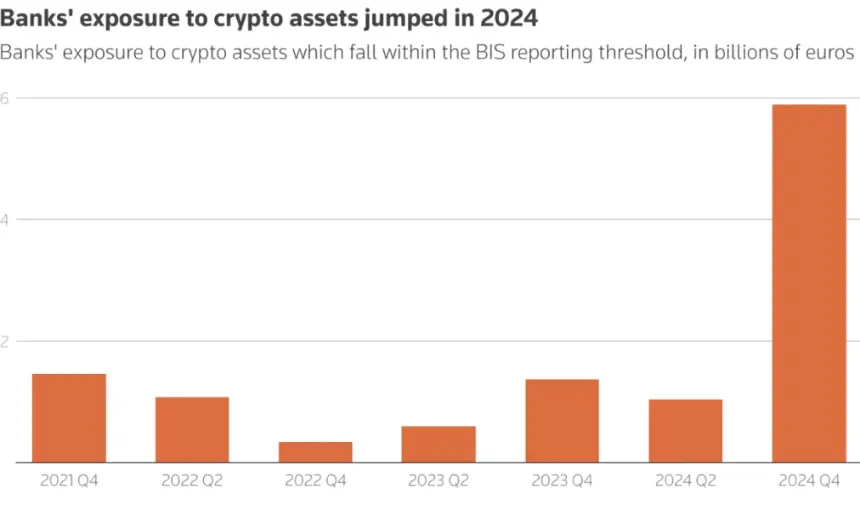
“从逻辑上讲,加密货币公司将在 2026 年至 2027 年与银行进行更直接的竞争,”布里索夫说。 “然而,一个平台越接近提供全方位银行服务,它承受的银行负担就越多,”他补充道,他指的是资本和流动性要求、制裁执行、运营弹性和事件责任。
Bybit 的推动反映了加密货币和 TradFi 更广泛的融合。支付平台 Mercuryo 联合创始人兼首席执行官 Petr Kozyakov 指出,加密货币平台越来越多地进军 TradFi,而传统金融服务则探索数字资产。富兰克林首席执行官梅根·纳布 (Megan Knab) 将此举视为“嵌入式金融”趋势的一部分,无边界、近乎即时的支付可能成为常态,将用户从繁琐的资金流动中解放出来。
零售用户可能会面临更严格的 KYC 规则的摩擦
虽然 Bybit 潜在的银行业务举措可以简化法币到加密货币的交易,但它可能会给零售用户带来权衡。数字金融平台 Brighty 联合创始人尼克·丹尼森科 (Nick Denisenko) 表示,该交易所的银行业举措可能会引入更严格的“了解你的客户”(KYC) 程序,“带来的问题多于好处”。
“很多用户选择加密货币交易所,尤其是亚洲的加密货币交易所,因为与银行相比,入门很简单,而且 KYC 相对较少,”Denisenko 告诉 Cointelegraph,并补充道:“如果 Bybit 走这条路,它将成为第一个认真尝试的主要交易所,我不确定这是否是大多数零售用户现在所要求的。”
Cointelegraph 联系了 Bybit,了解其计划的银行服务范围的更多详细信息,但截至发稿时尚未收到回复。