

比特币的已实现盈亏比(90 天 SMA)继续呈下降趋势,目前徘徊在 1.5 附近,并稳步接近中性阈值 1。这种下降表明,随着整个市场损失的增加,已实现利润的主导地位正在缩小。
交易者现在获得的收益越来越少,而在价格下跌期间实现损失的情况变得更加频繁。这种转变凸显了市场流动性的稀薄,即使相对较小的卖出流量也会对比特币 [BTC] 价格产生放大的影响。因此,即使没有普遍恐慌,波动性仍然很高。至关重要的是,该比率保持在 1 以上;历史数据显示,持续跌破该水平通常与广泛的投降事件一致。因此,目前的情况表明压力正在增加,而不是市场完全耗尽,这表明压力正在逐渐被吸收,从而产生犹豫而不是引发强制抛售。
MVRV 压缩重置利润预期
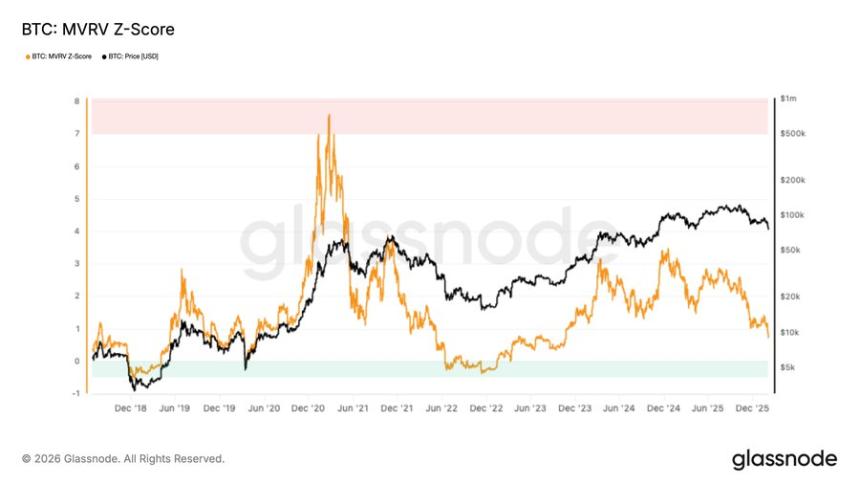
比特币的 MVRV Z 得分已压缩至 2022 年 10 月以来的最低水平(当时 BTC 价格交易价格接近 29,000 美元)。这种深度压缩证实了未实现盈利能力的重大重置,目前价格更接近总成本基础,并消除了过度的投机杠杆。因此,贪婪和被动抛售的情绪驱动因素有所缓和,因为持有者不再坐拥极端的账面收益。
然而,这种重置也消除了心理安慰缓冲,迫使投资者更多地依赖基本面信念。从历史上看,这种压缩阶段标志着过渡区域,而不是立即的趋势逆转,形成了一个中性环境,吸筹和分配力量共存,但没有明显的主导地位。
来源:Glassnode
削弱网络估值效率
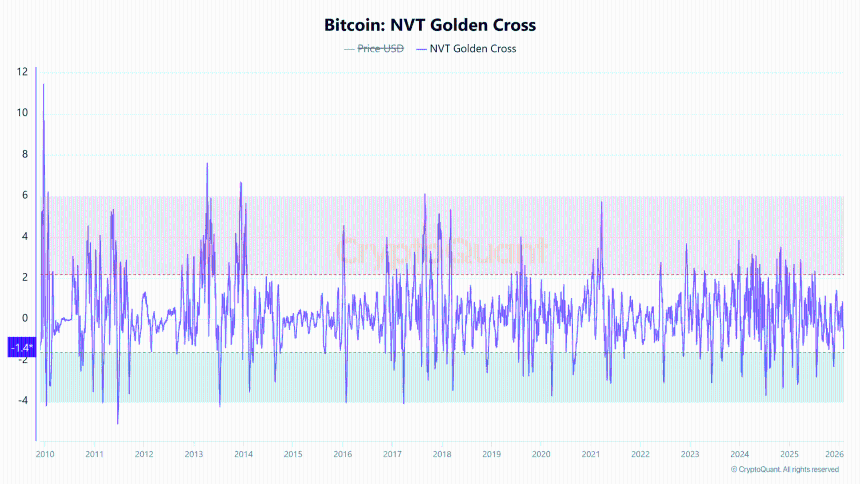
NVT 金十字指数急剧恶化至-1.4357,反映出明显的下跌。这表明网络估值效率减弱,链上交易价值不再支撑之前的市值水平。该指标表明基本经济吞吐量落后于价格预期。
虽然这并不意味着结构性失败,但疲弱的 NVT 读数经常出现在后期修正阶段,因为投机性过度平仓的速度快于基本面恢复的速度。这种动态打击了过早的看涨信心,并有助于解释为什么价格反弹难以维持牵引力,表明在出现更强劲的交易需求之前,估值摩擦将持续存在。
来源:CryptoQuant
流动性收紧导致外汇储备下降
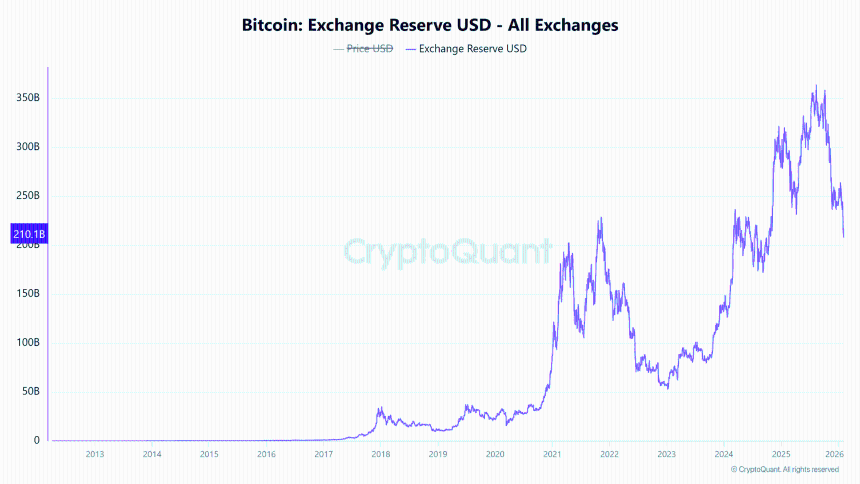
比特币的外汇储备美元已降至约 2102.6 亿美元,证实卖方流动性持续收缩。尽管价格疲软,但代币持续从交易所撤出,这与恐慌驱动的叙述相矛盾,相反,这表明持有者将进行战略重新定位。
然而,储备金的减少也导致订单深度变薄,这意味着较小的资本流动现在可能会引发更剧烈的价格波动。这导致波动加剧——短暂的需求激增会导致快速反弹,而温和的抛售会导致急剧下跌。外汇储备的下降表明人们更倾向于托管而不是立即清算,这强化了市场可控调整的观点。
来源:CryptoQuant
持续的资金外流暗示供应吸收
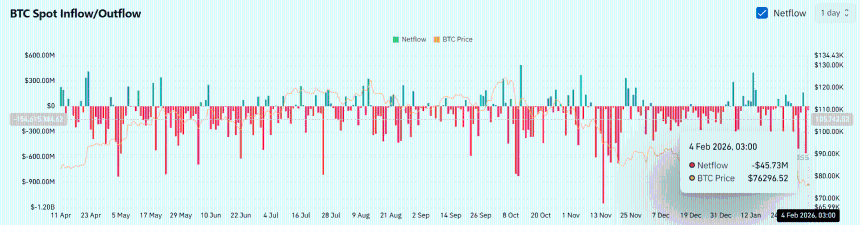
比特币的现货净流量始终为负,最近每日流出量约为 4570 万美元。这种货币在没有相应流入的情况下离开交易所的模式表明市场吸收而不是激进的分配。买家似乎愿意直接托管,而卖家则避免涌入市场。
尽管如此,需求缺乏紧迫性,导致平静的积累而不是爆发性的购买。这种动态导致了最近的价格走势,可用供应减少而购买压力减弱,导致价格漂移。从历史上看,这种流量结构先于波动性扩大或筑底阶段延长的时期。
来源:CoinGlass
结论
总的来说,这些指标描绘了一幅受控的市场压力而非广泛投降的画面。尽管盈利能力正在压缩,估值效率正在减弱,流动性正在收紧,但代币持续从交易所撤出表明了潜在持有者的信念。尽管流动性不足继续加剧波动性,但比特币似乎更接近稳定阶段,而不是恐慌性抛售。未来的方向现在取决于网络活动和基本需求是否足以恢复以支持估值,或者长期的压缩是否继续考验投资者的决心。
<小时>最终想法
- 比特币的已实现盈亏比(90 天 SMA)趋向于走低至 1.5 左右,接近中性区域。
- BTC 的 MVRV Z 得分压缩至 2022 年 10 月以来的最低水平,表明交易价格更接近总成本基础。