
随着现实世界资产(RWA)进入规模化发行阶段,市场逐步发现,资产是否能够上链已不再是核心问题,真正决定其可投资性与可持续性的,是风险如何被识别、定价并被交易结构真实反映。缺乏统一、可验证的定价逻辑,已成为当前RWA产品在二级市场流通受限的重要原因之一。
本文围绕信用风险、流动性风险、市场风险与对手方风险四个关键维度,尝试建立一套适用于链上环境的风险定价与量化分析框架。研究以传统金融中的违约概率(PD)、违约损失率(LGD)、违约风险暴露(EAD)模型为基础,引入链上可观测数据与替代指标,对不同类型RWA资产的风险暴露进行拆解,并在此基础上构建可用于协议参数化与产品定价的合成定价逻辑。
一、 RWA研究背景、市场与资产分类
1.1 研究背景与市场现状
近年来,RWA从概念性探索向机构化、合规化实践迅速演化,成为全球金融基础设施创新的重要方向之一。RWA通过区块链技术将现实世界资产(如国债、货币市场工具、企业债权、房地产收益权等)转换为可交易、可程序化的数字凭证,以提升结算效率、增强透明度、拓宽投资者参与边界。
现实应用已从传统的试点项目扩展到机构主导的生产级发行。例如,2025年贝莱德(BlackRock)的USD Institutional Digital Liquidity Fund(BUIDL)已在多个交易与借贷平台上被接纳为抵押物,可作为机构级现金管理工具参加市场交易,这标志着RWA开始进入全流程生产环境。
市场规模与增长
截至2025年底,主流市场数据表明RWA代币化的链上总价值约24亿美元左右,较数年前增长数倍。这一增长不仅源于零散项目堆叠,而是由实盘性资金流入驱动,并以国债与私募债权为核心。
根据RedStone、Gauntlet与RWA.xyz发布的报告:RWA代币化市场在3年内增长约380%,达到约24亿美元(不含稳定币),并持续扩大。多方独立分析也显示,2025年末美国国债(U.S. Treasuries)和私募信贷构成了当前RWA市场的主要部分,分别占据较大比重。
行业普遍认为,RWA市场的增长具备极高潜力,尽管短期规模仍不及整体金融市场,但其增长速度与组成结构已经发生明显变化:
- 多份行业报告显示,RWA市场2023–2025期间增长显著,机构参与度显著提升。
- 标准银行等预测,到2034年,全球代币化资产总规模可能达到约30兆美元量级(包括传统资产类的全面代币化)。
- 麦肯锡等机构估算,截至2030年,RWA及更广泛的资产代币化市场规模可能达到约2–16兆美元区间。
需要注意的是,上述预测区间较宽,反映当前市场对于制度化渗透速度、监管环境与技术基础设施成熟度方面的不确定性。标准银行及第三方机构常以不同模型假设得出不同值,因此研报后续章节中将对这些假设与模型进行量化检验。
机构与资产类别演进
RWA领域在2024–2026年出现了以下几类显著趋势:
(1)机构发行逐渐从试点走向规模化
过去几年中,诸如贝莱德(BlackRock)、摩根大通(JPMorgan)、高盛(Goldman Sachs)、富兰克林邓普顿(Franklin Templeton)等全球机构纷纷启动或扩展代币化资产产品线。例如:BlackRock BUIDL基金自2024年推出后,在多个交易平台获得抵押物地位;JP Morgan于2025年底推出首支针对富裕客户的Tokenized Money Market Fund。这些动作表明,机构层面对RWA的理解已超出早期技术试验,转向生产级应用,并开始建立可对外发行、可交易、可托管的链上资产产品。
(2)资产类别从单一扩展至多元化
早期RWA实践主要集中在与现金等价物(如美国短期国债、货币市场基金)相关的资产代币化。随着市场条件成熟,更多类型资产进入链上,例如:国债与短期票据的代币化为规模增长的基石。私募信贷、企业债、房地产现金流类资产逐步进入试点与量产阶段。未来随着法律与市场基础设施完善,贸易融资、基础设施债权、租赁收益权等复杂资产的链上表达将进一步扩大资产覆盖范围。
技术与监管环境演进
技术和监管是推动RWA从试点走向规模化的两大关键因素:随着区块链层及生态基础设施成熟,包括高可靠性预言机、合规钱包、KYC与AML系统、链上清算机制等技术组件不断完善,这为RWA提供了可验证的数据源与自动化执行能力。例如,多个大型托管机构已开始支持链上资产与链下托管之间的协调机制(如通过时间戳、哈希验证链下事件)。这些进展增强了链上数据与链下法律记录的一致性,降低了执行风险。
在全球范围内,各主要监管管辖区逐步提出或完善针对代币化资产的监管框架:英国央行(BoE)与欧洲央行(ECB)正在评估将代币化资产纳入可接受抵押品体系,并研究如何扩大可用资产范围;新加坡与香港监管机构继续推进监管沙盒及许可制度,探索如何在保护投资者的同时支持机构发行合规RWA产品;美国等地在稳定币与数字证券法案方面也在推进相关立法,为成熟RWA提供更清晰的法规边界。尽管各地监管环境仍存在差异,例如中国监管机构曾建议暂停部分在港开展的RWA活动以审慎评估风险,但全球监管整体趋势仍趋于明确和可预期。
综合判断:从试点到机构化
总体而言,RWA市场正在形成由机构发行、法规支撑、技术可执行、资产多样化四大要素交织的生态体系。当前市场规模虽然仍相对较小,但增长速度和机构参与度均显示出:由概念试验向产品化转变,由单一资产类型向多资产类别并行拓展,由链下静态验证向链上动态治理与量化风险管理进阶。
1.2 RWA按现金流可预测性与可转让性分类
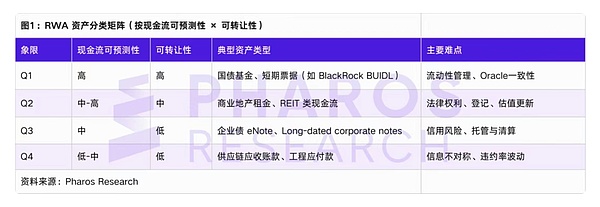
RWA的估值、风险建模与流动性安排高度依赖现金流稳定性和权利可转让性,这里给出本文采用的双维度分类矩阵。
说明:
- Q1类资产(高现金流可预测性、高可转让性):如国债、货币基金。最适合做首批机构化发行,具有最小信用利差与最小流动性贴水。
- Q2类资产(低现金流可预测性、高可转让性):如结构化信贷、ABS。
- Q3类资产(高现金流可预测性、低可转让性):如应收账款、特定项目收益权。
- Q4类资产(低现金流可预测性、低可转让性):如房地产、艺术品、股权。
Q3/Q4类资产需要较强法律结构(SPV与托管)与较高风险准备金。Q2/Q3类资产适合以结构化产品(优先与次级)形式发行,吸收不同风险偏好资金。
1.3 信用、流动性、市场及对手方风险因子初步矩阵(含链上替代指标)
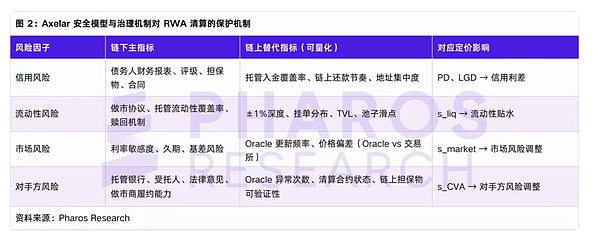
为了构建完整的定价与监控体系,本文使用四类核心风险因子:信用风险、流动性风险、市场风险、对手方风险。每类风险因子均包含链下主指标与链上替代指标。
风险因子映射逻辑说明
- 信用风险映射到PD、LGD:如链上托管入金覆盖率下降→PD上调;担保物验证缺失→LGD上调。
- 流动性风险映射到S_liq:如池深度不足导致可交易规模 < 发行量的10%,流动性贴水可从50bp提升至200–300bp。
- 市场风险映射到S_Market:Oracle偏差 > 0.5%或连续延迟→提升市场风险溢价。
- 对手方风险映射到S_CVA:托管银行评级下调、做市商退出→对手方风险显著增加。
二、 链上量化框架与定价模型
本章从利率—信用—流动性—对手方四条主线构建可落地的链上风险定价体系,强调:定价必须可回测、可拆解、可执行、可自动化,能够在实际协议中映射为参数化逻辑(Oracle、折价系数、CVA调整、池深度滑点函数等)。为保证模型具有跨司法辖区适用性,本章采用USD计价、ETH结算的统一口径,所有链上指标以链上可验证时间戳与交易原语作为基础输入。
2.1 基准利率选择与折现法则(含链上喂价回退规则)
2.1.1 基准利率的三类来源
RWA的折现框架应基于无风险或低风险曲线,但链上环境中并不存在完美替代。当前机构化设置中,可选择以下三类:
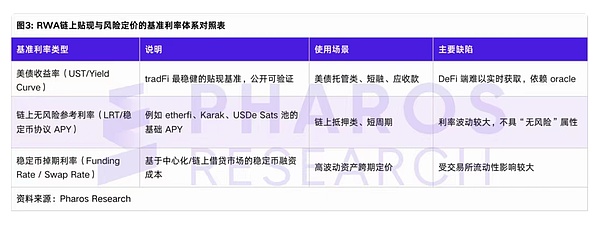
在当前主流RWA协议(如Mountain Protocol、Backed Finance)中,我们观察到:大部分资产折现仍采用美债曲线作为主基准,链上利率仅作为二级校准。
实操建议:对所有现金流类资产(租赁/应收/存单/短融),折现基准应使用美债(UST)曲线与风险溢价;对于token交易型、合成型资产,可使用链上无风险利率与流动性提供者(LP)风险溢价。
2.1.2 折现法则:连续复利与链上结算周期
链上结算周期通常以区块为单位,因此需兼容连续复利框架。
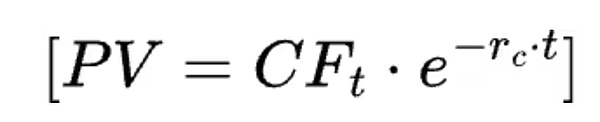
其中,rc为连续复利化后的参考利率,可根据链上喂价周期进行离散化校准。
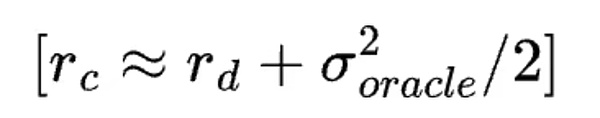
即:预言机(Oracle)波动越高,连续复利化调整越大,以体现数据不确定性。
2.1.3 链上喂价回退(Fallback)规则
DeFi协议中必须明确预言机失效、喂价延迟、极端缺口时的回退逻辑。当前机构常用三档:
1. 基于时间的回退(Time-based Fallback):若喂价 > T分钟无更新,则使用上一次有效价格,并叠加时间衰减因子。
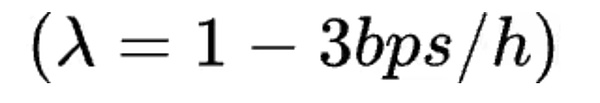
2. 源回退(Source Fallback):主源(如Chainlink)不可用时切换至次源(如Pyth),并引用中位数值。
3. 熔断机制(Circuit Breaker):若价格单周期波动 > X%(通常5–8%),暂停定价并触发人工审查。
上述回退机制已在Superstate、Hashnote、Backed的链上国债产品中得到广泛应用。
2.2 PD-LGD-EAD分层建模(含链上替代信号映射表)
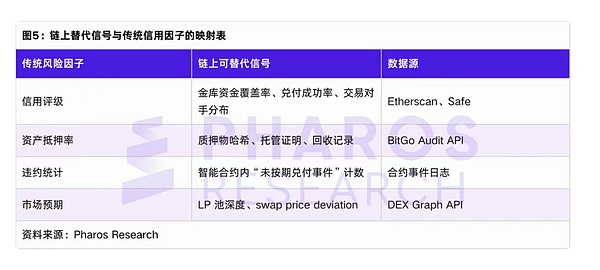
传统信用模型(如巴塞尔协议)在链上需解决缺乏财报、缺乏监管评级、缺乏抵押物监管三大缺陷。因此,本文构建链上替代指标—信用变量映射体系。
2.2.1 PD(违约概率)链上建模
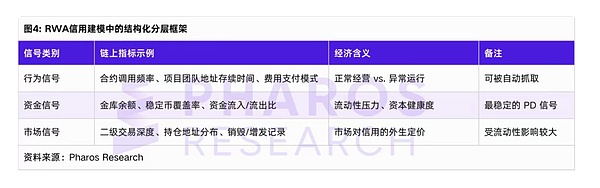
链上PD来源包括三类可验证信号:
PD估算模型
建议使用逻辑回归(Logit)模型 + 贝叶斯平滑。
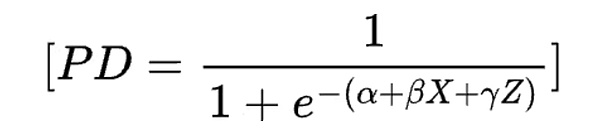
其中,X为链上行为变量,Z为链下财务替代变量(如存托银行证明、托管余额)。
实操案例:某新加坡持牌基金发行链上短债,链上PD主要基于金库余额/未偿份额计算,其PD估值与链下银行提供的信用证差距不到8–12bps。
2.2.2 LGD(违约损失率)链上建模
违约时损失率取决于:资产可回收性(Recoverability)、法律可执行性(Legal Enforceability)、链上清算路径(On-chain Liquidation)。
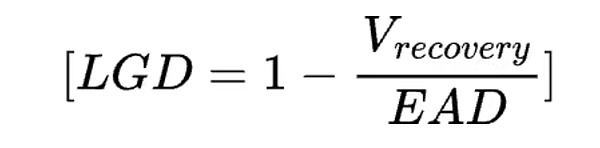
链上回收价值(Recovery Value)可通过:托管机构返还速度(如Anchorage、BitGo)、可重新质押资产价值(Re-Tokenizable Value)、AMM流动性池折算回收率(AMM清算折价)来衡量。
近一年机构化实践显示:LGD在高质量国债类RWA中通常 < 2%;在应收/贸易融资类项目常在25–45%区间。
2.2.3 EAD(违约风险暴露)
链上可直接度量:

由于链上记录不可篡改,EAD是三项中最易处理的变量。
2.2.4 链上替代信号映射表
2.3 流动性贴水模型(AMM vs CLOB;池深度或挂单深度量化)
RWA代币的最典型问题是:链上缺乏机构级二级市场,导致流动性贴水成为主要风险溢价项。本节采用自动做市商(AMM)与中央限价订单簿(CLOB)两类框架进行量化。
2.3.1 AMM模型的流动性贴水
AMM(如Uniswap V3)中,滑点取决于池深度与价格区间:
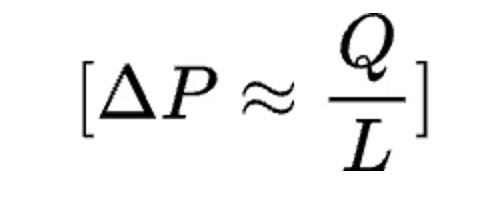
其中Q为交易量,L为流动性深度。
流动性贴水(Liquidity Discount, LD)可定义为:
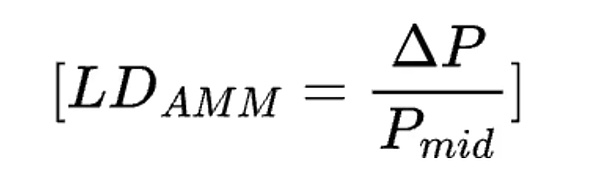
行业数据表明:若AMM池规模 < 100万USD,单次50k的卖单可能导致1–2%滑点,因此需计入贴水溢价20–80bps。
2.3.2 CLOB模型的流动性贴水
对于采用订单簿(如Vertex、Hyperliquid、dYdX V4)的RWA代币,可以通过挂单深度构造贴水:
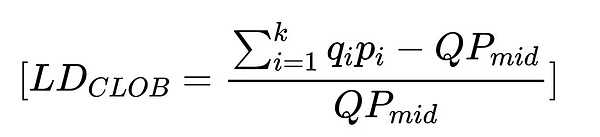
CLOB的优势是价格冲击更小,但RWA代币在CEX或CLOB的上币率极低,因此目前还属于早期阶段。
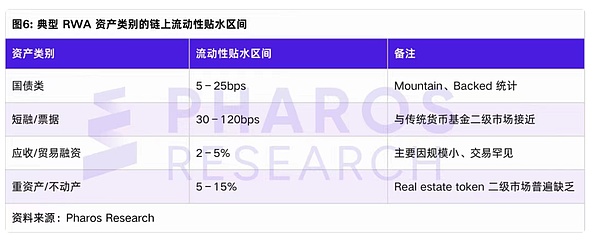
2.3.3 RWA流动性贴水的经验范围
2024–2025年机构化RWA交易数据显示:
2.4 对手方与法律执行风险(CVA + 法律贴水)
在链上结构中,对手方等价于:托管人 + 发行SPV + 资产服务商 + 预言机(Oracle)+ 清算执行方。
2.4.1 CVA(信用估值调整)
定义:对手方违约导致的预期损失现值。公式为:
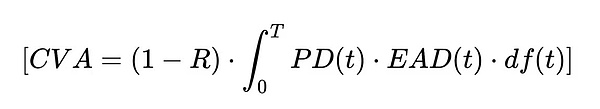
其中R = 1 - LGD。
在链上应用中,PD可实时更新(基于金库余额、净值变动等),因此CVA是动态变量。
2.4.2 法律执行贴水(Legal Discount)
由于跨境执行、SPV结构透明度不一、托管机构监管差异大,需设定法律贴水:
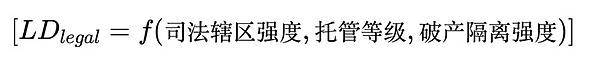
基于行业数据:
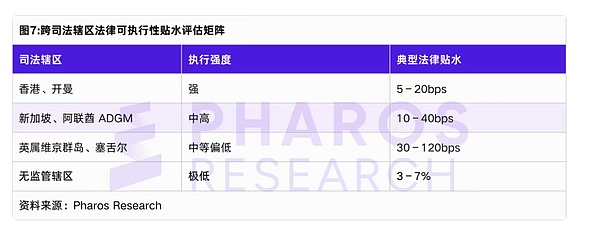
该贴水常用于机构评估是否投资某RWA代币。
2.5 合成定价公式、示例计算与敏感性分析
2.5.1 综合定价公式(可用于协议级参数化)
最终链上收益率(或贴现率)可表达为:
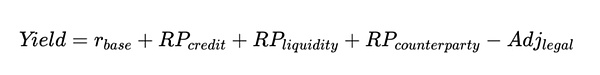
四类风险溢价可拆解如下:
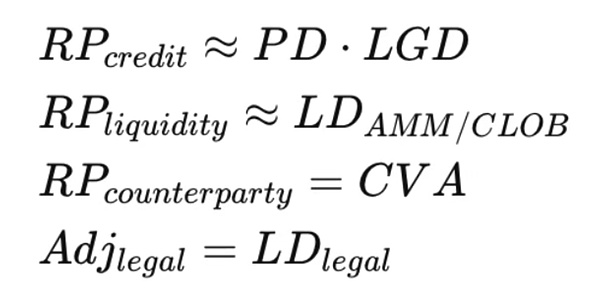
该定价框架可直接映射到协议折价系数或池子利率模型(IRM)。
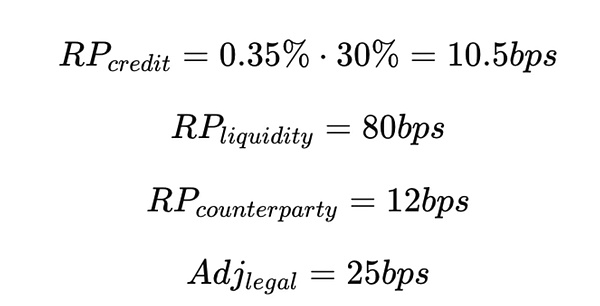
2.5.2 示例计算(以新加坡持牌基金发行的链上短融为例)
假设:
- 美债3M基准利率:4.8%
- PD:0.35%
- LGD:30%
- AMM流动性贴水:0.8%
- CVA:0.12%
- 法律贴水(新加坡):0.25%
则:
最终收益率:
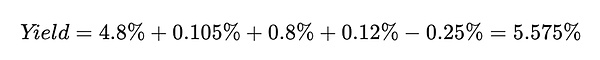
该收益率与当前链上短融类产品(5.1–6.2%)基本一致。
2.5.3 敏感性分析(对关键变量 ±20%)
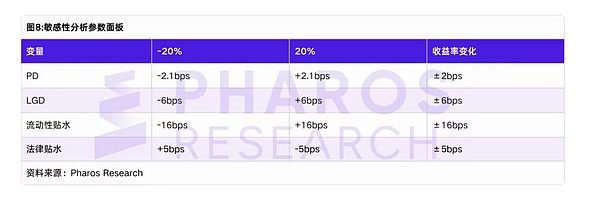
结论:流动性贴水对收益率影响最大,是协议最需优先优化的部分(例如扩大AMM池、引入做市商经费、提高二级市场可见度)。
三、 2024–2025实操案例深度拆解
本章围绕五个最新、可验证、具有代表性的2024–2025年RWA发行与管理案例:BlackRock / Securitize、DAMAC × MANTRA、InvestaX / Obligate eNote、Brickken LATAM、Diamond Standard Fund。
每个案例均从六个维度展开:项目结构、法律/SPV/托管、现金流与收益表、链上监控指标、PD/LGD/EAD测算、流动性压力测试与风险溢价区间。
3.1 BlackRock / Securitize
案例: Tokenized USD Institutional Digital Liquidity Fund(BUIDL)
类型: 机构级货币市场基金;2024–2025年已成为全球最大链上基金。
3.1.1 项目结构
贝莱德(BlackRock)与Securitize于2024年推出USD Institutional Digital Liquidity Fund(BUIDL),其本质为合格投资者可认购的货币市场型基金份额代币。结构如下:
- 发行主体(SPV):BlackRock Digital Liquidity Fund,注册于特拉华州(Delaware)。
- 分销与数字证券平台:Securitize Markets(受美国金融业监管局FINRA监管)。
- 底层资产:美国国债、回购协议、现金等(低风险,高流动性)。
- 托管:纽约梅隆银行(Bank of New York Mellon)负责传统托管;稳定币与链上部分由Securitize托管。
该结构与传统货币市场基金(MMF)几乎完全一致,只是份额登记与份额赎回上链。
3.1.2 法律与托管设计
- 监管框架:在SEC注册的《1940年投资公司法》基金的衍生结构,因此安全性最高。
- 合格投资者机制(KYC/KYB):Securitize提供私域允许名单(Allowlist),非合格投资者无法转账。
- 法律可执行性:份额登记在链上,但其法律权益在链下受《1940年投资公司法》保护,是目前跨链上—链下法律强度最高的RWA模式。
3.1.3 现金流样表(示例)
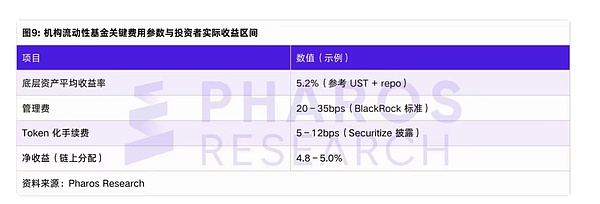
3.1.4 链上监控指标(可回溯)
- 持有人数量、机构占比(可通过Etherscan查询)
- 净值更新频率(每日更新)
- 资金流入或流出(Inflows/Redemptions)
- 合约地址:资金侧余额变化
3.1.5 PD / LGD / EAD 实操估算
- PD(违约概率):基于美国国债 + BlackRock资产管理能力,其PD < 0.01%。
- LGD(违约损失):基于链下法律保护,几乎为0–2%。
- EAD(风险暴露):链上可直接查询当前代币发行量。
3.1.6 流动性贴水与压力测试
BlackRock BUIDL在链上几乎无二级市场交易,因此流动性溢价依赖做市商回购机制(Market Maker Redemption):Securitize设定T+0 / T+1回购,法律赎回周期受托管行影响(BNY Mellon)。
行业测算流动性贴水:5–25 bps。
压力测试:
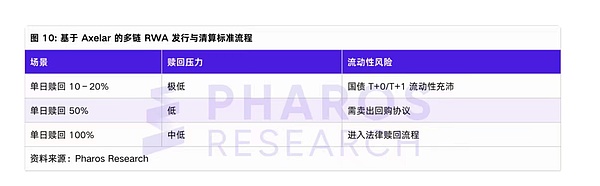
BlackRock模式被视为低信用风险、低法律风险、低流动性贴水的标准。
3.2 DAMAC × MANTRA(迪拜)
案例: 2024年中东最大地产资产上链项目
类型: 房地产收益权代币化
3.2.1 项目结构
- 资产方:DAMAC Properties(中东最大地产商之一)
- 合作方:MANTRA(RWA公链)
- 资产类别:迪拜地产 + 租金收益 + 所有权凭证
- 目标规模(2024–2025):约1–1.5亿美元代币化资产
结构上采用:阿布扎比全球市场(ADGM)隔离结构SPV;MANTRA Chain + 合格投资者白名单;当地持牌信托机构托管。
3.2.2 法律与跨境登记难点
- 地产上链需要完成迪拜土地局(Dubai Land Department)的登记映射。
- 房产所有权无法直接代币化,因此采用经济权证 + 租金收益权结构。
- 投资者必须通过阿联酋(UAE)金融监管KYC/KYB。
- SPV必须能证明破产隔离(Bankruptcy Remote)。
3.2.3 现金流样表(示例)
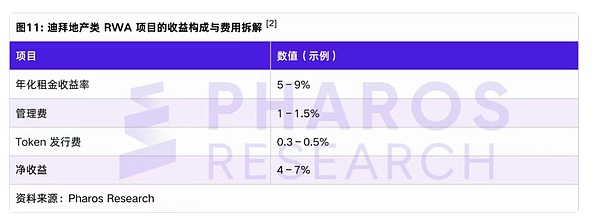
3.2.4 链上监控指标
- 租金收入入账事件(Oracle记录)
- SPV银行账户余额定期同步(链上证明)
- 地产评估报告(季度更新)
- 代币持有人分布
3.2.5 PD / LGD / EAD 测算
- PD(违约概率):地产类资产违约概率主要来自无法按期派息、出租率下降。迪拜空置率维持15–20%(2023–2024),PD可估为1–3%。
- LGD(违约损失):地产有强抵押性,但跨境执行成本高。LGD区间:15–35%。
- EAD:由代币发行总量(Token Outstanding)直接链上读取。
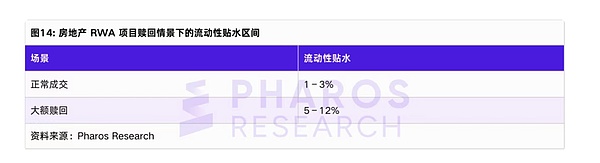
3.2.6 流动性压力测试与贴水估计
房地产上链普遍缺乏交易深度:
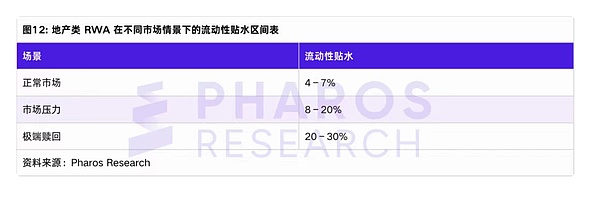
DAMAC × MANTRA通过做市计划解决部分流动性,但其贴水远高于国债类RWA。
3.3 eNote企业债:Les Constructeurs du Bois × Obligate × InvestaX
案例: 2024年瑞士合规企业债eNote
类型: 短期企业债代币化
3.3.1 项目结构
- 发行方:Les Constructeurs du Bois(法国建筑企业)
- 技术平台:Obligate(瑞士数字债券平台)、InvestaX(新加坡持牌IX Swap)
- 资产类型:短期企业债(eNote)
- 法律模式:瑞士《分布式账本技术法案》(DLT Act)下的链上登记债券
3.3.2 法律与托管
- 发行地:瑞士,受瑞士金融市场监督管理局(FINMA)监管
- 托管:无需第三方托管,链上合约即为法律记账主体
- 跨境投资者:需通过InvestaX KYC/KYB
eNote模式被认为是链上法律执行性最强的结构之一。
3.3.3 现金流样表示例
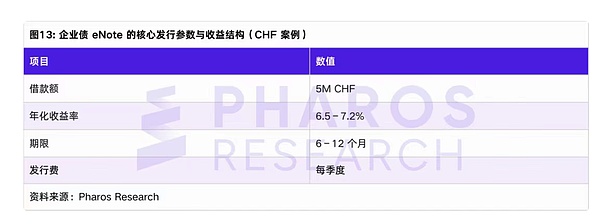
3.3.4 链上监控指标
- eNote发行与赎回事件
- 企业还款记录(链上证明 + 银行流水)
- 债务可回收率估算
- 清算/违约事件自动触发(智能合约)
3.3.5 PD / LGD / EAD 实操测算
- PD:中小企业,6–10%。
- LGD:40–55%。
- EAD:按已发行eNote余额链上可见。
3.3.6 流动性与压力测试
eNote在Obligate二级市场有报价,但深度有限。
在RWA中属于中风险、中贴水类型。
3.4 Brickken – LATAM房地产/债券Tokenization
案例: 拉美地区房地产/债券代币化试点
类型: 区域合规 + 沙盒机制 + 拉美特色
3.4.1 项目结构
Brickken在拉美做了多个地产+债券的代币化试点:
- 国家:墨西哥、智利、哥伦比亚
- 资产类型:住宅、公寓、商业楼
- 结构:当地基金 + SPV + 实体房产登记
- 链上:Brickken Token Suite(ERC-3643合规模型)
3.4.2 区域特殊性与法律框架
- 拉美地区采用监管沙盒机制(如墨西哥国家银行和证券委员会CNBV Sandbox)
- 房产登记系统数字化程度低 → 需离链法律凭证
- 投资者主要为海外资金,需要跨境注册与AML
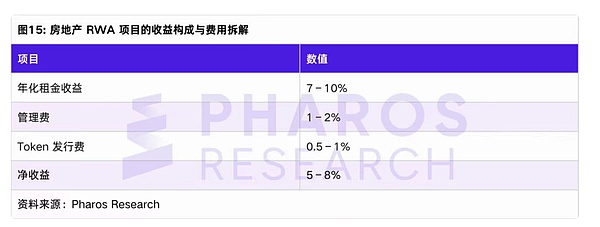
3.4.3 现金流样表示例
3.4.4 链上监控指标
- 租金入账凭证(上传至IPFS + 链上哈希)
- 刊登当地房产评估文件
- 区域合规更新披露
- 代币持有结构与转让限制
3.4.5 PD / LGD / EAD 估算
- PD:拉美地产项目4–10%
- LGD:25–45%
- EAD:按代币发行总量计算
3.4.6 流动性贴水
链上交易深度极低:正常贴水:8–15%;市场压力期:15–25%。属于高贴水的典型区域RWA。
3.5 Diamond Standard Fund
案例: 钻石篮子基金
类型: 商品/珍品类代币化
3.5.1 项目结构
- 资产类型:标准化钻石商品(Diamond Standard Coin / Bar)
- 发行方:Diamond Standard Ltd(美国商品期货交易委员会CFTC监管商品发行方)
- 基金结构:Diamond Standard Fund(受SEC监管)
- 链上:Tokenized Bar / Coins + Oracle价格喂价
钻石资产通过算法组合构成标准化篮子,以解决天然钻石非标准化问题,是目前最成功的珍品类RWA。
3.5.2 法律与托管
- 法律:商品结构(Commodity),受CFTC监管
- 托管:布林克公司(Brinks,全球最大贵重物品托管方)
- 链上:Oracle喂价 + 代币化对应托管证明
3.5.3 现金流样表(珍品无现金流)
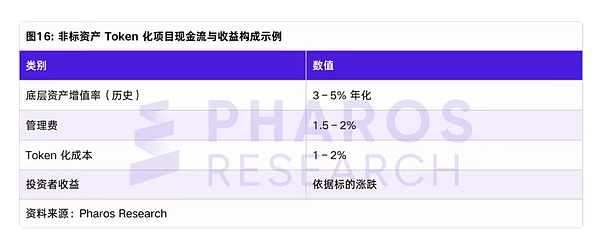
珍品类资产主要依赖价格升值,而非现金流。
3.5.4 链上监控指标
- Oracle价格波动
- 代币-金库(Token–Vault)证明
- 资产稀缺性指数
- 持有人分布
3.5.5 PD / LGD / EAD 测算
珍品类资产不涉及信用违约,只有:
- PD:≈0(无借款机制)
- LGD:主要来自托管失败或盗损,估值LGD ≈ 5–15%
- EAD:等于持仓市值
3.5.6 流动性贴水
钻石类RWA的二级市场极不活跃:正常情况下:3–7%;市场压力期:8–15%;极端事件:15–25%(价格不连续)。
四、 风险治理、监管合规与落地操作指南
4.1 风险治理框架总览
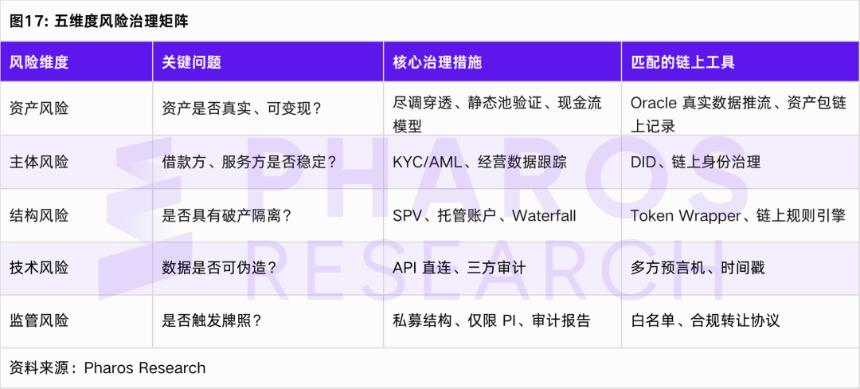
在传统金融向RWA迁移的过程中,风险治理不是单一维度,而是由资产、主体、结构、技术、合规五个层面共同构成的闭环体系。关键目标是:1)确保资产本身可验证、可追踪;2)确保交易结构独立、破产隔离;3)确保合规框架与当地监管体系保持一致;4)确保链上运行具备数据真实性与可审计性。
4.2 监管合规:香港、新加坡、内地交叉分析
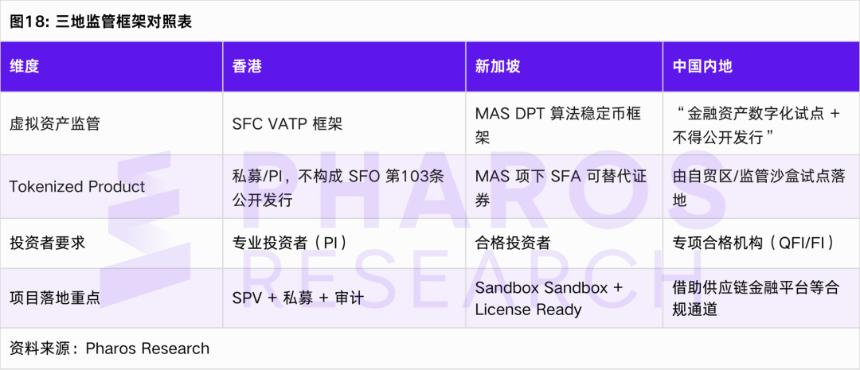
监管核心差异:香港更强调发行端合规与投资者分层管理;新加坡更强调牌照化与技术接口标准化;内地聚焦资产真实性、贸易背景与合规渠道封闭式流转。
4.3 风险治理落地:穿透式尽调
穿透式尽调不仅看票面文件,而是通过6大组件构建完整的可验证资产链路:
- 真实贸易验证:订单、物流、发票三链合一;
- 资金路径验证:资金归集账户、托管路径、资金三签;
- 经营数据验证:过去12–24个月GMV、回款率、违约率;
- 反洗钱与主体合规:KYC、股权结构、关联交易检查;
- 动态监控机制:退款率、冻结率、GMV跌幅触发器;
- 链上数据同步:Oracle每日推流6–12次;资产包元数据上链。
4.4 结构化设计:SPV、现金流分配(Waterfall)、增信
在RWA项目的实际落地中,结构化设计直接决定资产是否具备可融资性、可持续性与风险可定价性。成功落地的RWA项目在结构设计上呈现出高度趋同的三层逻辑:SPV隔离 → Waterfall分配 → 动态增信。
4.4.1 SPV结构:破产隔离的底座工程
SPV的首要功能是实现资产、运营主体与投资者之间的法律隔离,是机构投资者尽调中最先核查的结构要点。
(1)常见SPV架构选择
实务中,多数项目采用以下组合结构:开曼独立投资组合公司(SPC)或英属维尔京群岛(BVI)SPV作为发行主体,用于持有底层资产或资产收益权;香港作为资金中转与托管司法辖区,承接投资人资金与资产现金流;底层资产所在国设立本地项目公司或借款主体,与SPV通过合同或应收账款转让关系连接。
该结构的核心目的在于:即便资产服务方或平台发生经营风险,SPV层面的资产与现金流在法律上仍具备独立性,不进入其破产财产范围。
(2)破产隔离的关键实操点
机构通常会重点核查以下事项:SPV是否具备独立董事或受托管理人,避免被认定为实质控制;SPV是否有独立账簿、独立银行账户与审计安排;SPV与服务方、平台之间是否存在交叉担保、资金混同或隐性兜底条款。在2025年后,多家机构已明确要求:若SPV无法证明其经营与资金流的独立性,将直接被视为穿透主体,其信用风险需并表计入平台风险。
4.4.2 Waterfall机制:现金流可预测性的核心来源
现金流分配顺序(Waterfall)是RWA项目信用分层与风险定价的基础。一个清晰、可执行的Waterfall,是机构愿意给予较低信用利差的前提条件。
(1)标准化分配顺序
在多数债权类或收益权类RWA项目中,Waterfall通常设定如下:
- 托管与行政费用:包括托管银行费用、审计费用、法律与合规成本;
- 资产服务费:支付给底层资产管理或运营方,通常与资产存续规模或回款额挂钩;
- 优先级投资人本息:这是机构投资者关注的核心现金流来源;
- 次级份额收益:用于吸收部分资产波动或违约风险;
- 权益层或递延收益:通常归属于资产发起方或平台方。
这一分配顺序的核心逻辑在于:将不确定性尽量压缩在后端,使优先级现金流具有高度可预测性。
(2)Waterfall与风险定价的直接关系
在定价层面,Waterfall的清晰度会直接影响:优先级资产的PD(违约概率);投资人可接受的利差区间;是否需要