

作者:Jay Yu;编译:AididiaoJP,Foresight News
引言:从界面革新到逻辑重构
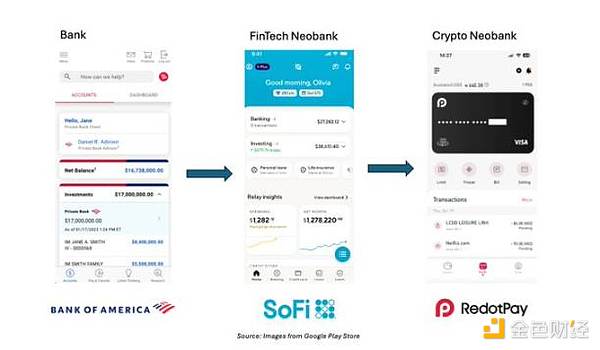
打开任意一款主流银行或金融科技App,其核心功能模块高度趋同:账户、支付、收益管理。这揭示了银行业的本质——它是用户与货币四种基本关系的交互界面:存钱(资产存放)、花钱(支付手段)、生钱(财富管理)与借钱(资金获取)。
过去十年,移动互联网催生了Revolut、SoFi等“数字银行”,将金融服务从实体网点迁移至手机端,实现了普惠与便捷。如今,走过十年历程的加密技术,正依托区块链无须许可、可编程的特性,绘制下一张蓝图:通过自我托管钱包、稳定币、链上信贷等组件,构建一种全球性、即时、可自由组合的新型银行体验。如果说移动技术重塑了银行前端,那么加密技术正在重写其后台逻辑。
演进脉络:从数字银行到加密银行
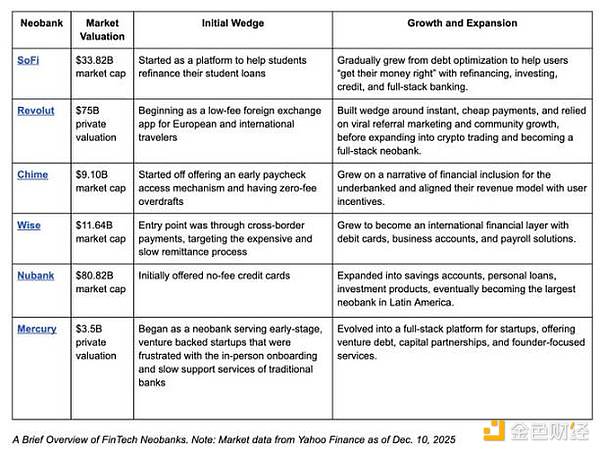
数字银行崛起于2008年金融危机之后,其核心模式是以科技公司身份提供前端体验,后端则由合作银行提供合规与保险支持。成功的数字银行往往以某个差异化功能(如学费贷款再融资、透明汇率兑换)为切入点,积累用户与交易量,形成增长飞轮。
当前的加密行业处于相似拐点。过去十年,加密领域已孕育出关键“楔子”:自我托管钱包实现了抗审查资产存储;稳定币创造了广泛可用的数字美元;Aave等协议构建了无须许可的信贷市场。这些组件共同铺设了一张无须许可的金融底层网络。下一阶段的关键,在于将这些无须许可的后端能力,与直观易用的数字银行前端体验相结合。
生态地图:存、花、生、借的加密实践
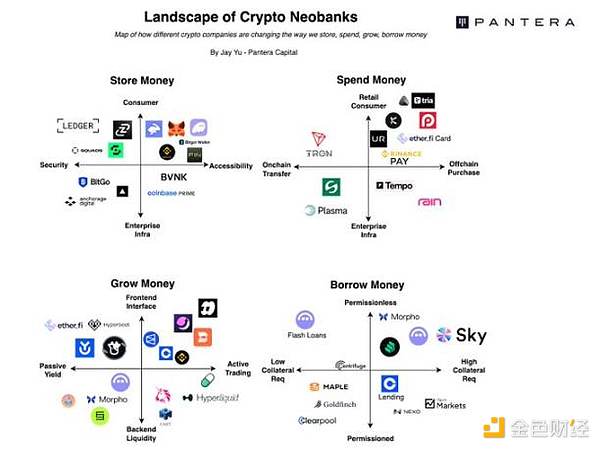
加密数字银行格局图
一个完整的“加密数字银行”生态正在形成。用户可通过Ledger进行自我托管资产,使用Etherfi卡或Bitget二维码完成支付,在Hyperliquid进行交易增值,并通过Morpho获取贷款。周边基础设施如钱包即服务、稳定币结算、合规牌照等也在同步完善。
头部中心化交易所如Binance、Coinbase已向数字银行形态拓展。Binance Pay覆盖超2000万商户,Coinbase则为持有USDC的用户提供自动收益。它们争夺的焦点,正是用户与资产关系的最初触点。
存钱:钱包作为滩头阵地
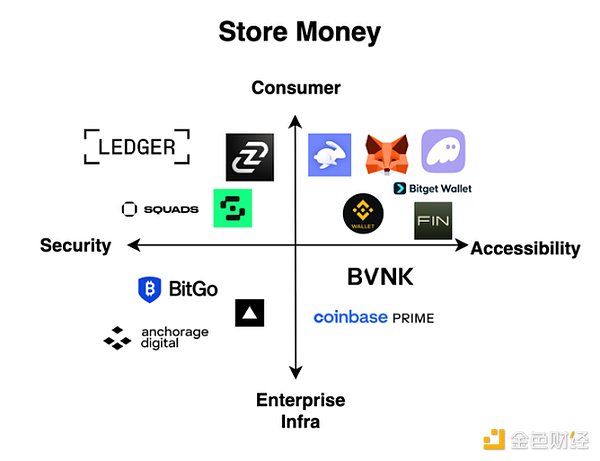
钱包是用户进入加密世界的首要入口,其格局可从“安全vs易用”、“消费级vs企业级”两个维度划分。MetaMask、Phantom等消费级钱包凭借体验优势占据了巨大流量,例如Solana链上约35%的交易通过Phantom发起。然而,若仅作为资产存储工具,钱包难以实现大规模盈利。因此,主流钱包正积极向交易平台演变,通过集成交易、支付等功能提升用户活跃度与变现能力。
花钱:支付赛道的双轨创新
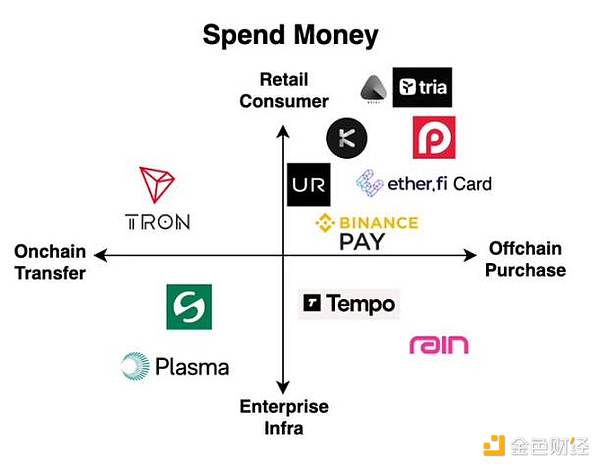
加密支付领域呈现两大方向:一是面向零售用户的稳定币卡应用(如Avici、Tria),其发展路径类似传统数字银行,关键在于通过返现机制、区域化策略或拉新能力建立差异化;二是面向企业的“稳定币专用链”(如Stable、Plasma),它们通过优化Gas费用、共识机制及兼容传统支付标准,服务于机构跨境转账等高频场景。
波场(Tron)是支付赛道的典型案例,其凭借低费率、快速度占据了全球稳定币交易量的25%-30%,关键在于早期深耕了尼日利亚、阿根廷等新兴市场。新兴支付链若想超越,需在商户网络与规模效应上构建十倍优势。
生钱:高流速的价值捕获
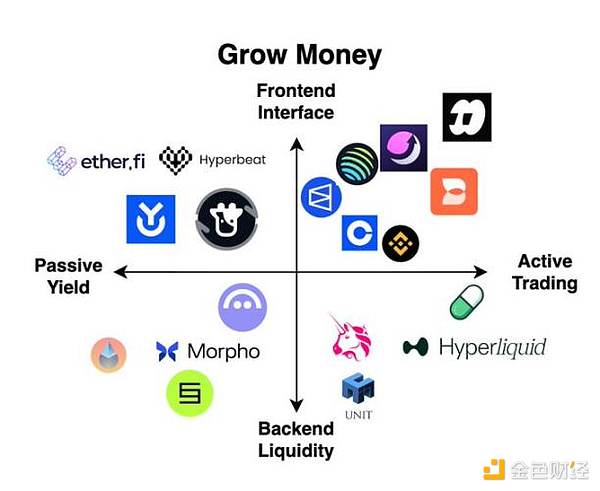
“生钱”是加密领域创新最密集的环节,涵盖质押、交易、预测市场等。中心化交易所(如Binance、Coinbase)是典型路径:从交易入口切入,逐步扩展至钱包、借贷、支付等全栈服务。DeFi项目如EtherFi也从流动性质押起步,逐步推出主动管理金库和实体信用卡,复制了数字银行的扩张逻辑。
以Hyperliquid为代表的永续合约平台,凭借高交易频次与巨大流水,具备了强大的现金流生成能力。其挑战在于业务周期性较强,且需摆脱“金融赌场”的公众认知。
借钱:解锁信贷的圣杯
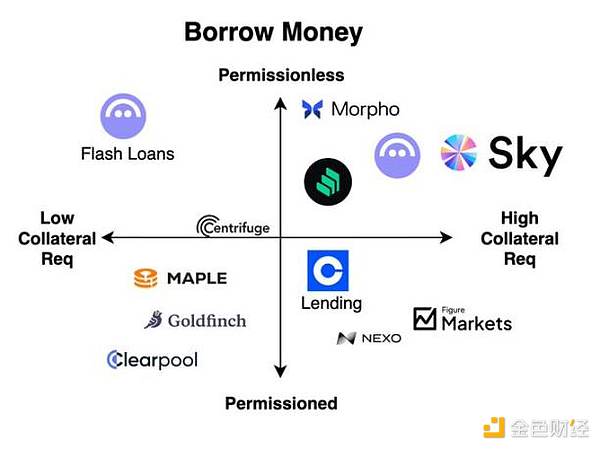
加密借贷目前以无须许可的链上超额抵押模式(如Aave、Morpho)为主流,牺牲资金效率以换取无门槛准入。另一侧是许可型借贷(如Maple Finance、Goldfinch),面向经过KYC的机构用户,允许不足额抵押,其护城河在于合规框架与B2B销售能力。
真正的“圣杯”在于不足额抵押的消费信贷,这需要可靠的链上身份系统与违约追责机制作为前提。目前该领域仍处于早期,闪电贷是纯加密原生无抵押贷款的雏形,但主要服务于套利机器人。下一代加密数字银行的突破点,可能在于融合DeFi效率与传统信贷模型的混合方案。
未来路径:五大关键机遇与挑战
1. 隐私与合规的对等补课:企业级应用对交易隐私有更高要求,新兴稳定币链多将隐私保护纳入路线图。同时,构建与现有金融体系同等甚至更优的合规框架,是规模化前提。
2. 实现现实世界的可组合性:将加密标准与SWIFT、ISO 20022、各地本地支付系统(如Pix、UPI)桥接,并吸引非加密原生用户使用,是扩大生态的关键。
3. 释放“无须许可”的潜力:利用无须许可的底层,构建全球资本高速流动的新协调机制。未来,AI代理可能成为重要用户,加密钱包的低门槛特性使其易于集成。
4. 本地化与全球化的战略选择:可深耕特定区域(如特定汇款走廊、供应链),依靠本地化合规与运营建立优势;亦可采用全球同步策略,依靠可组合性与网络效应取胜。
5. 突破不足额抵押消费信贷:这需要攻克去中心化身份、链上链下信用数据桥接等难题。一旦突破,将极大提升链上货币流速,并为无银行账户人群提供真正的金融服务。
结论:重写货币的底层逻辑
金融科技数字银行重塑了人与钱的交互界面,而加密数字银行旨在重构货币流动的底层逻辑。它并非仅是另一个App,而是通往全球性、可编程金融系统的门户。
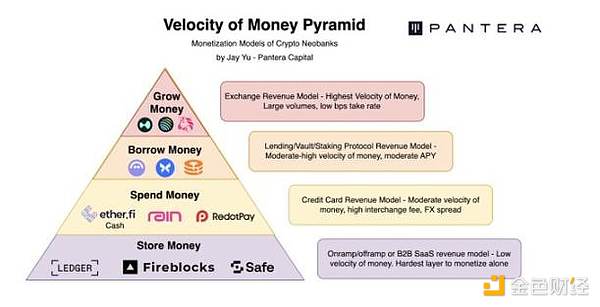
成功的加密数字银行需要清晰的“楔子”——一个能快速切入市场的独特价值主张,并迅速扩展产品线,覆盖存、花、生、借全链条。真正的收入源于“运动中的价值”,因此,从高流速的“生钱”与“借钱”领域切入,再向金字塔底端的“存钱”与“花钱”延伸,或许是更可行的路径。
当隐私、合规、现实世界可组合性、无须许可能力以及消费信贷等挑战被逐一攻克,加密数字银行将从加密资产的小众入口,演进为全球经济的潜在默认操作系统。第一波数字银行改变了银行的界面,而这一波,正在改变货币本身。