

华尔街策略师指出,尽管美联储存在多种途径来缩减其规模高达6.6万亿美元的资产负债表,但这一过程预计将代价高昂且历时漫长。近期,关于美联储资产组合规模的讨论再次升温,特别是随着将于北京时间周四凌晨公布的1月政策会议纪要,市场期待从中获取政策制定者对资产负债表的最新看法。
美联储的资产负债表在历经多轮危机驱动的资产购买后大幅膨胀。堪萨斯城联储主席杰夫·施密德上周警示,庞大的资产组合可能模糊货币政策与财政政策的界限。美联储负责监管事务的副主席米歇尔·鲍曼也主张应缩减美联储的金融影响力。
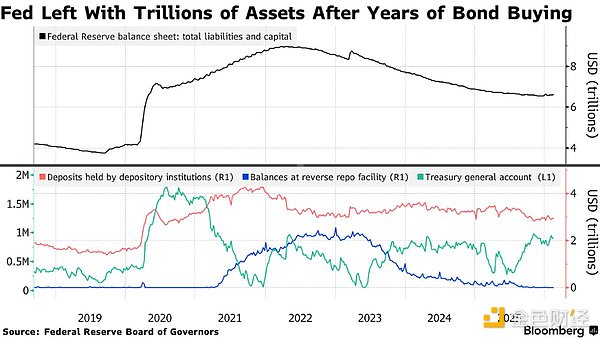 美联储的资产负债表在数年的债券购买后膨胀
策略师们分析了美联储可能采取的几种路径,包括放松鼓励银行在央行持有大量现金储备的监管规定、缩短资产持有平均期限、停止购买短期国债,甚至直接出售证券。然而,重启去年12月已暂停的量化紧缩(QT)进程被认为可能性较低。
无论最终选择哪条路径,市场共识认为这将是一个长期工程。摩根士丹利全球首席经济学家塞斯·卡彭特表示:“我认为这最早将是2027年的事。”野村证券美国利率策略主管乔纳森·科恩则强调,这一过程还需要与财政部达成共识,突然向私人投资者大量抛售国债可能产生反效果。
路径一:终止短期国债购买
花旗集团策略师指出,美联储可能会从目前每月约400亿美元的规模逐步放缓或完全停止短期国债购买。他们的分析显示,即使在今年6月停止购买,到2026年12月银行体系的储备金也不会出现大幅下降。但巴克莱银行分析师警告,此类行动可能危及美联储“充足储备”的政策框架,导致银行体系流动性波动加剧。
路径二:调整监管规定
德意志银行和摩根大通的策略师认为,通过放松流动性覆盖率(LCR)等监管要求,可以降低银行对准备金的需求,从而自然缩减美联储负债端规模。不过,监管改革需要时间。摩根大通经济学家指出,美联储目前正专注于巴塞尔协议III终局等其他改革,任何相关修订可能要到今年晚些甚至2027年才会推进。
路径三:调整资产结构
美联储可以通过将到期资产再投资于短期国债,或将其持有的抵押贷款支持证券(MBS)转为短期债务,以缩短整体资产组合的久期。此举能使资产负债表结构更接近危机前的常态,并为未来需要时提供更大的政策灵活性。然而,巴克莱银行估计,若美联储在五年内大幅减少长期债券持有,市场将需要额外吸收近1.7万亿美元的10年期等价债务,可能推高借贷成本40-50个基点。
路径四:直接出售资产
政策制定者已讨论过直接出售资产(尤其是抵押贷款支持证券)的可能性。摩根士丹利经济学家估计,直接出售机构MBS可能会使美联储当前的运营亏损短期内增加一倍以上。但从长远看,随着高息负债的减少,美联储的盈利能力有望得到改善。正如报告所言:“需要爬出一个更深的洞,但或许可以以更快的速度爬出来。”