

原创 | Odaily星球日报(@OdailyChina)
作者 | 叮当(@XiaMiPP)
2月24日,Backpack首席执行官阿曼尼·费兰特宣布了一项引发行业关注的质押兑换股权计划。根据该计划,用户如果将Backpack平台的原生代币质押至少1年,就有机会按固定比例将这些代币兑换成公司的真实股权。公司已为此计划预留了20%的股权。
这一简短声明释放的信息远超常规代币生成事件(TGE)的范畴。在传统的TGE叙事中,用户通常被视为流量来源或社区持币者;而Backpack的新设计,则试图让用户从产品使用者升级为法律意义上的公司所有者。
核心问题随之而来:这种模式真的能成立吗?它究竟是一种金融创新,还是一次在监管边缘的高风险实验?其改变的究竟是权力结构,还是仅仅是一种更高级的筹码管理方式?要理解这一点,需要回溯Backpack自身的发展轨迹。
Backpack:从废墟中重建的公司
Backpack是一个植根于Solana生态的“钱包+交易所”一体化平台,由前FTX和Alameda Research成员阿曼尼·费兰特创立。该公司成立于FTX崩盘之后,其核心宣传点在于合规与用户资产托管。
与币安等交易所“先交易、后生态”的发展路径不同,Backpack采取了反向策略。它从钱包和NFT业务起家,逐步积累用户、社区和技术基础,最终才推出了交易所业务。
回顾其历史,2022年FTX的崩塌重创了与之关联的众多项目。Backpack在FTX崩溃前刚刚完成一轮由FTX Ventures与Jump Crypto领投的2000万美元融资。随着FTX帝国倾覆,Backpack约80%的运营资金也随之蒸发。当时,Backpack的定位是“钱包 + xNFT 操作系统”,旨在为Solana用户提供更安全、集成的入口。
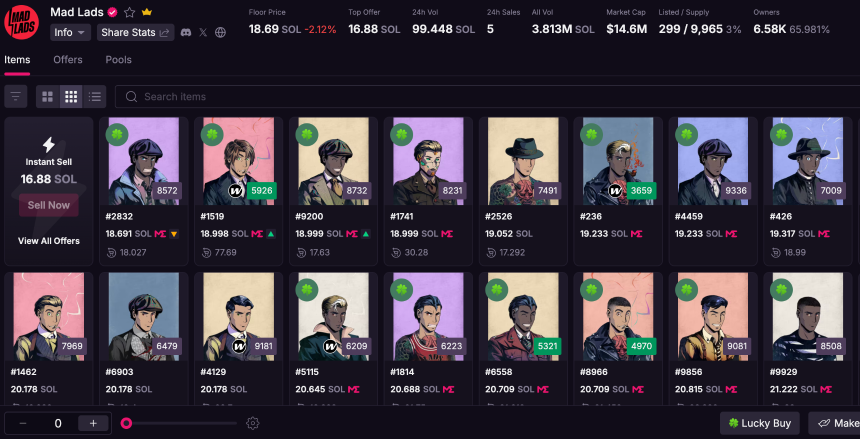
2023年4月,在熊市低谷期,Backpack低调推出了Mad Lads NFT系列。该系列铸造价为6.9 SOL,却迅速成为Solana上最顶级的NFT社区之一,最高地板价曾触及229.4 SOL。即便在NFT市场整体遇冷的背景下,Mad Lads的地板价仍维持在18.8 SOL左右,约为原始铸造价的2倍以上。
同年11月,Backpack获得迪拜虚拟资产监管局(VARA)牌照,并推出了Backpack Exchange(交易所),初期仅进行小范围测试。此时,它已通过钱包和NFT积累了用户信任,并试图通过交易所实现流量变现。2024年2月,Backpack完成1700万美元A轮融资,估值达到1.2亿美元。2025年1月,它以3270万美元收购了FTX Europe资产,从而获得了欧洲MiFID II牌照,进一步强化了其合规基础,并承诺处理FTX EU客户的索赔事宜。
历经近三年的发展,Backpack已从废墟中重建。截至目前,其平台累计交易量已超过4000亿美元,用户托管资产超过3.5亿美元。现在,它正试图进行一次更为激进的模式跃迁。
代币计划与股权联动机制
2月17日,Backpack宣布启动TGE前的身份验证,这是用户申领其平台代币的第一步程序。
根据Backpack公布的代币经济模型,其代币总供应量为10亿枚。其中,IPO前的总供应量为6.25亿枚(占总量的62.5%),将分为三个阶段释放:
- 第一阶段(TGE时):释放总供应量的25%,即2.5亿枚。其中,2.4亿枚(24%)分配给积分持有者,1000万枚(1%)分配给Mad Lads NFT持有者。此阶段代币100%分配给用户,无内部团队份额。
- 第二阶段(IPO前):占总量的37.5%,即3.75亿枚,作为“增长触发解锁”部分,将根据关键里程碑(如获得特定监管批准、新产品推出和地域扩张)逐步释放。
- 第三阶段(IPO后):同样占总量的37.5%,即3.75亿枚,将存入公司库存,并设定为期一年的锁定期,后续用于团队和投资者激励。
从分配方案中可以清晰看到,其代币发行与公司IPO计划紧密绑定。据悉,Backpack目前正在就一轮5000万美元的新融资进行磋商,估值目标为10亿美元。若按此估值计算,其为代币质押者预留的20%股权价值将高达2亿美元。
在加密货币行业的发展历程中,发行代币已从一种可选的融资工具演变为大多数项目的默认路径。然而,Backpack的模式超出了常见的范畴。从行业视角看,这一玩法试图填补一个空白:Coinbase在2021年成功IPO但从未发行原生代币;Uniswap等DeFi项目发行了治理代币却未走股权上市之路。Backpack则尝试“双轨制”——代币用于社区激励,股权用于长期所有权,这在加密行业尚无成熟先例。
“发币+IPO”双轨模式面临监管挑战
尽管Backpack的方案颇具创新性和大胆性,但其面临的核心挑战来自于监管层面。
在美国的监管语境下,绝大多数代币都有可能被美国证券交易委员会(SEC)认定为证券。一旦被认定为证券,发行公司就必须遵守相关的注册、信息披露及反欺诈规则。如果未来推进IPO,SEC势必会审查其代币发行的历史、结构设计以及是否存在潜在违规记录。
更为复杂的是,股权与代币并存可能引发“所有权冲突”。IPO的机构投资者可能会担忧自身权益(如投票权、分红权)被稀释,而代币持有者则期待捕获价值。这种结构可能被监管机构视为“双重融资”或存在误导投资者的行为。特别是在2022至2024年加里·詹斯勒执掌SEC的时期,监管执法趋于严格,导致许多项目直接放弃了IPO的打算。
简而言之,发币走的是“去中心化/链上融资”的快车道,而IPO走的是“中心化合规/股权融资”的慢车道。Backpack正试图同时驾驭这两辆车,这需要极其精巧的结构设计能力和与监管机构的有效沟通能力,否则可能面临上市延误甚至监管处罚的风险。
加密行业虽无完整先例,但并非毫无借鉴。同为中心化交易所的Coinbase在2021年成功上市,但据悉其内部也曾考虑过发币。Backpack的联合创始人Can Sun在两年前的一则播客中透露,他曾参与Coinbase的上市工作,并协助设计过代币经济模型。尽管Coinbase最终选择了纯股权上市路径,但这一经验为Backpack当前的尝试提供了参考。当时,Can Sun就已计划在Backpack实现这个未竟的想法。
新模式能否改变行业?
当前加密行业的一个普遍现象是,大量代币在上线一年后价格缩水80%以上,“发币即巅峰”几乎成为一种魔咒。Backpack似乎在探索另一条路径:让代币拥有通向公司股权的可能性,从而推动激励方式的根本性变革。
过去,行业熟悉的模式是“用产品赚币”——项目方先开发出有价值的产品,用户通过使用产品来赚取代币回报,例如手续费分成、流动性挖矿、空投等,代币的价值最终源于产品的实际表现与需求。而Backpack的新模式则更接近“用代币预期反哺公司估值”——通过股权绑定和IPO叙事,利用代币的未来价值预期快速聚集资金、社区和市場注意力,从而推高公司估值、加速融资和产品迭代进程。在这里,代币不再仅仅是奖励工具,而是成为了驱动公司估值的引擎。
当然,这种转变充满了不确定性。监管机构将如何界定这种混合模式?股权与代币持有者之间的权利如何平衡?市场是否会真正为“未来股东”这一叙事买单?这些问题目前都没有现成的答案。但在加密行业经历周期低谷、寻求突破的时刻,Backpack的尝试至少提供了一种新的思考方向和市场张力。
Backpack曾在FTX的废墟上重建自身,这一次,它试图在传统金融与加密金融的制度裂缝中,搭建一座沟通的桥梁。