

作者:RWA.xyz 编译:Block unicorn
摘要
在代币化资产浪潮中,资产配置库正崛起为连接链上资本与机构级资产的核心分销基础设施。本文旨在为机构资产管理者提供一份全面指南,详细阐释资产配置库的定义、运作机制及其所代表的战略机遇。
发展历程。机构资产代币化经历了三个阶段演进:从最初的链上记录、代币化国债实现产品与市场契合,到如今私募信贷等复杂资产通过“代币化工程”与DeFi基础设施整合。资产配置库的出现,正是为了解决私募信贷等资产与链上资本的结构性错配问题。
什么是资产配置库?资产配置库是构建于DeFi借贷协议之上的智能合约分配工具。其核心角色是风险管理者,他们负责审核抵押品资格、设定风险参数并分配稳定币流动性。可以将其类比为传统金融中主经纪商的抵押品和保证金部门——协议提供基础设施,而风险管理者决定融资能否实现。
为什么值得关注?资产配置库不仅是风险管理设施,更是强大的分销渠道。当代币化产品被接受为抵押品,便接入了包含资产发行方、代币化平台、借贷协议、风险管理者及分销平台在内的五层价值链,从而触及更广泛的投资者群体。
需求创造机制。成为合格抵押品开启了杠杆循环:借款人抵押代币借出稳定币以增加敞口,这一过程创造了借贷需求,为金库存款人带来收益,吸引更多流动性,形成自我强化的增长飞轮。通过与Coinbase等平台集成,该模式可扩展至零售及机构存款端。
本指南将深入分析市场动态、解析资产配置库的运作与传统基金的差异、介绍五层分销架构,并通过Fasanara的mF-ONE案例展示其在私募信贷领域的实际应用,最终为评估此机遇的基金管理者提供战略概要。
发展历程
机构代币化资产的发展可分为三个阶段,每个阶段都解决了前一阶段的局限性。
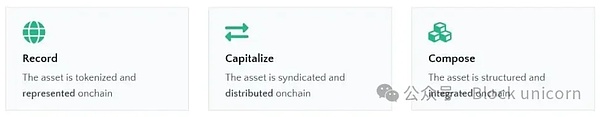
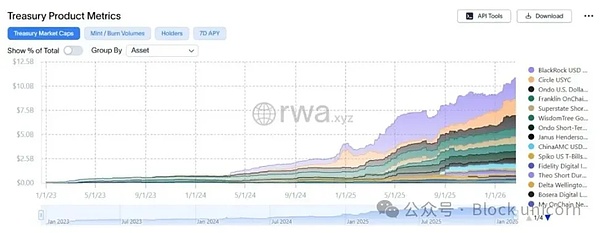
早期尝试始于2018年后,KKR、Hamilton Lane等机构尝试将基金代币化以提升运营效率,但并未立即激发大规模市场需求。转折点出现在美联储加息后,链上稳定币收益率下降,资本开始涌入代币化国债产品,使其市值迅速突破百亿美元,证明了区块链作为新分销渠道的潜力。
随后,市场对高收益私人信贷产品的需求增长。然而,此类资产与DeFi的实时结算、高流动性要求存在根本性错配。资产配置库应运而生,通过将代币化信贷产品整合为DeFi借贷市场的抵押品,解决了这一关键的分销难题。
什么是资产配置库?
金库(Vaults)
在加密领域,“金库”泛指持有资产的智能合约,可视为一种链上投资工具。与传统基金通过法律文件治理不同,金库由智能合约编码的规则自动执行。
资产配置库
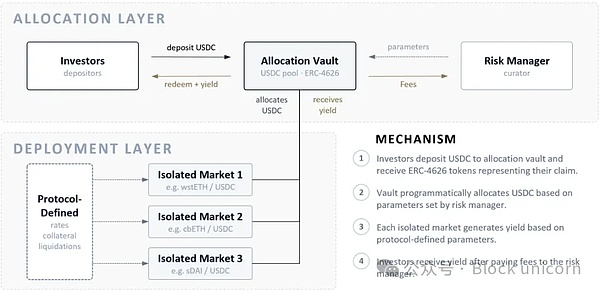
特指构建于借贷协议之上的智能合约分配机制。风险管理者(策展人)设定策略和参数,决定如何将存入的资产(如USDC)部署到各个独立的借贷市场。
图1:资产配置库架构与收益分配
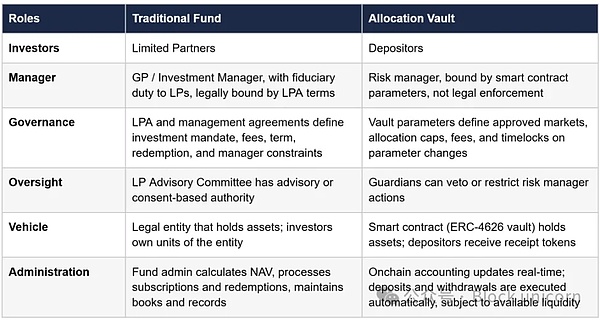
基金 vs. 资产配置库
两者核心区别在于信任与执行模型。传统基金依赖法律和受托责任,执行是事后的;而资产配置库将规则编码入智能合约,执行是事前的、自动化的。
链上分销堆栈
代币化产品的完整链上分销流程包含五个层级,类似于传统金融价值链,但通过区块链实现了自动化和互联。
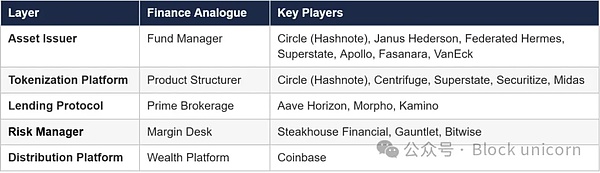
第1层:资产发行方(基金管理者)
负责制定策略并发行资产。代币化后,资产可作为抵押品接入下游融资与分销渠道,无需为每个交易对手构建定制设施。
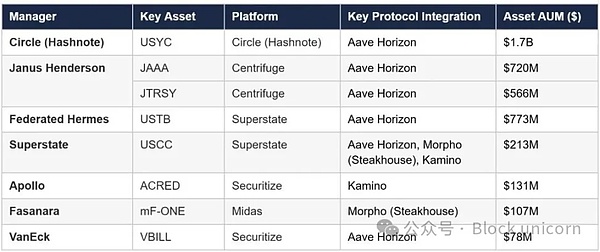
图表A:已启用协议集成的关键管理机构
第2层:代币化平台(产品结构化者)
将基金策略打包成标准化的可组合代币,使其能够嵌入DeFi协议和收益产品。
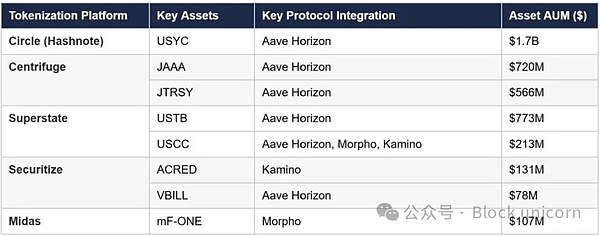
图表B:已启用协议集成的关键代币化平台
第3层:借贷协议(主经纪商)
提供自动化借贷、计息和清算的基础设施平台,如Aave Horizon、Morpho和Kamino。它们依赖预言机提供资产价格以执行规则。
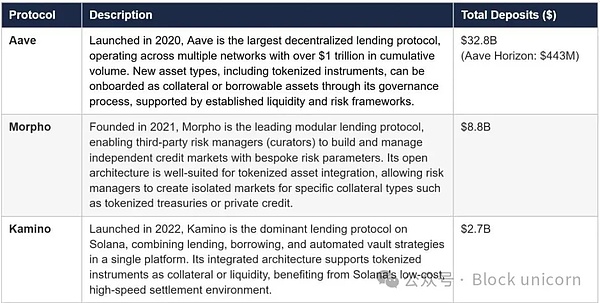
图表C:已启用代币化资产抵押的关键借贷协议
第4层:风险管理者(保证金部门)
承担传统经纪商中保证金部门的职能:审核抵押品、设定风险参数、分配流动性。如Steakhouse Financial、Gauntlet等机构扮演此角色。Bitwise于2026年1月成为首家在Morpho上推出资产配置库的大型传统资管公司。
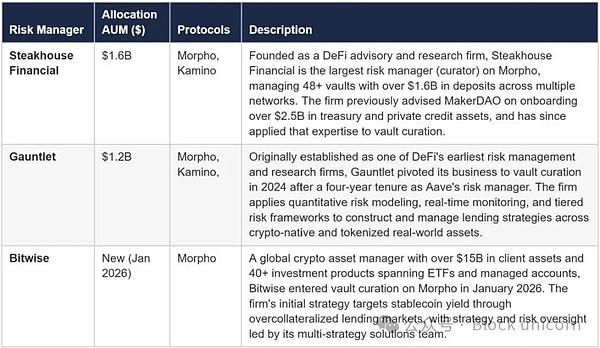
图表D:关键风险管理机构简介
第5层:分销平台(财富平台)
聚合存款并将其路由至资产配置库,面向终端用户提供收益产品,如Coinbase的USDC借贷产品。集成分销平台是扩展规模的关键机制。
案例研究:Fasanara与Midas的mF-ONE
背景
2025年,私募信贷管理公司Fasanara Capital与代币化平台Midas合作,将其旗舰策略F-ONE代币化为mF-ONE。该产品在Morpho上推出,由Steakhouse Financial管理风险,规模迅速超过1.6亿美元。
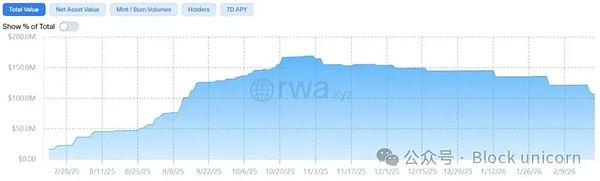
问题:结构性错配
私募信贷基金通常有月度认购、季度赎回条款,这与DeFi市场要求的即时流动性和清算退出路径存在根本冲突。
解决方案:法律架构与流动性工程
mF-ONE并未直接代表基金份额,而是通过破产隔离结构发行不记名债券凭证,实现了无需许可的二级转让和清算扣押。同时,其设计了三层资本结构,包括一个约10%规模的即时流动性套利层,将季度可赎回基金转化为适合实时结算市场的工具。
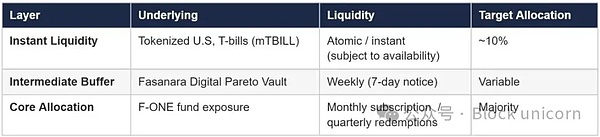
资金流:从认购到杠杆
图2:简化的mF-ONE端到端流程图
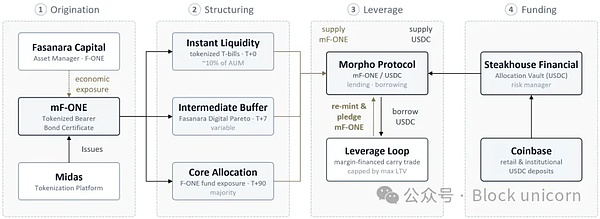
流程涵盖从投资者认购、资本结构化、抵押借贷获取杠杆,到最终通过Coinbase等平台分销给终端储户的全链条。
压力测试场景
针对清算场景,mF-ONE设计了多级退出路径:原子赎回(最快)、二级市场出售(中等)、标准基金赎回(最慢但可靠)。这种流动性瀑布结构确保了清算人在压力环境下仍有经济可行的退出方式。
主要结论
mF-ONE的成功表明,私募信贷的成功代币化需同时解决:1. 构建可组合的法律代币结构;2. 将流动性工程内置到产品中;3. 与信誉良好的风险管理者合作;4. 设计分销基础设施;5. 预先工程化压力测试场景。
机构资产管理者的考量
机构在参与前需对战略、监管、运营等多方面进行评估。
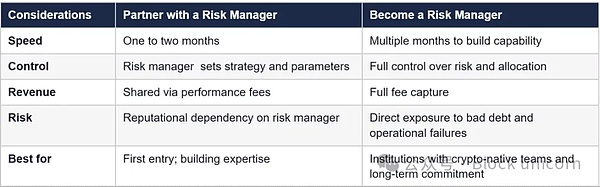
战略考量
主要有两种路径:一是将基金代币化并与现有风险管理者合作;二是像Bitwise一样,自主构建或收购风险管理能力。对于大多数机构,建议先从合作模式入手积累经验。
监管考量
需关注证券分类、KYC/AML合规、风险管理者的潜在受托责任、以及不同司法管辖区(如MiCA、美国证券法)下的注册要求。
运营考量
关键点包括:预言机与估值风险、密钥管理与升级控制、7x24小时运营能力、智能合约风险等。
会计和税务考量
目前对于DeFi金库份额的会计和税务处理尚无明确共识,建议在部署前咨询专业顾问。
结论
代币化资产已抵达分销拐点。核心挑战从“如何代币化”转向“如何构建兼容DeFi基础设施的产品结构”。资产配置库将在这一演变中扮演核心角色,2026年有望见证传统金融与DeFi融合的加速。
mF-ONE案例提供了一条已验证的路径,但并非唯一模式。随着框架成熟,先行者构建的DeFi专业知识、风险管理关系和分销记录将形成护城河。资产配置库代表了一种更开放、可互操作金融体系的构建模块,其发展前景值得所有机构资产管理者密切关注。