
核心要点
- 跨境支付公司的稳定币战略呈现三大路径:接受稳定币收款、申请牌照自主发行、以及通过离岸独立品牌隔离风险。目前仅有少数公司拥有已落地的产品。
- 在当前支付体系下,稳定币在跨境支付中的费率与速度优势并不显著。随着本地支付渠道的普及,传统转账成本已大幅降低,核心成本与时间瓶颈在于境内结算与汇兑环节,而这恰恰是稳定币难以绕过的。
- 新兴数字银行(Neobank)被视为稳定币支付价值链中最具价值的环节。稳定币的真正潜力在于构建生态内闭环,而东南亚、中东及非洲等银行基础设施薄弱的地区,则是最有潜力的落地场景。
稳定币跨境支付的理想与现实
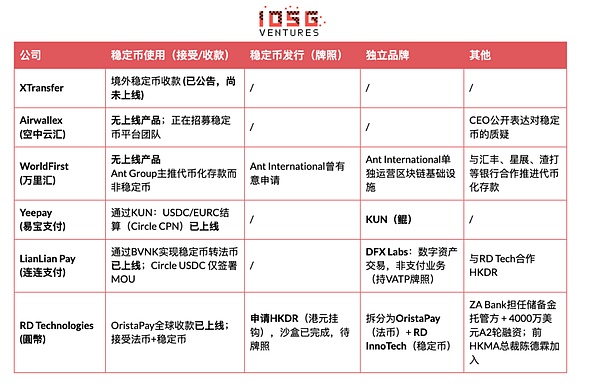
目前,亚洲跨境金融科技公司在稳定币领域的布局主要围绕三个方向展开:
- 稳定币使用:作为支付方式之一,接受客户以稳定币进行结算。
- 稳定币发行:申请相关金融牌照,旨在发行自有品牌的稳定币。
- 独立品牌运营:通过设立离岸的独立实体来开展加密及稳定币相关业务,以隔离监管风险,保护境内核心牌照。
独立离岸实体成为普遍选择
观察市场可见,所有已开展实质性稳定币业务的公司,均通过独立离岸实体进行运营,例如Yeepay旗下的KUN、LianLian旗下的DFX Labs以及RD Technologies旗下的RD InnoTech。
产品落地缓慢:收款为主,发行尚在途中
当前,大多数公司从“稳定币收款”切入,而非难度更高的发行。包括LianLian、KUN、OristaPay在内的平台均提供了此类服务。而真正接近发行稳定币(HKDR)的,目前仅有RD InnoTech。
一个值得注意的现象是,尽管有公司提供稳定币支付服务,但极少像传统支付公司那样公开、明确地披露其费率和到账速度。BVNK是少数披露者,其费率构成为:0转账费 + 标准换汇成本 + 钱包出入金服务费 + 区块链网络手续费。
关键节点:2026年3月的香港牌照
香港金融管理局(HKMA)计划于2026年3月颁发首批稳定币发行人牌照,预计数量极为有限。目前已公开确认申请的公司包括RD InnoTech、京东科技以及Anchorpoint Financial。其中,已进入HKMA沙盒的RD InnoTech被视为获批概率较高的参与者。
此次发牌结果,不仅将决定哪些公司能从“使用方”升级为“发行方”,更将检验香港能否真正成为独立的稳定币中心。
深层困境:稳定币的优势何在?
在现有跨境支付链条中,稳定币难以展现压倒性优势。
一笔资金从境外进入中国大陆,通常经历三个核心环节:转账、汇兑和境内结算。
- 转账:资金从付款方移至支付平台。
- 汇兑:将外币兑换为人民币。
- 境内结算:将人民币最终存入国内银行账户或支付宝。
传统转账成本已被“本地支付渠道”大幅压缩。
过去,SWIFT网络高昂的费用和漫长的耗时是跨境支付的主要痛点。但如今,许多跨境金融科技公司通过构建全球本地支付网络(如美国的ACH、欧洲的SEPA),在内部完成资金调拨,完全绕过了SWIFT,使得跨境转账环节的费用已趋近于零,速度接近实时。
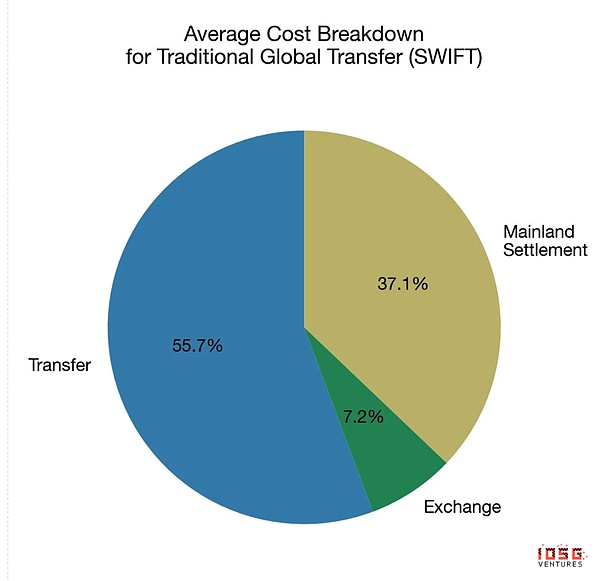
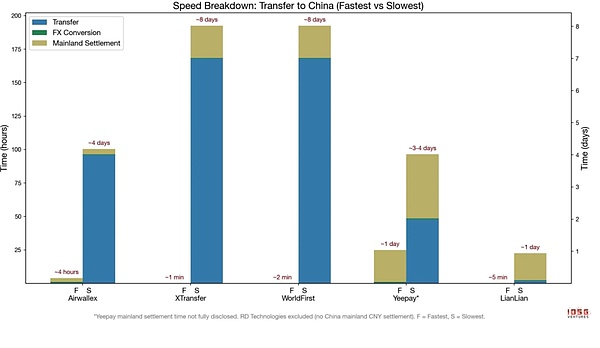
成本分析显示,境内结算已成为当前跨境支付最主要的费用来源,占比可达58%。然而,只要用户最终需要的是人民币现金,这一环节就无法被稳定币消除。
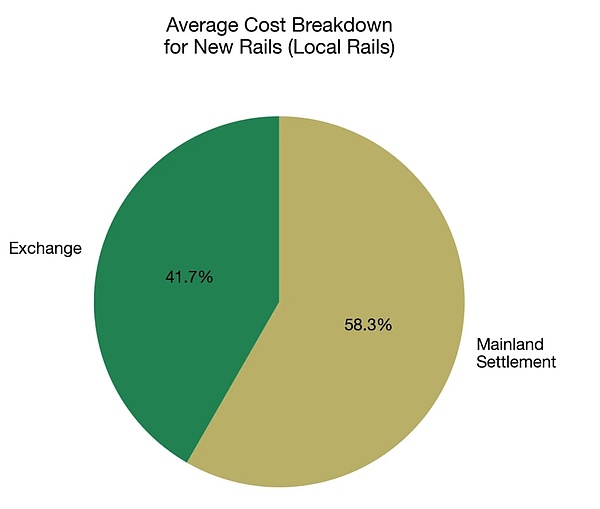
与此同时,汇兑是另一项不可避免的核心成本。稳定币支付服务商同样需要为用户完成法币与稳定币之间的兑换,在汇兑利差上并无本质优势。因此,在转账环节已高度优化的今天,稳定币在传统跨境支付模式中,对提升用户体验的空间确实有限。
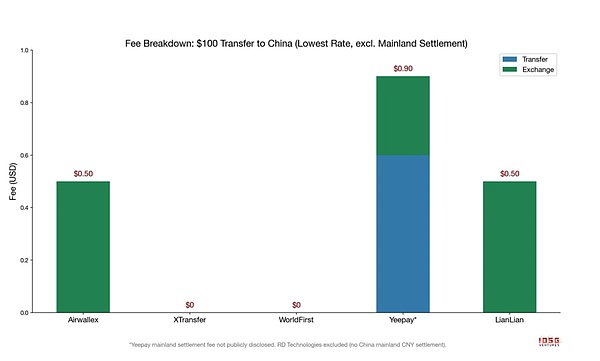
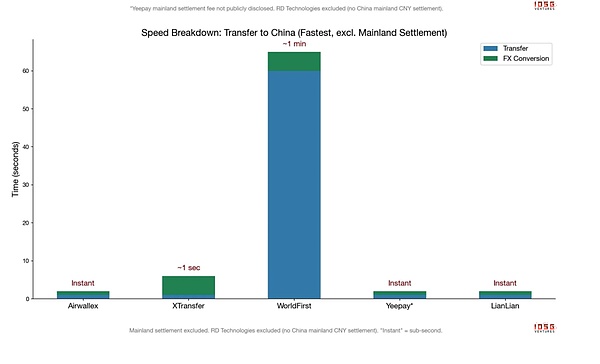
结论是,若仅对比纯粹的跨境转账环节(剔除境内结算和汇兑),稳定币相比成熟的本地支付渠道方案,已无显著改善余地。
投资启示:新兴数字银行的叙事崛起
核心观点:新兴数字银行是解锁稳定币价值的关键
稳定币跨境支付的完整价值链可分为三层:
- 发行层:如Tether、Circle及未来的持牌发行商,负责创建稳定币。
- 基础设施层:如BVNK、Circle支付网络,负责稳定币的流转、兑换与桥接。
- 分发/终端层:即新兴数字银行,负责将稳定币转化为本地消费能力,是触达用户的“最后一公里”。
其中,新兴数字银行是价值链中的核心瓶颈,也是最高价值的机会所在。
构建生态闭环才是终极优势
稳定币支付的真正威力,在于其能构建一个完全基于数字资产的封闭生态。设想一个场景:商家以稳定币收款,用稳定币向供应商付款,员工以稳定币领取薪资,并通过支持稳定币的新兴数字银行进行日常消费。整个流程完全在链上完成,无需触碰传统法币渠道,实现零摩擦、低成本。
一旦生态中任何一方需要将稳定币兑换回法币,传统金融体系的出金成本(即前文提到的境内结算费)便会重新引入。因此,稳定币支付在银行基础设施薄弱、汇款需求旺盛或加密原生社区中更具吸引力。此外,新兴数字银行通常能为用户持有的稳定币提供高于市场平均水平的收益,这进一步增强了其作为支付和储蓄工具的吸引力。
目标市场:金融基础设施薄弱的地区
稳定币叙事最强的落地场景,是那些传统银行服务不便或成本高昂的地区:
- 东南亚(菲律宾、越南、印尼):无银行账户人口比例高,移动互联网渗透率高。
- 中东及非洲:庞大的侨汇市场,本地支付渠道不完善,且部分国家(如阿联酋)监管态度积极开放。
Tether投资越南新兴数字银行SQRIL,正是这一战略的明确信号——押注于“最后一公里”,让用户在本地直接使用USDT进行消费。
投资窗口:A轮/B轮时机最佳
稳定币新兴数字银行是重基础设施和合规的生意,需要本地牌照、银行合作、合规系统及用户信任。
- 种子/Pre-A轮过早:商业模式未经验证,监管风险高。
- A轮/B轮为最佳窗口:需求得到初步验证,合规路径基本清晰,单位经济效益可测算,投资风险相对可控。
- 后期/IPO阶段可能偏晚:估值已充分反映成熟商业模式溢价。
主流跨境支付公司稳定币战略详解
Airwallex(空中云汇):审慎观望,内部备战
Airwallex采取相对谨慎的策略,优先巩固传统支付优势。其CEO曾公开表示,公司已能实现“近乎免费、实时到账”的转账,对稳定币的即时必要性持怀疑态度。尽管公司在2025年招聘了稳定币相关工程师,构建内部结算平台,但截至目前尚未推出任何稳定币相关产品,也未与主流稳定币发行方建立公开合作。其2026年战略重点仍在地域扩张和AI工具,而非稳定币。
XTransfer:积极布局,产品待上线
XTransfer于2025年8月宣布将推出境外稳定币收款服务,但至2026年2月尚未正式上线。市场推测其可能采用“双钱包”模式,允许企业同时管理法币和稳定币资金。
WorldFirst(万里汇):集团层面构建区块链基础设施
WorldFirst自身产品暂未涉及稳定币。但其母公司蚂蚁国际(Ant International)正在大力构建基于区块链的“代币化存款”基础设施Whale平台。这并非发行稳定币,而是与汇丰、渣打等合作银行,将传统存款代币化,实现实时结算。该技术未来可能逐步赋能至WorldFirst的支付网络。
Yeepay(易宝支付):通过独立品牌“KUN”曲线进军
Yeepay官方产品未整合稳定币,但其联合创始人通过独立离岸品牌“KUN”积极布局。KUN已接入Circle支付网络,支持USDC/EURC结算,并与WSPN等稳定币项目合作。其明确表示服务对象为“中国大陆和美国以外”的客户。
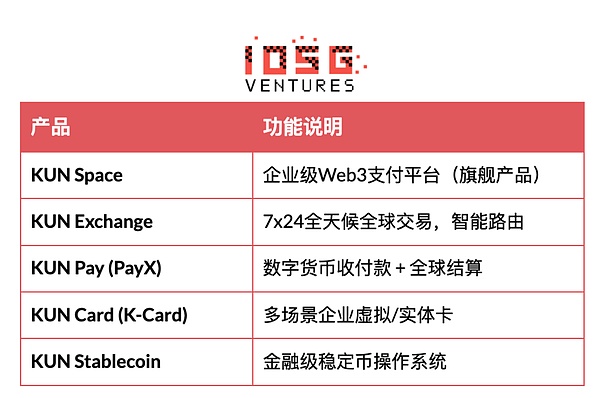
LianLian Pay(连连支付):多条腿走路的积极实践者
连连支付是中国公司中稳定币战略最为积极的代表之一,采取多路径探索:
- 与Circle签署备忘录,探索USDC用于大额支付。
- 通过BVNK合作,已上线稳定币收款自动兑换为法币的服务。
- 与RD Technologies合作,计划支持其即将发行的港元稳定币HKDR。
- 通过全资持有的香港持牌虚拟资产交易平台DFX Labs,提供加密货币交易与托管服务,形成了完整的业务矩阵。
RD Technologies(圓幣科技):香港牌照的有力竞争者
由香港金管局前总裁创立,拥有得天独厚的监管背景。其业务分拆为两部分:
- OristaPay(源稳支付):基于法币的B2B跨境支付平台,已上线支持稳定币收款的Global Collection服务。
- RD InnoTech:专注于发行港元稳定币HKDR,已进入HKMA沙盒,并计划申请正式牌照。
公司已获得来自ZA Bank等机构的投资,并与ZA Bank在储备金托管和分销方面达成合作。
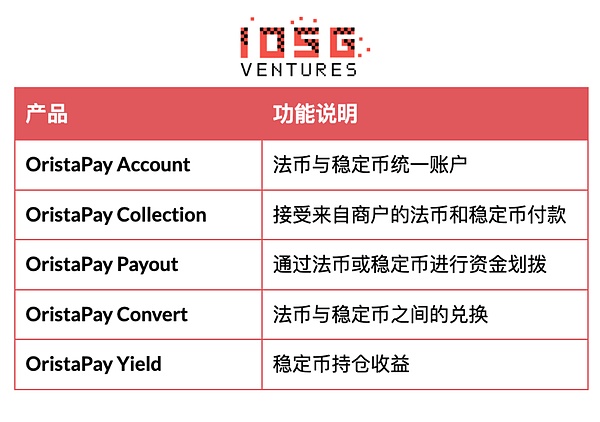
附录:跨境支付公司费率与速度对比
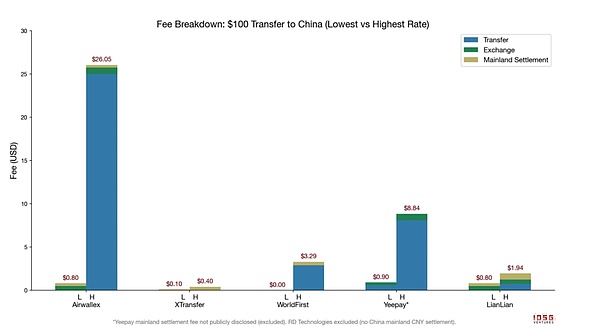
费率对比:从海外向中国汇款100美元(最低费率场景)
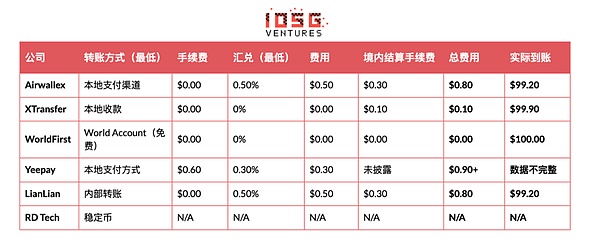
备注:
- 各公司最低费率通常设有交易量门槛或特定条件。
- WorldFirst的0费用针对个人支付宝提现,B2B业务仍有费用。
- RD Technologies未公开其手续费信息。
费率对比:从海外向中国汇款100美元(最高费率场景)
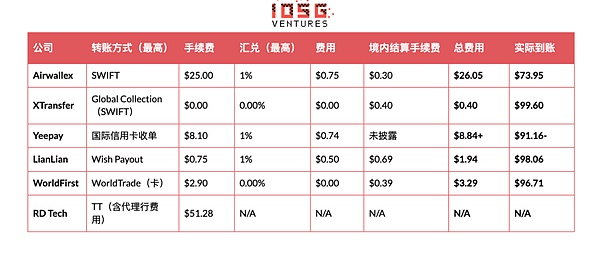
备注:高费率通常出现在使用信用卡、SWIFT等传统渠道时。
速度对比:从海外向中国汇款(最快路径)
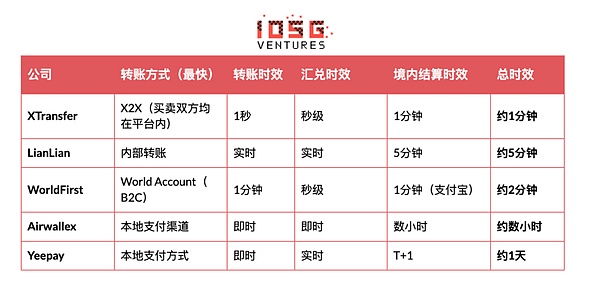
速度对比:从海外向中国汇款(最慢路径)
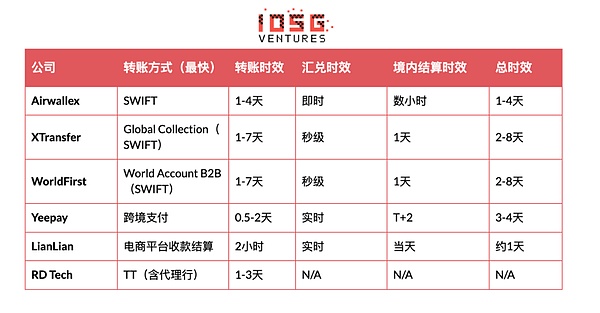
备注:最慢速度通常受限于SWIFT网络和银行工作日的结算流程。稳定币支付的速度优势,在传统渠道也已实现“实时”到账的背景下,并不突出。