

上周末美股收盘,曾引领市场的七大科技巨头(Mag 7)年内涨幅尽数回吐。据 Yahoo Finance 数据,特斯拉年内下跌26.4%,微软跌15%,Meta跌15.2%,英伟达跌10%,亚马逊跌9.5%,谷歌跌9%,苹果跌幅相对较小为2%。大盘层面,标普500指数已连续五周收跌,创下七个月新低,年内累计下跌5.1%;道琼斯指数则已进入回调区域。这是自2022年以来最长的连续下跌纪录。
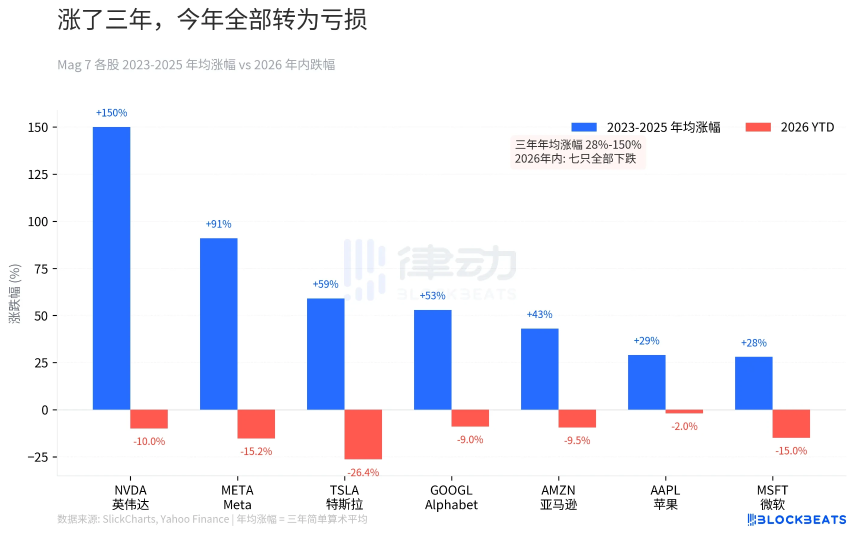
个股的剧烈回调正在侵蚀过去三年的牛市信仰。以英伟达为例,其在2023年暴涨239%,但如今自2025年10月高点已下跌21.2%。Meta在2023年上涨194%,目前距高点也已跌去15.2%。市场增长的减速轨迹清晰可见:相关盈利增速从2024年的107%放缓至2025年的64%,再到2026年预期的23%。当增长放缓而估值未能同步调整,音乐停止后,被忽视的风险溢价要求一次性补偿。
预期翻转:从降息到加息概率超50%
股价下跌仅是表象,核心驱动力在于市场对美联储利率政策的预期发生了180度逆转。
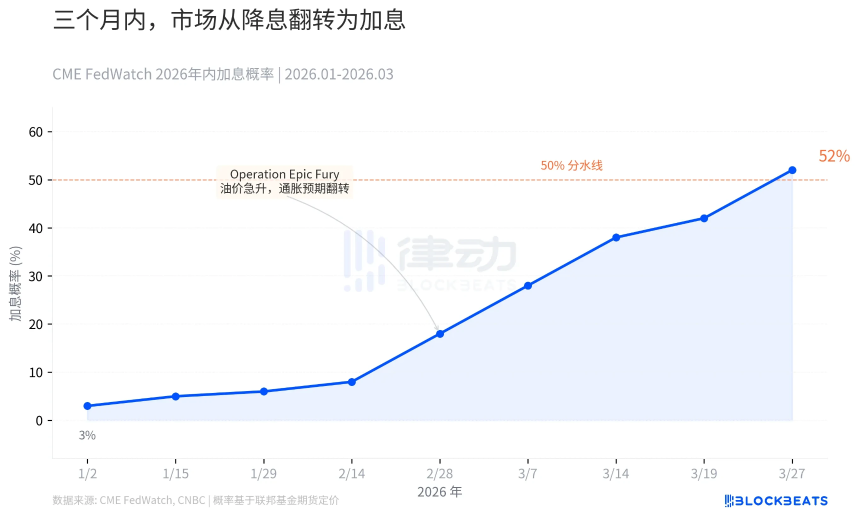
根据CME FedWatch数据,2026年年初,市场仍在计价年内降息,加息概率不足3%。转折始于2月底的地缘政治事件——“Operation Epic Fury”行动导致霍尔木兹海峡局势紧张,威胁全球约20%的石油运输。布伦特原油价格随之飙升,至3月27日收于112.57美元,年内涨幅达45%。油价推升通胀预期,进而彻底重塑了利率定价。截至3月27日,期货市场定价显示,美联储年内加息概率首次突破50%,达到52%。这是自2023年初以来,市场首次从“降息预期”翻转为“加息预期”。
谁跌得最狠?市场重新评估“确定性”
在七大巨头中,跌幅最大的并非波动性通常较高的特斯拉。
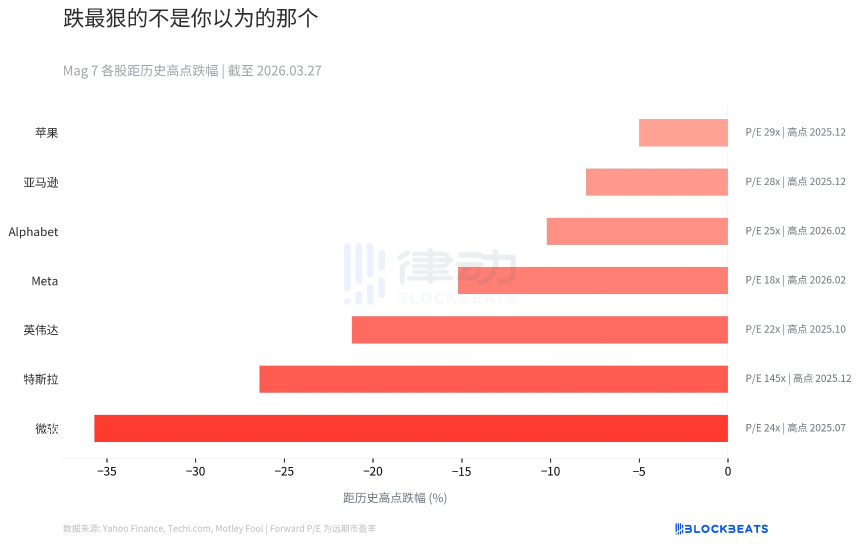
综合Techi.com与Motley Fool数据,微软自2025年7月高点下跌约35.7%,成为Mag 7中距历史高点跌幅最大的公司。特斯拉(-26.4%)和英伟达(-21.2%)分列二、三位。然而,观察远期市盈率(Forward P/E)可以发现更深层逻辑:特斯拉的远期市盈率高达145倍,而微软仅为24倍。这表明,在市场环境恶化时,此前享受“确定性溢价”的微软,其估值收缩反而更为剧烈。苹果最为抗跌,仅自高点回调约5%,但其29倍的远期市盈率显示,这种“安全性”的代价并不低廉。
6500亿美元AI资本开支:烧钱效率受拷问
巨头们为2026年制定了空前规模的资本开支计划,这在高利率预期下成为市场关注的焦点。
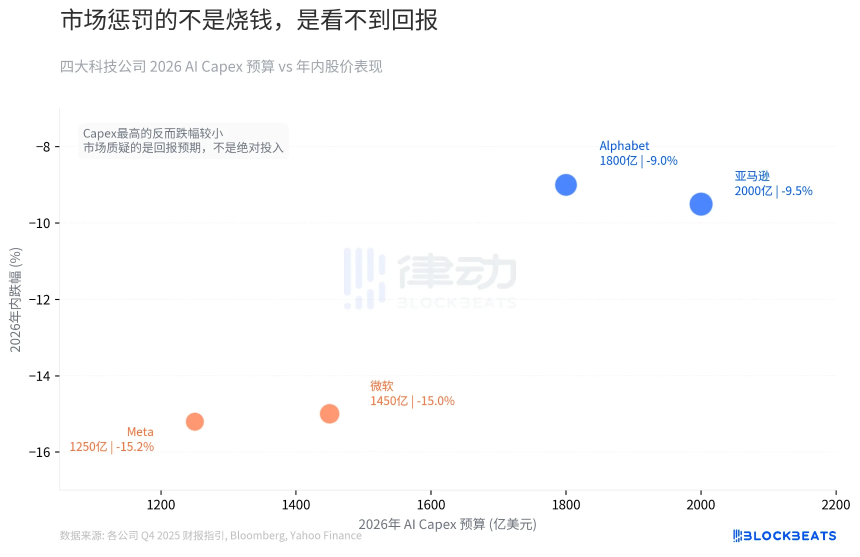
根据各公司2025年第四季度财报指引及Bloomberg汇总数据,亚马逊、谷歌、微软、Meta四家公司2026年在AI领域的资本开支预算合计约6500亿美元,较2025年的3810亿美元激增约67%。有趣的是,开支规模最大的亚马逊(2000亿美元)和谷歌(1800亿美元)年内跌幅相对较小(分别为-9.5%和-9%),而开支规模稍低的微软和Meta却跌幅更大。市场惩罚的并非投入的绝对规模,而是投资的回报可见度。亚马逊和谷歌的AI投入有明确的现金流业务(AWS、搜索广告)作为变现支撑,而微软和Meta的巨额投入(如Copilot、AI Agent)的货币化路径尚不清晰,在加息周期中更易受到质疑。
资金流向突变:周期板块成新宠
资金正在用脚投票,大规模撤离高估值科技板块,转向更具防御性和直接受益于通胀环境的领域。
据State Street Global Advisors数据,2026年年初至今,能源、材料、工业等周期性板块的ETF净流入达190亿美元,占全部板块ETF流入的65%,远超其市场权重。Morningstar数据显示,自然资源基金在1月单月流入75亿美元,创该板块历史纪录。ETF Trends数据显示,周期性板块年内平均上涨20%,而科技板块下跌6%,标普500指数整体仅微涨0.5%。军工ETF同样获得大量资金涌入。
利率预期的逆转,使得悬在半空的6500亿美元AI开支计划显得格外突兀。机构资金正在迅速重新配置,从依赖未来成长的科技股,转向能源、军工等更具即期逻辑的板块。多位经济学家将当前局面形容为“多维扰动”,并对美国经济衰退风险发出警告,概率预估在30%至50%之间。
三个月内抹去三年涨幅,市值蒸发两万亿美元,这并非单日恐慌所致。市场正在严肃地为一个已经结束的、由低利率和无限成长叙事驱动的周期,进行彻底的重估与定价。