

2026年3月,全球支付巨头万事达卡(Mastercard)宣布,将以最高18亿美元的价格收购稳定币支付公司BVNK,交易预计在年底前完成。
若仅从财务数据看,这笔收购价格高昂。BVNK在2025年处理了300亿美元的稳定币支付量,但全年营收仅为4000万美元。按此计算,其估值很难用传统的收入倍数模型来衡量。
万事达卡的目标显然不是BVNK当前的微薄利润。它真正看中的,是BVNK在正在成型的新一代支付网络中的战略位置。随着稳定币从加密货币市场内部的交易工具,逐步渗透至真实的跨境支付、企业结算与全球资金调度体系,真正的稀缺资源已不再是“谁能发行一种新的稳定币”,而是“谁能将法币账户、支付机构、商户需求与链上结算轨道无缝衔接”。
谁控制了这座连接新旧世界的桥梁,谁就可能在旧支付网络向新支付网络迁移的宏大进程中,提前扼守住未来全球支付体系的“霍尔木兹海峡”。
一、战略卡位:为何是BVNK,为何是此时?
理解收购的意义,需先厘清BVNK的核心业务。严格来说,BVNK并非一家典型的加密货币公司。其最核心的资产,既不在于发行稳定币,也不在于面向散户提供加密产品,而在于将链上结算能力深度嵌入真实的商业支付网络。
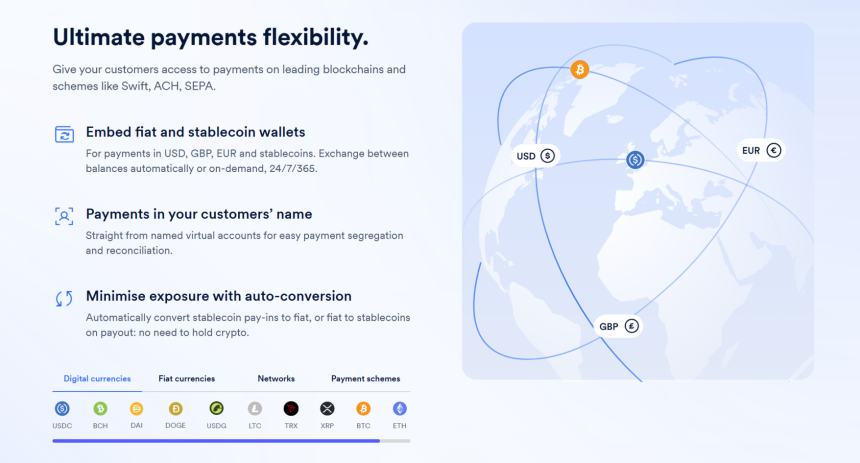
BVNK就像一座桥,一端连接着法币支付世界,另一端连接着链上稳定币体系。因此,它的客户主要是Worldpay、Deel、Flywire等金融科技公司、支付服务提供商(PSP)及跨境支付企业。这些客户本身拥有海量的全球收付款需求,追求更快、更低成本的资金流转,但普遍缺乏直接对接链上稳定币底层设施的能力——包括钱包体系、链上路由、稳定币收发、兑换流程、合规风控及系统集成等复杂环节。
BVNK所做的,正是将这一系列复杂性封装起来,提供一整套围绕稳定币收付的解决方案,并将其能力嵌入企业原有的支付流程。简言之,它出售的是让企业能够便捷使用稳定币轨道的“接口能力”。
来源:BVNK
而这,恰恰是万事达卡最急需的资源。许多人讨论稳定币支付,容易聚焦于“更快”、“更便宜”等表层优势。但对于万事达卡、Visa、银行及传统跨境支付网络而言,稳定币带来的真正挑战,并非只是“多了一种更高效的支付方式”,而是整个支付网络存在迁移和重构的可能性。
传统的全球跨境支付严重依赖代理行网络,这是一个由层层银行账户关系、清算通道和本地金融机构构成的资金转运体系。其优势是成熟、覆盖广,但弊端在于路径长、节点多、速度慢、费用高,跨境链路中的每一层都可能抽取利润。
对于传统金融机构而言,这种“慢且贵”正是利润来源。只要链路足够复杂,跨境支付就能持续产生手续费、汇兑点差、头寸成本、清算费以及一系列财资管理附加收入。它们赚取的不只是“转账费”,更是围绕资金流转形成的“组织权”。
一旦稳定币大规模进入真实商业支付,这套旧体系的核心价值环节将面临洗牌:谁来连接商户与资金?谁来组织跨境清算?谁来掌握支付入口与流动性出口?这些问题都将被重新定义。
从这个角度看,稳定币对卡组织的冲击是深层的。万事达卡的商业模式建立在其掌握全球商户与发卡体系连接权、并占据跨境支付关键节点的基础上。因此,收购BVNK,实质上是买下了连接旧世界与新轨道的“战略桥梁”——其目标并非眼前利润,而是在稳定币支付成为主流前,提前控制最关键的战略通道,杜绝被“绕开”的可能性。
万事达卡在投资者电话会上也坦承,自建类似的区块链金融能力将耗费“相当长的时间”。买,比建更快。
来源:BVNK Blog
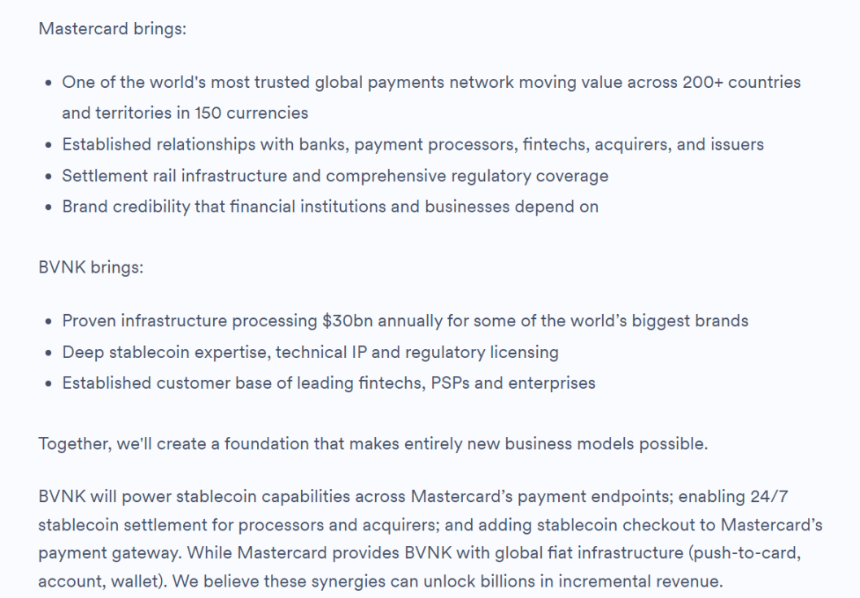
归根结底,若仅用收入倍数、利润率等传统并购指标衡量,BVNK难以支撑18亿美元的估值。但若将其视为对未来支付版图的战略性卡位,一切便顺理成章。BVNK在其官方博客中也明确写道,未来与万事达卡的协同方向包括:为万事达卡的支付端点提供稳定币能力、为处理商和收单机构实现24小时稳定币结算、将稳定币结账能力纳入万事达卡支付网关等,并称这些协同效应有望带来数十亿美元的新增收入。
二、巨头竞赛:争夺清算与网络控制权
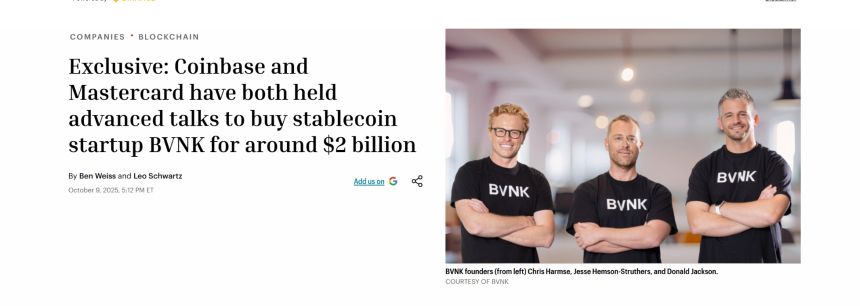
值得玩味的是,万事达卡并非这场“圈地运动”的发起者,甚至可以说是动手较晚的。早在2025年10月,加密货币交易所Coinbase就曾与BVNK展开收购谈判,交易区间锁定在15亿至25亿美元,并一度签署排他性协议。但谈判最终破裂,为万事达卡的入局留下了空间。
来源:Fortune
一个有趣的对比是:2024年10月,全球支付巨头Stripe以11亿美元收购了稳定币API服务商Bridge,创下当时加密货币领域最大收购案。一年半后,万事达卡以高出7亿美元的价格刷新了这一纪录。与此同时,本月初,Visa也宣布与Bridge扩大合作,计划将稳定币关联卡推广至100多个国家。
从Stripe到万事达卡,再到Visa及PayPal早年推出的PYUSD,这已非孤立事件,而是整个支付行业同步进行的战略防御与布局:稳定币冲击的远不止支付体验,更是传统金融体系深层的利润与权力结构。因此,全球支付巨头必须主动连接链上账户、稳定币资产与商户端,以防自身在未来的支付链路中被绕过。
这也解释了为何Bridge和BVNK这类公司变得如此稀缺。它们价值正在于身处关键交叉口:一侧连接链上账户与稳定币资产,另一侧连接商户、企业、支付服务商与法币结算网络。行业已越过“发行稳定币”的初级阶段,进入“谁能将稳定币组织成可运行网络”的下半场。
此外,在AI时代,这张“稳定币网络”的价值可能被进一步放大。一个长期被低估的趋势是:未来支付发起方可能不再局限于人类,而是越来越多地来自AI智能体(Agent)、机器人和自动化系统。传统卡组织擅长围绕人类消费、银行卡账户组织支付,但对于AI时代机器间的小额、高频、自动化结算需求,稳定币提供的全天候运行、可编程、支持高频微支付、全球统一结算等特性,可能更具天然优势。因此,稳定币争夺的不仅是现有跨境支付存量市场,更可能是未来由AI驱动的一块巨大增量市场。
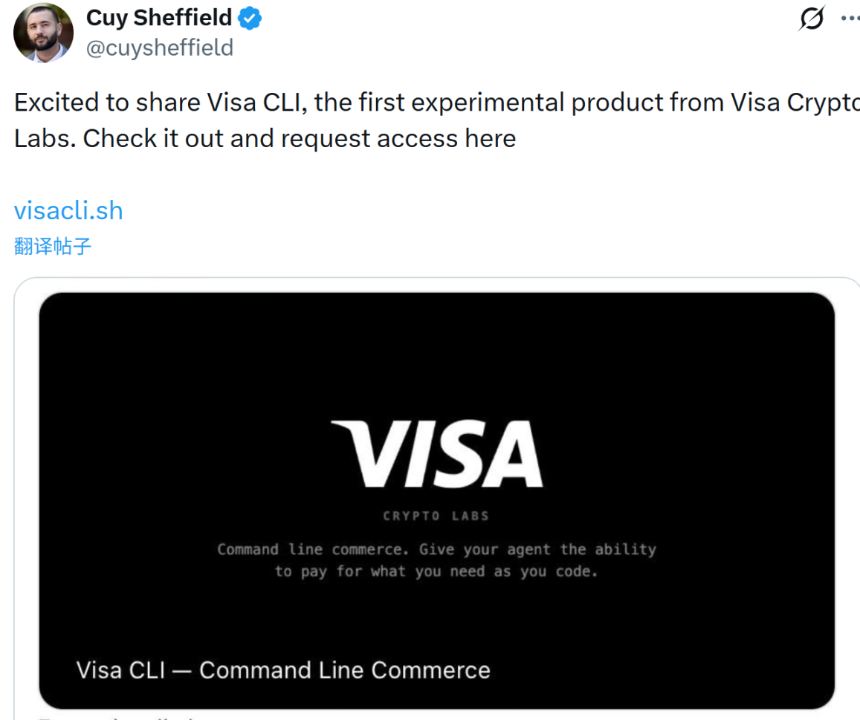
传统巨头也已注意到此趋势。例如,Visa Crypto Labs已推出实验性产品Visa CLI,旨在让AI代理在编程时能安全支付费用,实现无需API密钥的程序化卡支付。
来源:𝕏(原Twitter)
稳定币支付并非对旧体系的局部修补,而是在尝试重绘下一代全球支付网络的地图。未来更值得关注的,未必是单纯的稳定币发行商,而是那些身处交易、合规、机构流动性与支付网络延展交界处、有望成长为稳定币时代平台型节点的参与者。
三、两种路径:从“旧世界换轨”与“新原生生长”
万事达卡收购BVNK,为市场提供了一个关键认知:稳定币的价值,不止于发行端,更在于连接端;不止于合规身份,更在于流动性与支付网络的组织能力。
这也是Stripe、万事达卡等巨头持续收购的原因。它们想买下的不仅是技术能力,更是基于此搭建新网络的可能性。只有当链上账户、稳定币流动性、商户场景、法币清算与监管合规真正连成一体时,稳定币支付才能从“新工具”进化为“新网络”。
但需注意,万事达卡、Stripe等巨头的路径,本质是从传统金融出发进行“换轨”。它们通过收购获取链上能力,再借助庞大的现有分发网络推动稳定币规模化。这条路径清晰,但需处理沉重的历史包袱,并重新定义自身与链上生态的关系。
与此同时,还存在另一种解法:方向一致,起点不同。即那些从一开始就生长于链上原生土壤的合规平台,反向“从稳定币扩散至传统金融(TradFi)”。它们无需“换轨”,因其本身已在轨道之上。
以加密监管领先的香港为例,已孕育出OSL、HashKey等持牌合规平台。相较于将稳定币作为新业务接入的传统支付平台,这类从数字资产与链上流动性体系中成长起来的原生平台,天然更贴近稳定币时代的关键环节:交易、托管、流动性、合规接入以及向支付场景延展的能力。
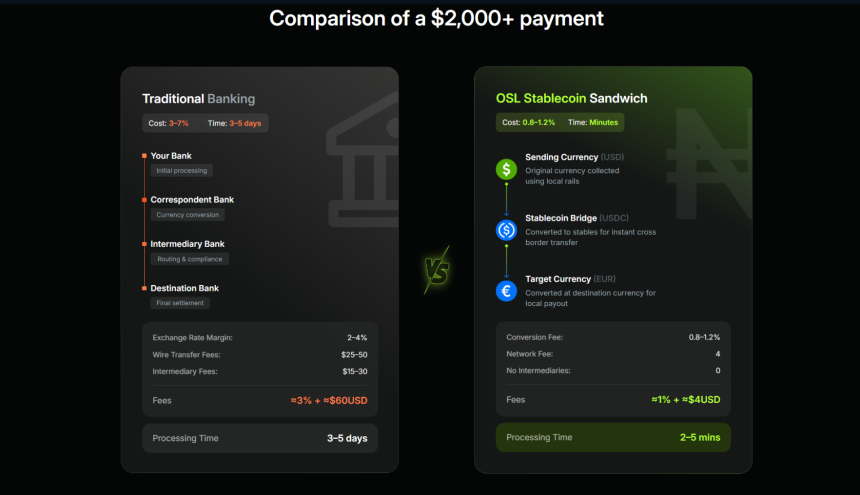
随着香港稳定币监管框架的推进,已有持牌平台将此潜力付诸实践。例如,OSL在去年明确向稳定币支付与结算基础设施转型;今年1月完成对全球Web3支付服务商Banxa的收购;2月上线符合美国联邦监管、可在香港合规分销的企业级美元稳定币USDGO,并重点布局跨境电商、大宗贸易等场景。
这形成了一条“传统金融+数字金融”结合的落地路径:企业使用USDGO进行跨境结算,若叠加OSL BizPay的一站式稳定币收付款与结算能力,便有望在不完全依赖传统SWIFT体系的前提下,完成法币入场、链上稳定币结算、资金管理及法币出场,同时满足合规与审计要求。
这与Stripe收购Bridge、万事达卡收购BVNK的路径形成了鲜明对照:同样奔向“链上账户+稳定币+全球支付网络”的终点,一种是从庞大旧生态出发,主动换轨;另一种则已在轨道上生长,等待流量、场景与监管成熟后自然扩张。
两种解法,逻辑不同,各有其时间窗口。
来源:OSL
正因如此,与万事达卡收购几乎同步,香港首轮稳定币发行人牌照审批结果即将揭晓的消息,更显意味深长。稳定币对全球金融体系的长期价值,最终取决于有多少真实、高效运转的网络,让资金流动得更快、更便宜、更可信。
因此,下一阶段的观察重点在于:哪些玩家能将“入口”转化为“流量”,将“流量”编织成“网络”,最终将“网络”锻造成新的全球支付基础设施。
结语
万事达卡花费18亿美元,购买的并非一门生意,而是一个关乎未来的战略位置。
将此判断置于更宏大的坐标系中,可以清晰看到:全球支付网络正不可逆地向稳定币方向演进。尽管各玩家动作快慢不一、路径各有不同,但最终比拼的,是同一件事:
谁能将链上账户、流动性、支付场景与合规框架真正编织成一张无缝、高效、可信的全球网络。
当稳定币不再仅仅是链上的美元替代物,而开始深度渗透并重塑传统金融体系时,真正的变革,或许才刚刚拉开序幕。