

在过去的一年里,三个总锁仓价值达数十亿美元的头部DeFi协议——Pendle、PancakeSwap和Balancer,先后放弃了曾被视为“终极解决方案”的ve(投票锁定)代币模型。尽管触发点各异,但它们的结论高度一致:在现有执行层面,该模型弊大于利。
ve模型由Curve Finance首创,通过锁定治理代币换取投票权、收益分享和治理权力,旨在实现用户、流动性提供者与协议的长期激励对齐。在2021至2024年间,它被数十个协议效仿。然而,低参与率、治理权被捕获、排放流向无利可图的资金池以及代币价格与协议增长脱钩等问题,促使这些协议寻求新的出路。
Pendle:从vePENDLE到流动性质押sPENDLE
问题所在
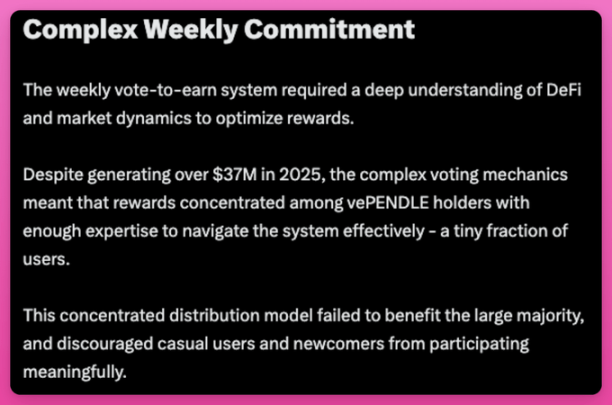
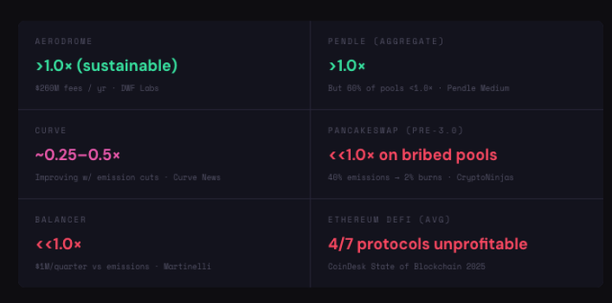
Pendle团队披露,尽管协议收入两年内增长60倍,但其vePENDLE的参与率仅为20%,是所有ve模型中最低的。更关键的是,超过60%获得排放激励的资金池处于亏损状态,形成了少数高绩效池补贴多数低效池的局面。投票权高度集中,导致排放往往流向大户控制的封装器,而非最终用户。
来源:https://x.com/pendle_fi/status/2013431342546157825?s=20
替代方案:sPENDLE
Pendle推出了流动性质押代币sPENDLE作为替代方案,核心变革包括:
- 流动性提升:sPENDLE可自由转移、组合和重新质押,仅设14天提现期或5%的即时提现费用。
- 激励来源转变:80%的协议收入将用于回购PENDLE并奖励给sPENDLE持有者,取代原有的通胀性排放。
- 算法驱动:新算法将削减约30%的排放,并将资源更精准地导向盈利池。
原vePENDLE持有者将获得最高4倍的忠诚度奖励乘数。这一转变获得了市场部分资金的认可,但也有反对声音,如Curve创始人Michael Egorov认为ve模型仍是DeFi中激励对齐的强大机制。
PancakeSwap:从veCAKE到代币经济学3.0
问题所在
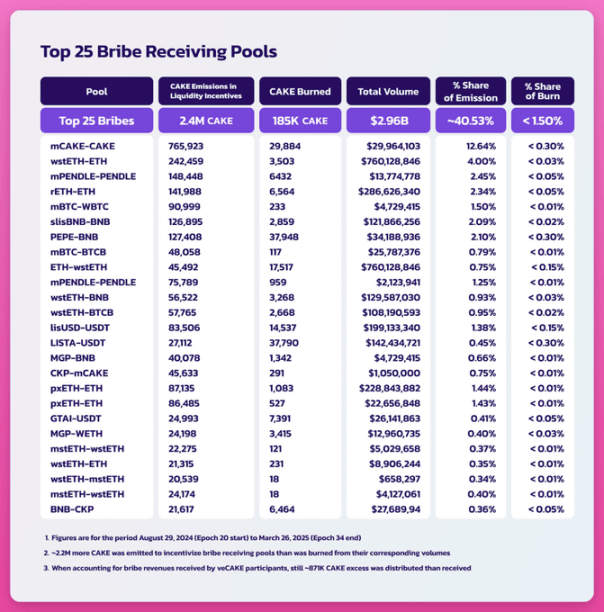
PancakeSwap的veCAKE模型出现了严重的“贿赂市场”问题。衡量投票权被Convex风格的聚合器(如Magpie Finance)捕获,这些聚合器在未给协议带来实质流动性的情况下,抽走了大量排放奖励。数据显示,接收超40%总排放量的池子,其贡献的CAKE燃烧量却不足2%。
来源:https://forum.pancakeswap.finance/t/cake-tokenomics-proposal-3-0-true-ownership-simplified-governance-and-sustainable-growth/1237
替代方案
PancakeSwap转向了名为“代币经济学3.0”的新模型:
- 100%费用燃烧:将所有费用收入用于回购并燃烧CAKE,停止对ve持有者的直接收入分成。
- 简化治理:采用1 CAKE = 1票的简单治理模式。
- 目标通缩:旨在实现年化4%的通缩率,计划到2030年将总供应量减少20%。
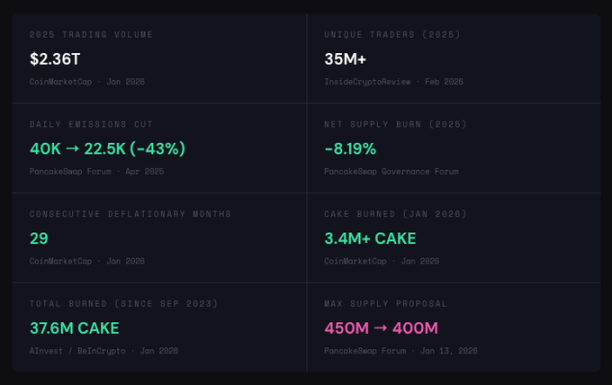
转型后,CAKE在2025年实现了8.19%的净供应量减少,并已连续29个月处于通缩状态。然而,其价格较历史高点仍有较大差距。
Balancer:逐步关停veBAL,转向DAO财库
问题所在
Balancer遭遇了治理捕获、安全漏洞和经济模型失效的多重打击。2022年,一名大户通过操纵veBAL投票权,在六周内将价值180万美元的BAL排放引导至其控制的低价值池,而该池同期仅为协议产生1.8万美元收入。随后爆发的安全漏洞进一步削弱了协议和社区信心。
替代方案
Balancer选择逐步关停ve模型,转向更简洁的架构:
- 零排放:将BAL的新增排放降至零。
- 收入归库:100%的协议费用收入分配给DAO财库。
- 精简运营:通过核心运营公司(OpCo)聚焦于reCLAMM、LBP等核心产品。
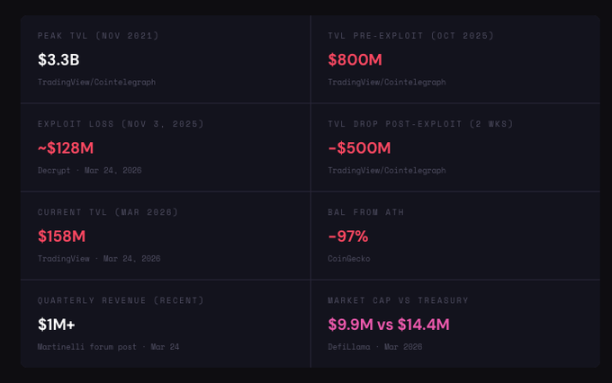
目前,Balancer的市值已低于其DAO财库的资产价值,未来一个精简的DAO能否在没有代币激励的情况下维持发展,仍是未知数。
ve模型的结构性困境与未来
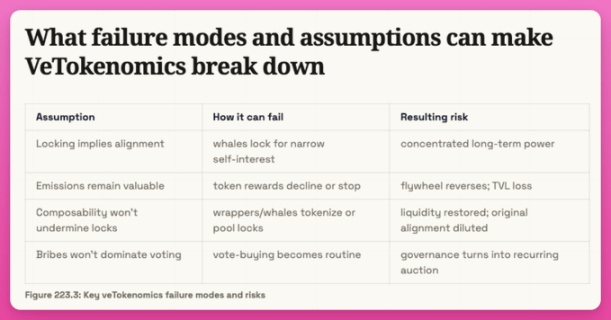
上述三个案例揭示了ve模型普遍面临的深层挑战:
1. 费用与排放比率失衡:整体盈利可能掩盖多数资金池个体的亏损,手动投票往往将排放导向对大户有利而非对协议有价值的池子。
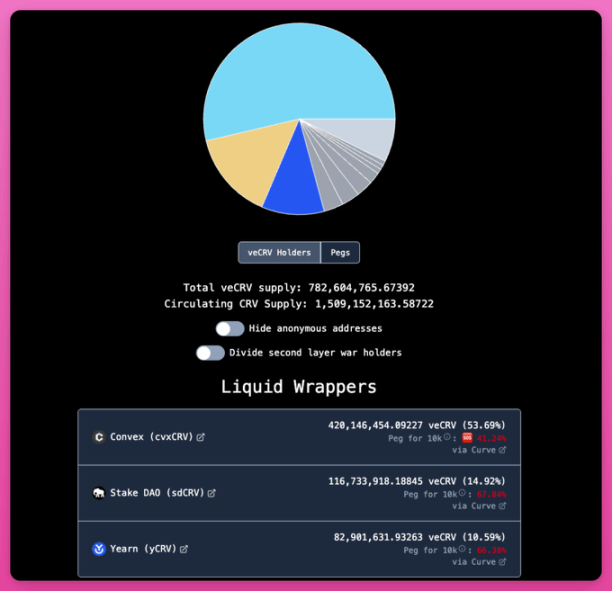
2. 流动性锁定器悖论:ve模型要求锁定资本,但这降低了资本效率。为解决此问题而出现的流动性锁定器(如Convex、Aura),在提升效率的同时也集中了治理权,为治理捕获创造了条件。
3. 适用性局限:Cube Exchange的分析指出,ve模型仅在协议存在“真实且重复出现的分配问题”,且社区投票能比团队分配创造更多经济价值时才有效。否则,它只会增加复杂性。
Curve的坚守:为何veCRV依然有效
作为ve模型的鼻祖,Curve Finance提供了反例。其veCRV的锁定率保持在50%以上,且协议在2025年表现强劲:交易量增长,在以太坊DEX费用中的份额从年初的1.6%大幅提升至44%。
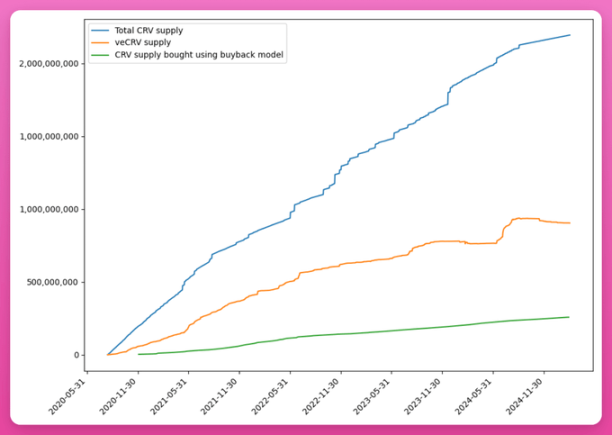
https://news.curve.finance/beyond-burn-why-vecrv-unlocks-sustainable-tokenomics-for-curve/
Curve认为,基于锁定的稀缺性比单纯燃烧更深刻,因为它同时协调了治理、费用分配和流动性。其成功的关键在于,Curve作为稳定币流动性的核心市场,存在如Ethena等稳定币协议对其流动性有真实、持续的购买(贿赂)需求,从而形成了健康的内生经济循环。
结论
ve代币模型的“退潮”并非意味着其完全失效,如Curve和Aerodrome的案例所示,它在具备真实、结构性流动性引导需求的场景中依然有效。然而,对于许多不具备此条件的协议而言,ve模型的复杂性和执行缺陷已超过其益处。
这场由三大协议引领的变革,标志着DeFi代币经济学正从单一的“锁定投票”范式,向更多元化、更注重实际收益(如收入回购、代币燃烧)和治理简化的方向演进。未来,能够灵活适应不同协议特性、平衡激励与可持续性的新模型,或将定义下一代DeFi协议的增长逻辑。