

作者:Benji Siem @IOSG
引言 Stripe以11亿美元收购Bridge。Mastercard以约20亿美元收购Zerohash。Robinhood推出自有L2。这些并不是孤立的下注,而是一次结构性转变的信号——最大的金融科技巨头正在把区块链基础设施、稳定币和去中心化金融轨道直接嵌入它们的核心产品。过去十年里,金融科技公司通过软件原生平台和大规模数字化分发改造了支付、银行和投资。下一阶段已经开始:加密正在成为后端。本报告分析了十家头部金融科技公司在数字金融领域的打法,重点关注它们的商业模式、收入驱动因素,以及整合加密支付与DeFi基础设施的策略。一个一致的模式浮现出来:最成功的公司并不把加密当作投机性资产,而是当作可以提升结算速度、降低成本、拓展全球金融连接性的后端基础设施。稳定币尤其正在成为传统金融系统与链上市场之间的桥梁。
金融科技行业洞察
数字金融的共识:不同玩家如何看待这个机会
这十家公司的数字金融基础可以概括为: “金融服务应当是无国界、实时、软件定义、可组合的——合规对终端用户是无感的。” 不同类型玩家对机会的理解:
基础设施型玩家(Visa、Mastercard、Stripe、Adyen)
基础观点:改造资金流动的底层管道,但不持有客户关系 机会:每一条新支付轨道(稳定币、A2A、即时支付)都在扩大可服务市场 加密切入点:稳定币降低结算摩擦,实现7×24小时资金管理
消费者平台型(Nu、Revolut、PayPal、Cash App)
基础观点:占据用户的主要金融入口,交叉销售一揽子服务 机会:把银行 + 支付 + 投资 + 加密收进一个App来提升LTV 加密切入点:把加密当作提升活跃度和变现的一层(交易手续费、生息产品、跨境)
混合型玩家(Robinhood、Block、SoFi)
聚合商将聚合容量投标至各类市场: 基础观点:在C端产品 + 基础设施两端做纵向一体化 机会:在多层捕获利润(C端活跃度、B2B基础设施、资产托管) 加密切入点:双边加密策略(C端分发 + 基础设施所有权)
金融科技领域的主要趋势
基于对这十家头部公司的分析,几个清晰的模式浮现。它们是本报告的核心论点,后续的公司案例和整合playbook都是对它们的印证。
基础设施优先,而非投机
几乎所有公司都把加密当作后端基础设施,而不是前端投机品。Visa、Mastercard、Stripe和Adyen正在用稳定币升级结算层,同时保持C端体验不变。加密只有在“隐形”的时候才会成功。 这是十家公司里最一致的模式,也贯穿了之后所有的整合策略。
稳定币就是那座“桥梁资产”
每一家触碰加密的公司都在押注稳定币作为TradFi与加密之间的过渡层: Visa:Solana上的USDC结算、130+张稳定币卡计划 Mastercard:USDC、PYUSD、USDG、FIUSD四种稳定币,覆盖多条链 Robinhood:与USDG合作并共享收益 PayPal:自发PYUSD,把结算环节内部化 Stripe:USDC用于跨境商户出金 稳定币能压缩结算时间、降低FX摩擦,并在没有波动敞口的情况下实现可编程的资金管理。
“受监管分发”构成的护城河
拥有庞大用户基础的公司(PayPal 4亿、Revolut 5000万+、Nu 1.22亿、Cash App 5800万)把自己定位成合规的出入金入口,而不是协议建设者。它们的竞争优势不是技术,而是信任、合规和规模化分发。
DeFi是wholesale,而不是retail
没有一家公司把原生DeFi协议直接暴露给C端用户。相反,DeFi作为wholesale后端存在:收益来源(代币化国债、货币市场)、流动性优化(更快结算、更便宜跨境)、以及产品包装(用DeFi收益支撑的合规储蓄账户)。DeFi成了支撑受监管产品的基础设施,而不是面向用户的体验。 这个基础也决定了本报告后续的整合机会和投资主题。
多轨道策略(Multi-Rail)
公司们正在构建与支付方式无关的基础设施: Stripe:“不管走哪条轨道,我都要拥有那层可编程货币” Mastercard:“多轨道公司”,覆盖卡、A2A、实时支付、区块链 Adyen:“面向企业支付的全球操作系统” 随着支付方式越来越碎片化(卡、A2A、稳定币、BNPL),赢家将是那些能在所有轨道之间智能路由的公司。
收敛点
胜出的策略可以提炼为:做可编程货币的合规外壳,通过分发、信任和合规来捕获价值,而不是靠持有协议或暴露投机敞口。 最具优势的公司至少具备以下之一:大规模分发(Nu、PayPal、Revolut、Cash App)、基础设施控制(Visa、Stripe、Mastercard),或纵向一体化(Robinhood、Block、SoFi)。
好模式 vs. 坏模式
可扩展且强势的商业模式
支付网络的“收费站”模式(Visa、Mastercard)
每笔交易边际成本近乎为零;巨大的固定成本杠杆;网络效应几乎不可攻破。 基本上可以无限扩展:每一笔新交易都在增加收入,但增量成本几乎为零。 加密整合风险: 理论上稳定币和A2A支付可能会绕开卡组织,但Visa和Mastercard的应对是把自己定位成“网络之网络”,坐落在所有轨道之上,包括加密。
Infrastructure-as-a-Service(Stripe、Adyen)
一旦嵌入商户技术栈,切换成本极高;收入随商户增长而复利;增值服务(反欺诈、税务、账单)不断拉高ARPU。 Stripe 2024年处理了1.4万亿美元(约占全球GDP的1.3%)。 Stripe的Bridge/Tempo下注是目前最激进的基础设施打法。 如果稳定币支付规模起来,Stripe可能会拿下加密原生商业的开发者层。
经常性收入 + 浮存金(Coinbase订阅与服务、Revolut Premium)
稳定币储备利息(Coinbase仅2025年Q4就从USDC赚到3.325亿美元)、质押奖励和订阅费带来的收入,比交易佣金稳定得多。 收入随AUM/AUC扩张,而不是只随交易量扩张,可预测性更强。
面向未被充分服务市场的低成本数字银行(Nubank)
每月服务成本仅0.80美元,而传统银行是5–10+美元;月活率83%+;净息差17.7%。 在银行服务不足的市场,获客几乎是病毒式的;1.227亿客户,交叉销售空间巨大。
风险较高 / 扩展性较差的模式
纯交易手续费依赖
收入90%以上来自交易手续费的公司,完全受市场周期摆布。加密熊市里,交易量可能跌70–90%。 多元化很重要: Coinbase交易收入占比从2020年的96%下降到2025年预期的59%。Robinhood现在有11条业务线。
PFOF(订单流付费)依赖
PFOF在欧盟已被禁止,在美国也持续受到审查。依赖PFOF的公司,其核心收入模式面临生死级别的监管风险。 更好的路径: 转向订阅(Robinhood Gold)、利息收入和机构客户(收购Bitstamp)。
没有经常性 / 粘性收入的加密业务
只靠现货交易手续费的加密交易所,没有质押、没有稳定币利息、没有托管、没有DeFi协议收入、没有订阅——这是一个极度顺周期的生意。 好的加密业务模式会叠加多条收入线(交易 + 质押 + 利息 + 协议费 + 订阅)。
没有利润的“比特币收入线”
Block在2025年Q3报告了19.7亿美元的比特币收入,但比特币收入成本为18.9亿美元,BTC通道收入的毛利率只有约4%。它拉高了营收,但对毛利贡献微薄。 它的战略价值在于生态锁定(在Cash App买BTC的用户粘性更高),而不是直接从BTC赚利润。
框架:什么才是“好的”加密金融科技商业模式?
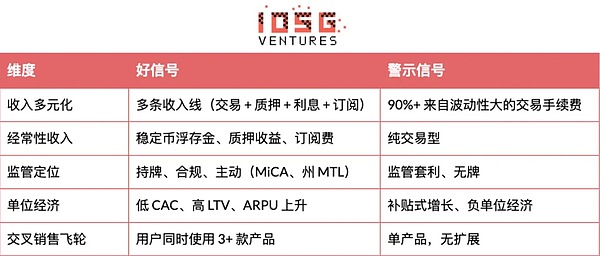
金融科技加密整合 Playbook
下面的playbook梳理了十家公司如何执行上述基础。要理解这些打法为什么行得通,请回到前面的“主要趋势”部分。
稳定币整合(最常见、势头最猛)
Visa:网络内USDC结算 Mastercard:与OKX的卡合作;收购Zerohash PayPal:自发PYUSD(36亿美元流通量);支持DeFi使用 Stripe:11亿美元收购Bridge做稳定币编排;搭建Tempo L1 Coinbase:USDC共同发行方/合作方;2025年稳定币收入预期14亿美元
把加密交易做成一项功能
Robinhood:加密交易与股票/期权原生整合 Revolut:App内可交易200+代币 Nubank:NuCripto Block/Cash App:比特币买、卖、转账 添加成本很低;在牛市里能吃到零售需求;并能加深用户粘性。
区块链基础设施自建
Coinbase → Base Chain(基于OP Stack的L2) Stripe → Tempo(L1,与Paradigm合作) Robinhood → Robinhood Chain(基于Arbitrum的L2) 拥有链 = 拥有经济(Sequencer费用、MEV、生态网络效应)。类比就是Visa自己建VisaNet,而不是依赖第三方网络。
比特币的全栈打法(Block的做法)
消费钱包(Cash App)→ 商户受理(Square Bitcoin/Lightning)→ 自托管(Bitkey)→ 挖矿(Proto)→ 开源开发(Spiral)。 这是高确信度的纵向下注:如果比特币真的成为日常支付轨道,Block会拥有每一层;如果没有,这就是一次结果不确定的大额资源投入。
托管与机构服务
Coinbase Prime:美国大部分比特币/以太坊现货ETF的托管方 Mastercard与Visa:为机构加密 adoption提供合规 / KYC / AML层 机构资金需要可信、受监管的托管——这是一门高门槛、高利润的生意。
DeFi出入金与协议参与
PayPal:PYUSD支持在以太坊上的DeFi借贷/交易 Coinbase:Base Chain承载DeFi协议;USDC是DeFi中的主导稳定币 Revolut & Robinhood:质押服务(ETH、SOL)
加密支付与DeFi的整合机会
上游(Wholesale / 基础设施层)
稳定币结算网络
把稳定币用于行间结算、资金管理和商户出金。结算时间从T+2压缩到近实时,降低代理行成本。 受益方:Visa、Mastercard、Stripe、Adyen 示例:Visa在Solana上用USDC结算VisaNet的义务
代币化货币市场作为流动性
把代币化国债(比如Ondo OUSG、Franklin OnChain)当作生息储备,既不损失流动性,也不承担信用风险。 受益方:PayPal、Nu、Revolut、SoFi 示例:Mastercard MTN支持代币化的国债资产
跨境汇款轨道
用稳定币轨道替代SWIFT / 代理行做B2B和C端汇款。即时结算、更低费率、更好FX汇率。 受益方:Stripe、PayPal(Xoom)、Revolut、Nu 示例:Stripe为全球商户启用USDC出金
可编程合规层
基于智能合约的AML/KYC、交易监控和制裁筛查。自动化合规、降低人工、实现实时风险评分。 受益方:所有受监管玩家(尤其是卖增值服务的Visa、Mastercard) 示例:Visa Protect用于A2A支付、Mastercard Crypto Secure
下游(C端 / 商户层)
稳定币绑定卡
直接从稳定币余额消费的卡,在POS端转换为法币。 受益方:Visa、Mastercard(基础)、Revolut、Cash App(分发) 示例:Visa的130+张稳定币卡计划、Mastercard OKX Card
加密抵押借贷
用加密资产作为法币贷款的抵押品,而不触发应税事件。 受益方:Robinhood、SoFi、Block、Revolut 示例:通过Cash App或SoFi提供的比特币抵押贷款
生息储蓄账户
用代币化国债或DeFi借贷协议支撑的高收益储蓄产品,以合规外壳交付。 受益方:Nu、Revolut、PayPal、SoFi 示例:Revolut提供的“crypto earn”类产品,回报接近质押收益
商户稳定币结算
让商户以稳定币而非法币结算,降低FX风险、加快出金。 受益方:Stripe、Adyen、Square、PayPal 示例:Mastercard通过Nuvei/Circle让商户以USDC、PYUSD或USDG结算
即时跨境P2P
稳定币驱动的汇款,秒级到账、费率低于1%。在LatAm和亚洲对Western Union/MoneyGram形成挤压。 受益方:PayPal(Xoom)、Revolut、Cash App、Nu 示例:Nu在拉美实现BRL → USDC → 本地货币的转账
差异化 / 高利润的小众机会
Self-Custody Wallet-as-a-Service
面向机构和高净值用户的白标自托管方案。既能收取托管费用,又能满足自托管合规要求。 受益方:Robinhood(Bitkey)、Block、Stripe(通过Bridge) 示例:Block的Bitkey硬件钱包
基于区块链的忠诚度计划
把积分以代币形式发行,实现跨生态兑换。提高粘性,并创造代币化奖励的新收入。 受益方:Mastercard、Visa、PayPal
面向机构的DeFi协议整合(潜力巨大)
通过合规中间件,为机构提供受监管的DeFi借贷、质押、流动性挖矿入口。 受益方:SoFi(Galileo)、Stripe(Bridge)、Mastercard(MTN) 示例:SoFi Galileo为银行提供白标加密质押
隐私保护支付
用零知识证明实现“既私密又合规”的稳定币转账。支持机密的企业付款,同时满足AML合规要求。 受益方:所有公司(尤其是做B2B的Visa/Mastercard)
Unbundling-Rebundling:结构视角
连接到另一份报告的洞察:The Architecture of Value: Structural Evolution of Financial Innovation and Deep Dive Report on Venture Capital Strategies (https://claude.ai/30284df5d6ec8003aa52f792bb549832?pvs=25)
Rebundling的赢家是基础设施提供商,而不是消费者平台
最持久、最具扩展性的金融科技生意,是让别人来做bundling,而不是自己去bundle: 基础设施玩家(Visa、Mastercard、Stripe、Adyen) 90–98%毛利率、50–62%经营利润率 获客成本近乎为零(开发者/银行带来用户) 网络效应或开发者锁定是护城河 收入随生态扩张而增长,而非直接获客 消费者平台(Robinhood、Nu、Revolut、PayPal): 30–50%毛利率、10–25%经营利润率 200–450美元的获客成本 必须做到3+款产品采用才能盈利 对监管变化和市场周期更脆弱 Visa在17万亿美元支付量上拿到97.8%的毛利,而Robinhood的加密交易收入是顺周期的——这个对比说明了二者根本性的差距。
决定Rebundling成败的三个关键依赖
依赖1:资金来源(银行牌照 = 复利型护城河)
赢家:Nu(190亿美元存款,3–4%资金成本、17.7%贷款净息差)、SoFi(银行牌照能吸收存款) 输家:PayPal(无牌,无法吸收存款)、Revolut(英国牌照延迟,无法在借贷端竞争) 没有银行牌照的消费金融科技,要么被BaaS合作方绑架(比如2024年Synapse崩溃),要么无法把“存款—贷款”的利差内部化——而这才是rebundling赚钱的关键。
依赖2:交叉销售经济(3+产品的门槛)
单产品用户(年收入50美元、LTV 150美元)在200–450美元CAC下是亏钱的。三产品用户(年收入180美元、LTV 540美元)才开始盈利。 成功案例:Robinhood(11款产品,ARPU 191美元,同比+82%)、Revolut(财富业务收入+298%)、Nu(跨产品月活83%) 失败案例:PayPal(4亿用户,但大多只用结账,Venmo/加密/储蓄交叉卖不动)
依赖3:开发者 / 企业锁定(整合深度)
Stripe的护城河: 一旦整合了Billing + Tax + Connect + Radar,要拆除需要6+个月的工程投入。每多一个产品,切换成本就再复利一次。 Visa的“混序”天才之处: 2万家银行互相竞争客户(去中心化),但全都用Visa的协议(中心化)。银行不能离开,因为网络本身就是产品。零CAC,97.8%毛利,坐收17万亿美元交易量的“过路费”。 对C端加密而言,结构性挑战包括:托管责任、利润被压缩(Uniswap 0.3% vs. Coinbase 1–2%)、没有锁定(用户可以自托管提走)、强顺周期性(Coinbase在2022–2023年收入-75%)。
加密胜出的基础:做“稳定币的Stripe / Visa”
金融科技成功案例的共同模式很清晰:构建合规中间件,为企业和金融科技客户抽象掉区块链的复杂性。
投资主题1:稳定币编排层
Stripe 11亿美元收购Bridge证明了一件事:企业想要稳定币结算,但不想自己跑节点、管钱包,也不想去搞定50个州的牌照。 胜出的产品:一个API同时处理多链路由、流动性优化、合规筛查和税务报告。企业只需调用POST /transfer,基础设施负责剩下的一切。 经济模型:在巨量交易上收0.5–1% take rate,每笔交易边际成本为零,一旦接入切换成本极高。同样是90%+毛利,但应用在2万亿美元+的稳定币结算市场上。
投资主题2:Vault-as-a-Service(“Fireblocks”式打法)
PayPal、Robinhood、Nu都托管着几十亿美元的加密资产。托管需要OCC合规、MPC/HSM安全、1亿美元+保险、灾难恢复。 机会在于:提供“加密托管界的AWS”——企业通过API接入,由它负责密钥管理、策略引擎(比如“10万美元以上提现需要3个审批”)、合规报告、OFAC筛查。 每一家加了加密的金融科技都需要它 零CAC(B2B销售周期) 高留存(换托管 = 12+个月的安全审计) 赢家:Fireblocks(80亿美元估值)、Anchorage Digital(持OCC牌照)、Copper.co
投资主题3:DeFi中间件 / “Vault策展人”层
目前缺失的是:一个“DeFi收益的Stripe”。它能在Aave、Compound、Morpho以及代币化国债(Ondo OUSG)之间聚合收益,同时抽象Gas费、生成税务报告(IRS合规的1099)、提供保险外壳和合规层。 Vault策展人的机会: Ondo Finance:代币化国债,5%收益 Backed Finance:代币化公司债 Maple/Goldfinch:带承销方的机构级DeFi借贷 具体例子:SoFi账面上有数十亿美元的存款,传统账户只给0–1%。如果它的B2B平台Galileo能提供一个“DeFi Yield API”,对接5%的代币化国债,SoFi就可以给客户4% APY,自己留1%利差,并且不把资产压在资产负债表上。这种介于协议与受监管金融科技之间、负责合规外壳和税务报告的中间件打法,就是当下的空白地带。
框架:评估金融科技商业模式
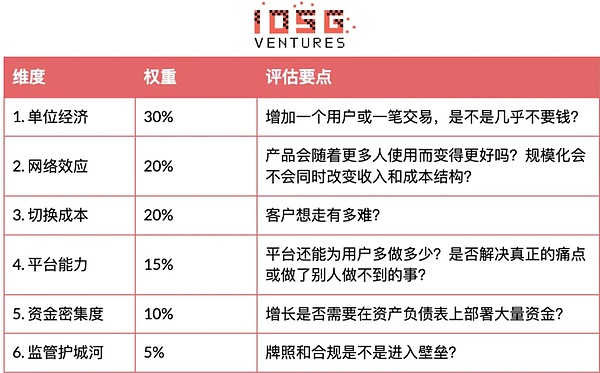
总览表
各公司加密整合与基础对齐
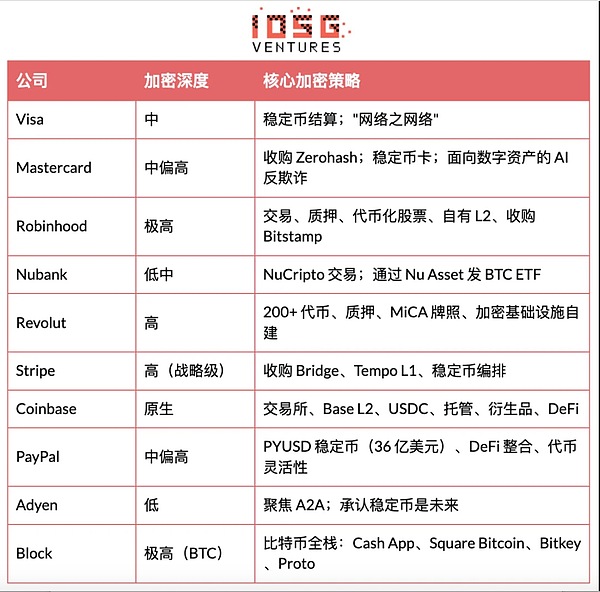
结语
金融科技的未来在于传统金融平台与可编程金融基础设施的融合。 区块链技术并不是在取代现有系统,而是越来越多地被整合进来,作为一层在幕后运行的结算和流动性层。稳定币、代币化资产和链上市场带来了更快的结算、更便宜的跨境支付和新的金融产品,而对终端用户来说基本是隐形的。 最终,最能在数字金融里捕获价值的,是那些同时具备大规模分发、监管信任和基础设施控制的公司。 不管是通过支付网络、开发者平台,还是消费者金融生态,赢家都将是那些一边抽象掉金融复杂性、一边在多条支付轨道之间做编排的平台。随着可编程货币被更广泛地采用,能成功把传统金融与区块链基础设施整合在一起的金融科技公司,将塑造下一代全球金融服务。