
当前,全球金融市场对流动性的渴求已达成共识,无论是传统股市还是新兴的AI产业,都在争抢资金“活水”。2008年金融危机后,银行业受到严格监管,私募信贷(Private Credit)顺势崛起,成为企业融资的重要渠道。特别是在2018年后,私募股权、商业发展公司及私募信贷从银行体系分流了约3000亿美元资金,主要流向了以SaaS为代表的科技领域。
2020年疫情引发了全球金融格局的深刻变化,市场急需新的价值锚定物。中国资本市场聚焦“硬科技”,美国市场则全力押注AI。然而,仅有投资标的并不足够,关键在于如何组织与之匹配的流动性。流动性初期得益于全球宽松货币政策,例如中国的多次降准和美联储的量化宽松与低利率政策,曾催生了“全民买基”的热潮。
但2026年地缘政治冲突的升级改变了市场情绪。投资者心态转向保守,相比于对远期收益的追求,“随时可用”的流动性变得更为重要。这种对流动性的普遍追寻,构成了当前现实世界资产代币化热潮的宏观背景。
华尔街机构正积极推进资产上链进程,其核心动机在于将管理资产规模(AUM)转化为真实的链上交易量,以缓解潜在的偿付压力。这揭示了一个核心矛盾:资产本身并非资本,唯有具备流动性才具备交易价值。这正是RWA金融化(RWAfi)的意义所在——上链仅是技术层面的操作,唯有促成交易才能实现资产价值。
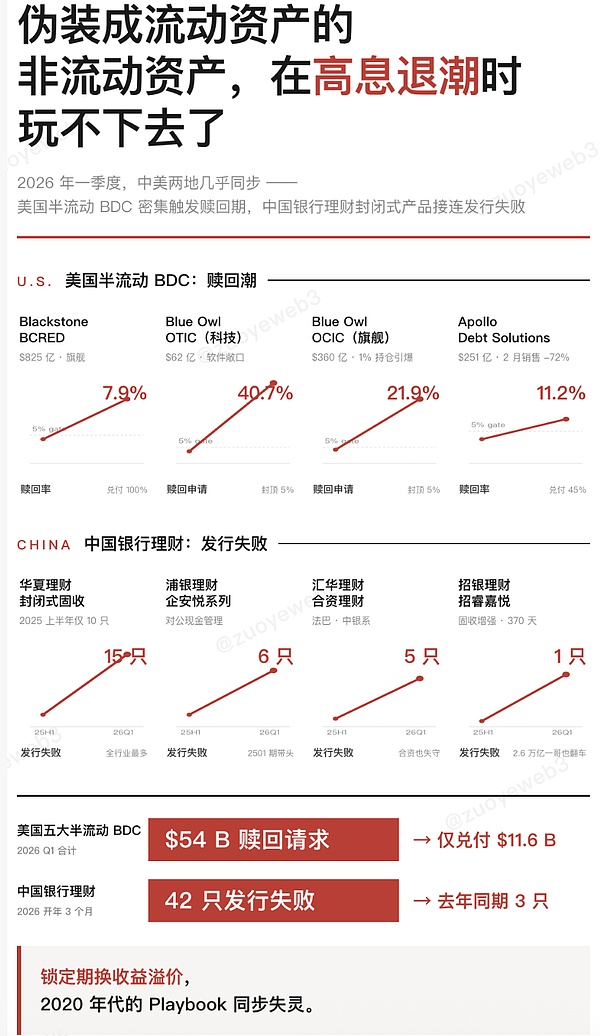
市场正在重新评估“流动性溢价”。美国私募信贷市场的赎回潮与中国银行体系内封闭式固收产品发行遇冷,均表明流动性正在取代收益率,成为市场更优先的考量因素。
这种变化促使全球金融市场寻找新的连接器。政策层面也为创新留下了空间,例如中国相关法规为“境内资产、境外发行”模式提供了可能性,而美国《清晰法案》预计也将为生息资产安排出路。全球主要市场之间形成了一种“斗而不破”的默契。
区块链技术无疑将深刻塑造全球金融的未来。目前,美国的链上金融探索以Canton网络为代表,中国的核心在于数字人民币体系,而以太坊和Solana等公链则致力于构建全球性的金融基础设施。越是存在竞争与差异,越需要建立共通的“和平饭店”。为全球资产寻求更高效的流动性,是此轮RWAfi浪潮的根本目标。
资产筛选:利润导向下的优质资产挖掘
许多人对于RWA的印象仍停留在“万物上链”的早期概念。然而,行业实践已转向更聚焦的领域。例如,Aave联合创始人Stani Kulechov一方面警示DeFi需避免沦为单纯为私募信贷提供流动性的工具,另一方面则大力倡导将DeFi引入太阳能等总量达30万亿美元的“丰裕资产”领域。
但现阶段,DeFi与RWA结合的主流实践仍集中于“私募信贷”及易于电子化的资产类别,包括美国国债、美股、抵押贷款债券(CLO),乃至如OnDo将现实再保险业务打包上链以吸纳链上资金。相比之下,实体资产(如光伏电站)的上链仍处于“未来可期”的阶段。
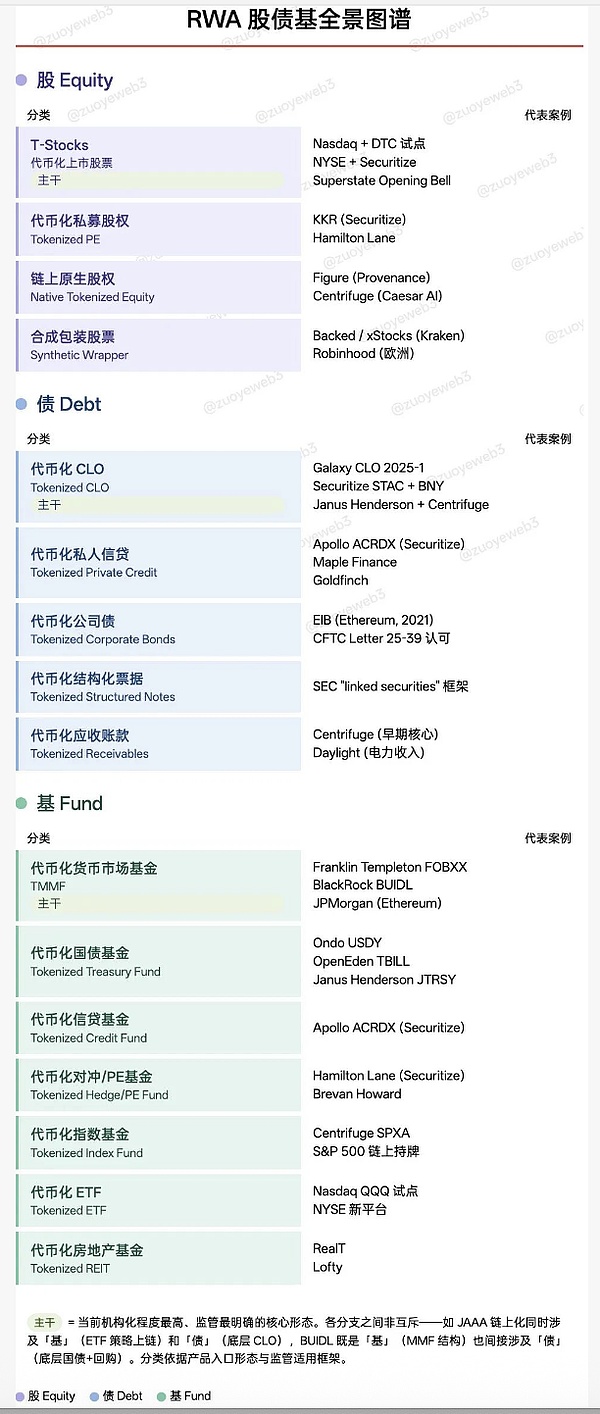
究其本质,RWA是一种“基于现实资产的链上资产”,这与比特币(基于去中心化叙事)、以太坊(基于网络效用)等原生加密资产的逻辑截然不同。这也引出了核心问题:许多RWA项目寄望于通过资产上链来获取流动性,但现实是,优质资产在链下往往并不缺乏流动性。“上链”本身并不等同于“获得流动性”。前者属于技术范畴,后者则属于金融范畴。
只有当上链行为能够实质性地改变资产的触达范围和交易条件时,才能真正创造流动性。例如,将原本仅面向机构投资者的理财产品,通过代币化改造为散户可小额申购的稳定币金库(Vault)。
据此,可以将RWA生态划分为三个层次:
- 资产层:未经处理的原始现实世界资产。
- 代币化RWA资产层:完成上链映射的资产凭证。
- 具备流动性的RWAfi层:成功嵌入DeFi生态,具备活跃交易场景的金融产品。
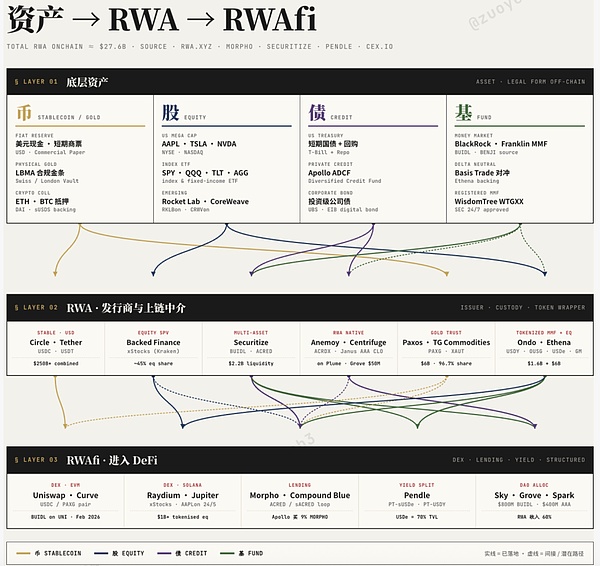
若暂不考虑实体资产,当前RWA主要涵盖四大类:稳定币、股票、债务和基金。其中,以USDT、USDC为代表的美元稳定币以及代币化美股最为人所熟知。
展望未来,债务类和基金类RWA可能具备更大的发展潜力,因为这两类资产在传统市场的流动性相对较差,且存在较高的投资门槛。即使仅仅是将机构客户的认购流程迁移至链上,也能创造价值。例如,Hashkey销售的国泰君安代币化基金GUSDT和GHKDT,目前仍存在交易和提现限制,显示其发展阶段相对早期。
在贝莱德等巨头看来,代币化基金有望像互联网颠覆传统通信一样,重塑全球资管行业。其逻辑在于,代币化基金能够面向全球无边界市场发行与交易。
目前,RWA的中间层(代币化服务)已成为传统金融机构的“跑马圈地”之地。Securites、Superstate、Canton和Ondo等机构正积极布局,并吸引了前监管官员和传统金融高管的加入。例如,资管公司Invesco投资了SuperState的代币化国债产品,Circle的USYC产品规模已超越贝莱德的BUIDL。甚至由高盛支持的Canton网络,在承接美国存管信托和结算公司(DTCC)的上链试验中显示出竞争力。
在技术路径明确的同时,RWAfi层面则展现出DeFi协议更开放的合作态度。对DeFi而言,引入更多样化的生息资产有助于其自身生态的繁荣。
流动性从何而来?链上流动性的高溢价挑战
RWA若想吸引DeFi领域的流动性,至少需要提供10%以上的年化收益率作为基准。对比目前不足4%的美国国债收益率,大部分RWA资产难以天然满足这一要求,散户投资者缺乏足够的入场动机。
因此,项目方往往通过以下方式“加工”收益率:
- 设置资金提取成本或时间锁定期,例如Ethena的sUSDe已将赎回期从7天改为动态调整。
- 底层资产包含更高风险的成分,本质是利用用户资金进行杠杆操作。
- 融入项目方自身的代币补贴,这类似于一种可控的“收益模型”,用高息吸引资金后锁定,项目方赚取规模管理费。
然而,2025-2026年的市场实践表明,从Huma到Pharos和Bitway等产品,链下资产与链上凭证之间的“鸿沟”依然存在。非实时的第三方审计,更多是为“非流动性”提供合法性背书,而非真正增强链上流动性。尽管外表都是生息稳定币,但各协议的底层资产构成和风险结构往往并不透明。
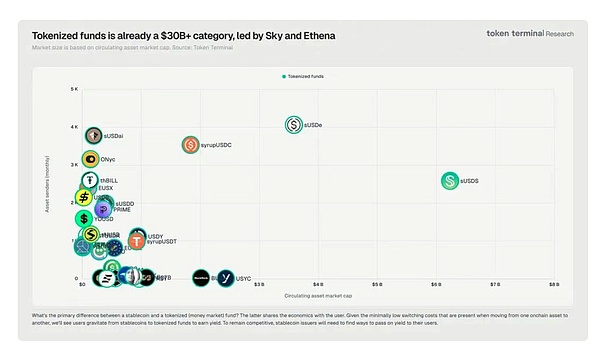
此外,通过为传统金融资产增加链上交易杠杆,也能制造出一定的流动性假象,例如Hyperliquid上的Trade.xyz,提供石油、贵金属等资产的杠杆交易。
必须认识到,交易引发的流动性需求与私募信贷的非流动性特质,构成了当前市场的一体两面。任何成熟市场都需要三大要素:低成本的资金、高杠杆的策略和大规模的市场。加密行业永续合约市场的高资金成本正是其维持存在的代价。
当前困境在于,RWAfi需要依靠“美债收益+代币补贴+做市策略”的组合来填补与10%目标收益的差距,甚至出现了如Pharos、Gaib等项目,通过链上募资向发展中国家提供网贷的极端案例。
因此,对于非直接杠杆交易的支付、基金、债券市场,可能对RWAfi的发展更为重要。一个值得关注的案例是Galaxy Digital旗下的VC投资了Arch Lending公司。Arch允许用户以BTC超额抵押借出稳定币,随后Galaxy将Arch的贷款债权打包成CLO产品,并通过Sky等协议向DeFi生态募集资金。这个过程实现了多赢:
- 用户:保留BTC头寸,避免出售产生的资本利得税。
- Arch:获得低成本机构资金,支持业务扩张。
- Galaxy:拓展了CLO产品的销售市场。
- Sky/Grove:获得了预期收益率高于国债的RWA资产。
该案例的成功得益于Galaxy生态内的协同效应。它展示了一条可行的路径:以BTC作为底层抵押物,生成更易于被DeFi接受的生息资产。
未来路径:反向整合,DeFi主动拥抱TradFi资产
美债、美元和美股是全球最强的金融资产,但其代币化进程并不同步。美债和美元支撑了稳定币和代币化货币市场基金的快速发展,而美股的代币化则刚刚起步。
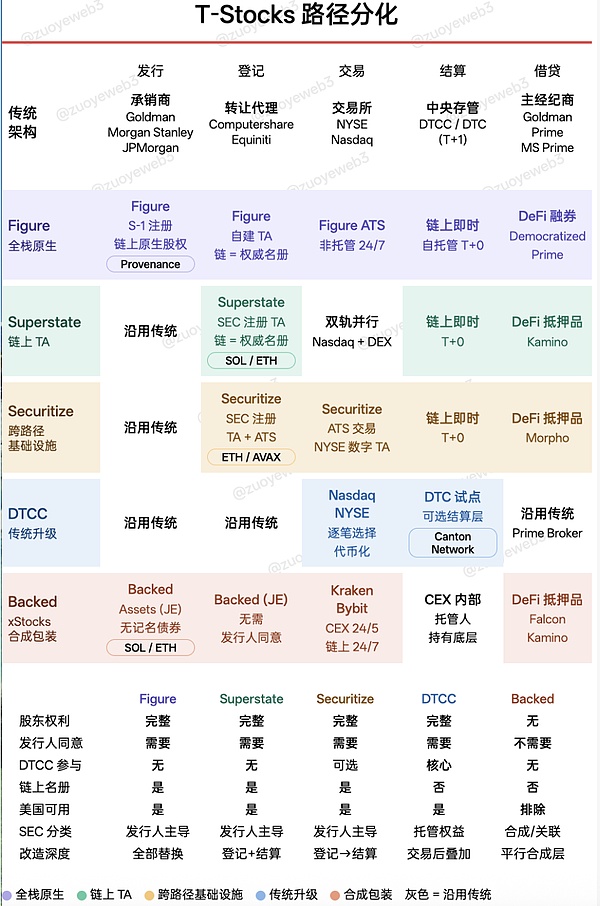
美股本身拥有极佳的流动性,并具备成熟的杠杆交易体系,从保证金交易、杠杆ETF到期权、期货,能满足各类投资者需求。对于DeFi而言,一个重要的机会是成为连接美股与链上流动性的“借贷服务商”。
这里存在一个反直觉的洞见:DeFi生态实际上极度缺乏优质的生息资产来扩大规模。因此,不是等待美股主动上链,而是DeFi协议应主动将美股等资产纳入其金融乐高。类似于Kamino和Morpho的金库模式,可以在受监管实体(如Superstate)的担保下,将代币化美股作为可组合的抵押资产,从而桥接传统金融与去中心化金融的双向需求。
简而言之,区块链不应仅仅被传统金融视为一种技术工具,而应主动利用传统金融资产来扩展自身的边界和深度。
结语:通往大规模市场之路
RWA发展的终极目标是构建大规模、高流动性的全球市场。当前,稳定币已率先成长为大规模市场,而美债作为无风险收益基石,美股作为高波动性流动资产,各自在RWA生态中扮演不同角色。未来的关键在于,RWA必须跨越从“资产上链”到“流动性激活”这最后的鸿沟,通过创新的金融工程和产品设计,真正释放现实世界资产在链上的价值潜力。