

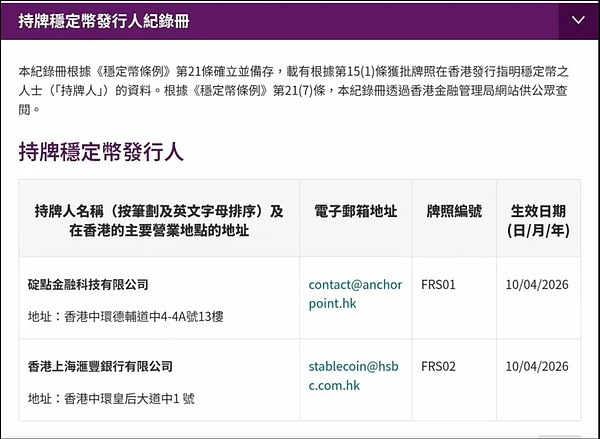
2026年4月10日,香港稳定币监管迈入新阶段。香港金融管理局宣布,根据《稳定币条例》向汇丰银行、以及由渣打银行、安拟集团与香港电讯合资成立的碇点金融科技有限公司(Anchorpoint)颁发首批稳定币发行人牌照,牌照即日生效。两家机构预计在完成必要准备后于未来数月内开展业务。市场对此反应积极,相关概念股股价上扬。
金管局随后更新了“持牌稳定币发行人纪录册”,披露了持牌人的基本信息。牌照的颁发标志着香港稳定币监管框架进入“可运营”的实操阶段。
下一轮牌照发放无明确时间表
市场高度关注下一轮牌照的发放对象,但监管机构对此态度审慎。金管局总裁余伟文表示,未来是否增发牌照将秉持“开放而谨慎”的原则,现阶段未有明确倾向,且整体牌照数量会非常有限。金管局副总裁陈维民进一步解释,发牌决定是综合比较各申请条件的结果,目前并无增发牌照的时间表,未来决策将取决于落地成效、市场接受度与国际趋势等因素。
金管局曾明确,在制度实施初期希望尽早获考虑的机构需在2025年9月30日前递交申请。同时,金管局提醒市场参与者避免不实陈述,根据《稳定币条例》,“虚假声称自己为牌照持有人或申请人”属于刑事罪行。这使得下一轮名单在官方层面很难提前确认。
观察人士认为,下一轮的潜在观察对象包括已进入金管局稳定币发行人沙盒的参与者,如京东币链科技(香港)、圆币创新科技等。但金管局此前强调,沙盒仅为风险可控的测试机制,进入沙盒不等于获得牌照。
传统金融背景机构获青睐 市场预期降温
首批牌照均花落具有深厚传统金融背景的机构。汇丰为香港三家发钞银行之一;碇点则由另一家发钞行渣打银行牵头设立并控股。这一结果被外界解读为,香港在稳定币发行的关键控制权上,依然选择了信用背靠传统金融体系的机构。
尽管此前包括科技大厂在内的多家公司曾表达申请意向,但从“表达意向”到“真正获牌”仍有相当距离。这一局面给市场乐观预期降了温,显示出监管机构在鼓励创新与维持金融稳定之间的审慎平衡。原生Crypto生态与部分科技公司在此轮竞争中暂被视为“局外人”。
持牌机构布局:差异化发展路径初现
获得牌照的两家机构公布了初步发展路线,且路径有所不同,可能避免正面交锋。
汇丰银行已明确,其港元稳定币将于2026年下半年推出,并直接接入其旗下拥有超过330万用户的PayMe与HSBC HK App。初期场景聚焦于零售客户与商户的日常支付(P2P、P2M)以及应用内的代币化投资,依托其庞大的现有零售网络切入市场。
碇点金融科技则计划自2026年第二季度起分阶段发行港元稳定币HKDAP(HKD At Par)。其采用B2B2C模式,通过授权分销商向公众提供获取渠道,并对早期生态伙伴提供激励。碇点更侧重于两类场景:一是作为代币化现实世界资产(RWA)的结算与分配工具;二是服务于跨境资金与支付流动,旨在成为香港受监管链上金融体系的基础支付工具。
合规高门槛与市场挑战
金管局对稳定币发行人设定了严格的合规要求,包括实缴股本不低于2500万港元、储备资产必须独立隔离并足额托管、建立有效信托安排保护持有人权益、以及提供高效的赎回机制等。传统金融机构在满足这些合规要求上具有先天优势。
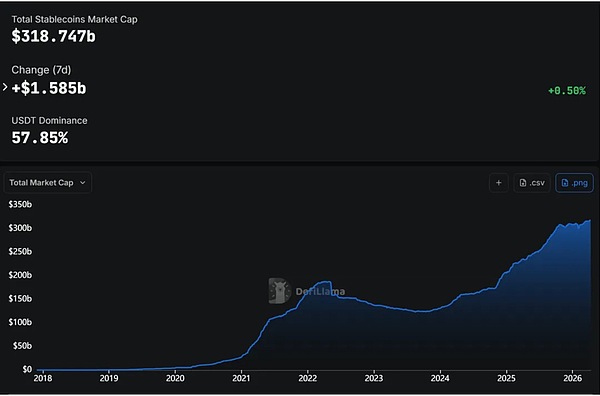
然而,新晋的港元稳定币将面临严峻的市场挑战。当前全球稳定币市场已被USDT、USDC等主流产品高度占据。根据DeFiLlama数据,全球稳定币总市值约3180亿美元,其中USDT占比约58%,USDC占比约24%。
行业分析指出,稳定币竞争本质是支付网络和生态的竞争。美国堪萨斯城联储2026年4月10日的研究简报指出,目前稳定币主要用于交易、转移和在DeFi中流转,真正用于日常支付的占比可能不足1%。因此,香港新推出的合规港元稳定币,若仅定位为支付工具,将需要回答一个核心问题:相比现有的快速支付系统(FPS)、银行卡和电子钱包,它能提供何种不可替代的新价值或更优体验,以改变用户固有的支付习惯并构建自身的网络效应。
香港的稳定币监管道路已然开启,但牌照只是起点。首批持牌机构如何开拓应用场景、构建生态、并与现有全球稳定币巨头竞争,将是接下来更值得关注的焦点。