

近期,跨境支付领域因稳定币的介入而掀起资本热潮。短短六十天内,多笔大额融资与并购接连发生:OpenFX获得9400万美元A轮融资,估值约5亿美元;Tether战略入股支付公司Axiym;万事达卡以高达18亿美元收购稳定币基础设施独角兽BVNK。与此同时,已盈利的中小企业跨境支付公司XTransfer向港交所递交招股书,其约30亿美元的Pre-IPO估值,为这波火热行情提供了一个冷静的参照锚点。
市场 narrative 清晰:利用稳定币作为法币与法币之间的中间结算层,可以省去传统跨境支付中必需的预存款(nostro账户),将T+2的结算时间压缩至60分钟以内,从而释放数百个基点的资本效率。全球每年数万亿美元的跨境支付流量,为此故事提供了巨大的想象空间。美国正在推进的GENIUS法案等监管动向,更为机构资金提供了“下注的理由”。
然而,剥开创新叙事,相当一部分所谓“稳定币原生”玩家所做的,并非全新生意。其本质仍是2018年就已出现的跨境支付服务商(PSP)模式,核心创新仅在于将结算环节替换为稳定币。资本为其支付的高额溢价,更像是在为一张“5亿美金的包装纸”买单——即一个关于监管未来和全球扩张速度的“期权”。
以明星项目OpenFX为例。其年化交易量在十二个月内从40亿美元飙升至450亿美元,增长迅猛。但除一张美国MSB牌照外,其在欧洲、英国、澳洲等市场均依赖合作银行落地,合规也外包给当地持牌机构。其CEO坦言,全球获取牌照所需时间是预期的三倍,打通“最后一英里”流动性需要“一条走廊一条走廊地磕出来”。这几乎是跨境支付公司Airwallex早年走过的路,而后者耗时十年、烧掉15.7亿美元才建立起牌照护城河。OpenFX的9400万美元A轮融资,更像是一场漫长牌照马拉松的“入场券”。
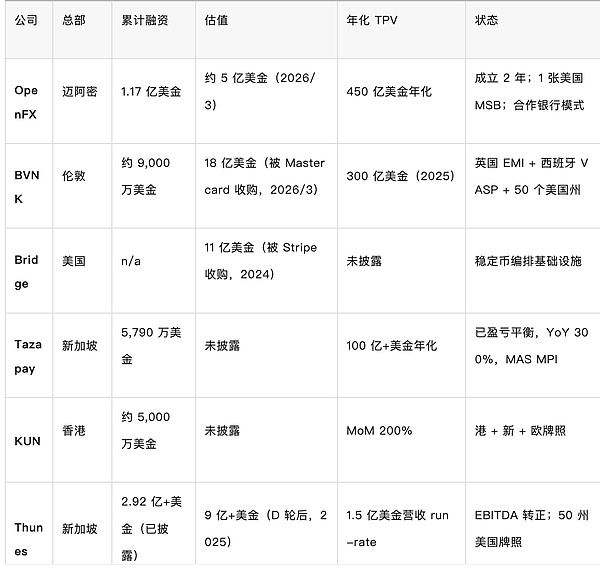
东西方玩家的路径与估值逻辑呈现出显著差异。亚洲的同类公司如Tazapay,用约一半的资金达到了与OpenFX类似的增长曲线,且已实现盈亏平衡;另一家KUN以更少的资金实现了月环比200%的增长。亚洲打法通常是“先拿牌照,再稳步扩张”,而西方稳定币赛道则常见“先拿大额融资,牌照后补”的模式。然而,资本效率的差距并未反映在估值上。
更深层看,稳定币发行方(如Tether、Circle)的战略投资,逻辑高度一致:它们自身缺乏全球各地的支付或货币服务牌照,无法直接触达终端商户,因此必须投资或收购拥有“最后一公里”合规与分销能力的合作伙伴。这类投资本质是“披着股权外衣的分销协议”,核心是购买通道。Axiym与Tazapay的交易逻辑并无二致,差异仅在于买单的价格。
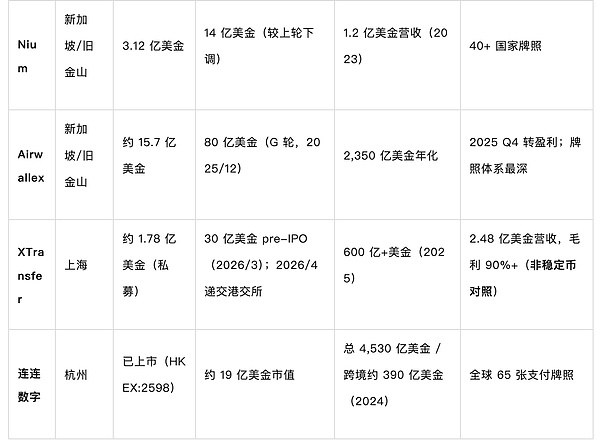
公开市场为“实质”给出了更冷静的定价。XTransfer招股书显示,其拥有2.48亿美元营收、4770万美元调整后净利、超过80万中小企业客户及600亿美元以上年化交易量。这意味着一家盈利、审计清晰、牌照齐全的跨境支付公司,市场定价约为12倍营收。反观OpenFX,交易量级相近,但无营收、无利润、无自有牌照体系支撑,估值却高达5亿美元。市场正在为“稳定币溢价”支付真金白银,但底层运营实质的差距同样巨大。
监管的阴影正在逼近,为这场资本盛宴提示风险。2026年4月底,巴西央行发布新规,明确禁止受监管的电子外汇服务商使用稳定币进行跨境结算。此前,稳定币承载了巴西每月约60-80亿美元加密相关跨境流量的90%。此规定在受监管通道与稳定币之间划下硬线,预示着一个仅靠单一MSB牌照加合作银行模式就能全球通行的窗口期正在关闭。
行业玩家可依合规程度分为三个色区:“白色”为多司法辖区持牌,资金隔离,完全融入受监管银行体系;“灰色”为仅母国合规,海外依赖合作银行,正在补牌照;“黑色”则涉及OTC、P2P等无监管授权通道。未来24个月,各辖区监管边界如何收紧,将深刻重塑赛道格局。
总而言之,稳定币正在重新定价跨境支付基础设施,这是一个真实的趋势。但当前西方资本市场的高估值,更多是在为监管明朗化、执行速度和通道留存能力的“期权”定价。这个期权可能带来丰厚回报,也可能在市场获得更多关于“谁真正沉淀出可持续业务”的数据后,面临残酷的重估。对于寻求稳定币真实敞口的投资者而言,比“今天谁跑得快”更重要的问题是:24个月后,下一波监管落地之时,每个玩家手中究竟还剩下什么实质性的壁垒与资产。