

作者:Henry Kim,Ryan Yoon | 来源:Tiger Research | 编译:Shaw,金色财经
要点总结
贝莱德的代币化基金BUIDL(BlackRock USD Institutional Digital Liquidity Fund)规模已突破26.3亿美元。其核心链上意义并非仅仅在于贝莱德发行了一个代币,而在于它被Ethena、Ondo、Frax和Spark等主流去中心化金融(DeFi)协议采纳,成为构建其自身美元稳定币及收益产品的基石资产。这标志着机构级基金正被转化为DeFi供应链中的底层储备,开创了全新的资产分发与应用模式。
协议选择BUIDL并非单纯追求收益,而是因为它同时满足了三大关键条件:明确的法律主张(受美国证券法约束)、原生的链上可组合性以及既有的机构级监管合规性。目前,没有其他资产能完全匹配这一组合。
这一供应链效应具有复合增长潜力。BUIDL被加工成如USDtb等中间层产品,进而转化为特定生态系统的终端美元产品。每增加一个新的应用生态系统,对底层BUIDL资产的需求就会相应增长。
BUIDL揭示了一条代币化资产的全新分销渠道。其核心早期客户并非来自传统金融销售网络,而是来自主动集成的DeFi协议——这是一个传统金融世界中不存在的客户群体。忽视这一渠道,将难以复制下一个BUIDL的成功。
1. 从机构专属产品到协议基础设施
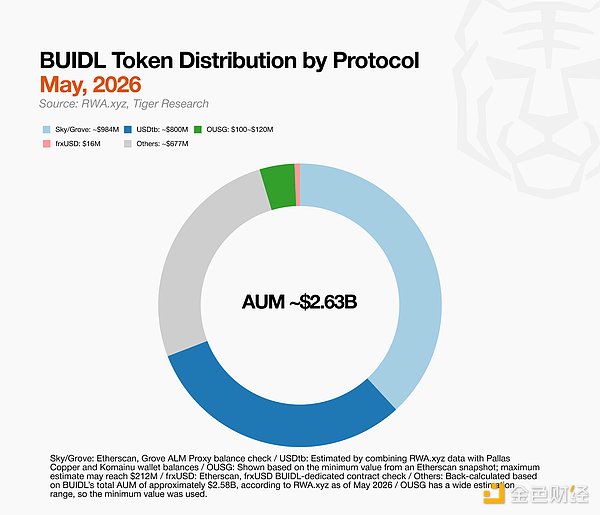
贝莱德BUIDL本是为机构投资者设计的现金和美国国债敞口工具,仅限合格投资者,最低认购额达500万美元。然而,真正的“先行者”却是DeFi协议,而非传统机构。它们的选择逻辑基于三个核心优势:
- 法律清晰度: 依据Rule 506(c)发行,投资者权利受美国证券法明确保护,协议可以用法律术语清晰解释资产属性和赎回流程。
- 降低合规成本: BUIDL已符合严格的机构抵押品标准。在监管日益复杂的背景下(如GENIUS法案),采用BUIDL意味着将合规负担转移,而非从零开始自建,优势显著。
- 链上可组合性: 作为原生链上资产,可无缝用作协议储备金、交易所抵押品或更复杂金融乐高的基础层。
正是这三者的结合,使BUIDL成为了DeFi协议构建美元产品的“默认”基础资产。
2. DeFi协议如何具体使用BUIDL
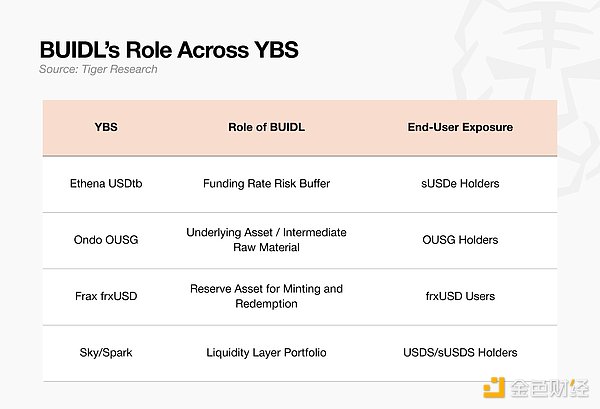
关键在于BUIDL在不同协议架构中扮演的具体角色:
2.1. Ethena(USDtb):资金费率压力缓冲器
Ethena的合成美元USDe通过Delta中性策略从永续合约资金费率中获取收益。当市场转向,资金费率变为负值时,收入将变为成本,威胁协议稳定性。
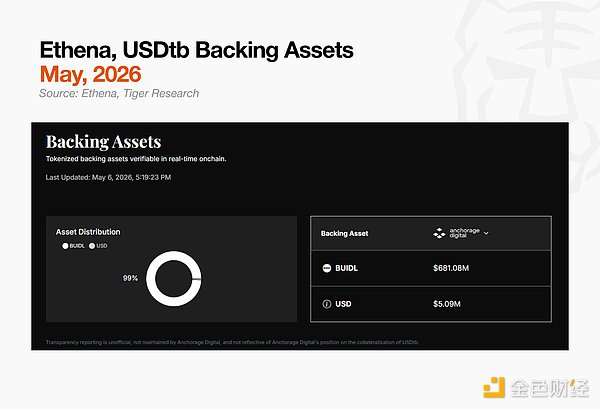
Ethena需要一种能承受压力的高流动性资产作为缓冲。其创建的USDtb(由BUIDL和USDC组成)正是为此而生,其目的不是提高收益,而是在资金短缺时期充当防御性储备,维护整个系统的稳定。
2.2. Ondo(OUSG):作为中间层资产降低投资门槛
OUSG是一款将机构美债基金代币化的产品。直接投资BUIDL等基金门槛极高,而OUSG作为链上中间载体,允许散户用户间接配置这类资产。
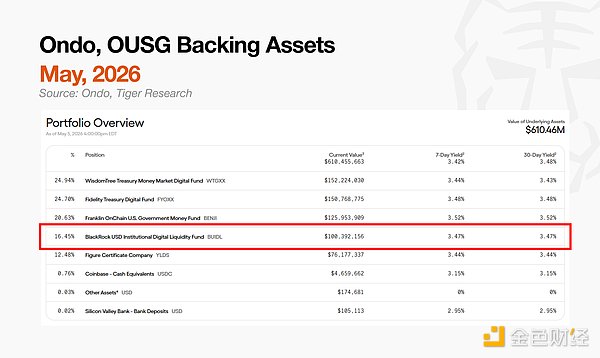
BUIDL是OUSG核心储备资产之一,与富兰克林邓普顿FOBXX等并列。OUSG的本质是将机构级资产重新打包为可访问的链上产品。
2.3. Frax(frxUSD):稳定币的铸造与赎回储备
Frax Protocol的新型稳定币frxUSD,其独特之处在于使用链上代币化美债资产(如BUIDL)作为直接储备,而非链下现金或国债。
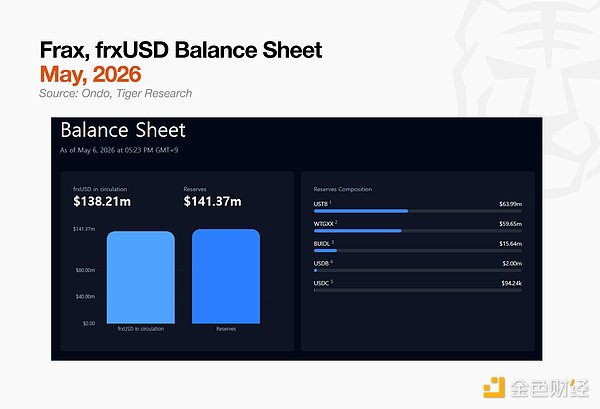
其机制是1:1兑换:存入BUIDL即可铸造frxUSD,归还frxUSD可赎回BUIDL。BUIDL在后台支撑着每一次增发和赎回,而终端用户接触的是作为支付和DeFi工具的frxUSD。
2.4. Spark(TGP):多元化投资组合的组成部分
Spark的10亿美元代币化大奖赛(TGP)中,有5亿美元配置于BUIDL,其余配置于Superstate USTB等资产。
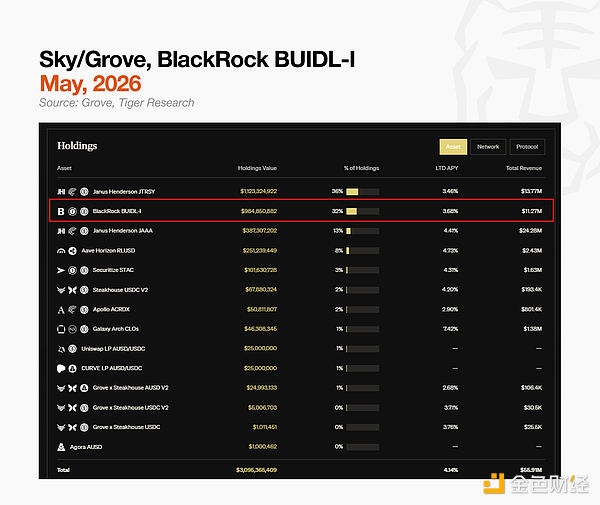
这模仿了传统资管的多元化配置逻辑,但不同之处在于,该投资组合在链上运作,并作为抵押品通过DeFi渠道重新部署以产生流动性。
综上所述,BUIDL在不同协议中分别扮演储备资产、中间层资产、铸造支撑和组合成分的角色,但其共同模式是:BUIDL本身并非终端产品,而是被协议用于构建自身系统的“原材料”,且这种需求已形成规模。
3. “再加工”效应:复合需求结构的形成
协议直接采用BUIDL只是起点。基于BUIDL构建的产品(如USDtb)正成为新产品的储备,催生出层层衍生的结构。
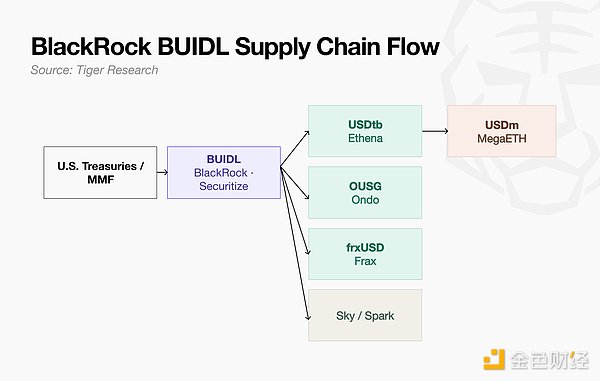
例如,MegaETH生态的稳定币USDM,其储备是USDtb,而USDtb的储备是BUIDL。因此,MegaETH生态对USDM的需求增长,会传导至对BUIDL的需求增长。每个加入该架构的新生态系统,带来的都是新增客户,而非竞争对手。
链上可组合性极大加速了这一过程。在传统金融中构建类似衍生结构需数月监管与法律流程,而在链上,这一过程被大幅缩短,只要在监管框架内,符合条件的基准资产可被快速集成。
BUIDL通过将不断扩展的链上结构锚定到安全、合规的现实世界资产,释放了这种复合需求。
4. BUIDL的启示:下一代代币化资产之路
自2024年3月推出以来,BUIDL在不到两年内完成了从机构基金到DeFi基石的转变。其迅猛发展不仅依靠贝莱德的品牌,更得益于其同时具备法律清晰度、链上可组合性与监管合规性的“三重优势”,形成了强大的先发与网络效应。
对于希望打造下一代代币化资产的项目方,BUIDL指明了第三条道路:其首批采用者并非传统金融机构,而是Ethena、Ondo等DeFi协议,随后才带动了Deribit、币安等交易所与机构的跟进。它成功挖掘了传统金融中不存在的全新客户群体——那些会主动将底层资产集成到自身产品中,并进而成为后续协议基石的生态建设者。
这些客户不是通过销售团队拉来的,而是被产品本身的底层设计所吸引。如果不理解并重视这一核心的链上原生客户逻辑,将难以复刻下一个BUIDL的成功。