

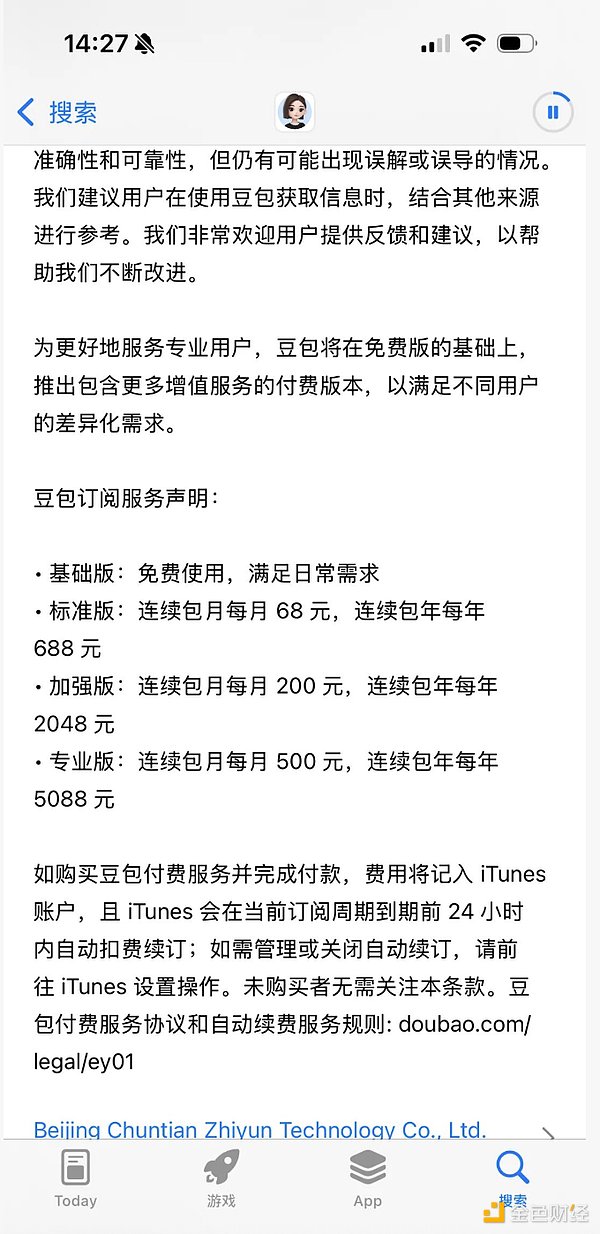
豆包即将开启付费订阅模式。5月4日,豆包在App Store页面更新了关于付费版本服务的声明。声明称,为更好地服务专业用户,豆包将在保留免费版的基础上,推出包含更多增值服务的付费订阅体系,并披露了三档定价:标准版68元/月、加强版200元/月、专业版500元/月。
消息一出立即引发热议。用户反应不一,有人担忧免费福利终结,有人认为定价偏高,也有人认为此举是行业发展的必然趋势。当前,豆包月活用户已达3.45亿,纯粹的免费模式在算力成本高企的背景下难以持续。事实上,国内大模型免费模式的不可持续性已是行业共识,头部玩家早已开始试水付费。作为拥有国内C端AI最大用户盘的字节,推出付费订阅更多是时机选择问题。
那么,在国内C端订阅市场公认难做、大模型价格战激烈的当下,豆包的这次商业化尝试能否成功?
分层付费策略:免费基础服务不变,增值服务满足专业需求
据报道,豆包的付费功能将主要聚焦于复杂任务和生产力场景,如PPT生成、数据分析、影视制作等。这些复杂高价值任务需要消耗更多算力与推理时间。豆包官方表示,免费服务将继续提供,付费版是“增值服务”,旨在满足不同用户的差异化需求,不会影响普通用户的日常使用体验。
这一“基础免费+进阶付费”的分层模式,与ChatGPT、Claude等全球头部AI产品的商业化路径相似。其定价策略也试图覆盖不同用户群:68元的标准版对标国内主流AI付费水平;200元的加强版与ChatGPT Plus等全球产品主力档位看齐;500元的专业版则试探国内重度专业用户的付费意愿上限。定价高低与否,最终取决于其提供的价值是否与用户需求匹配。
为何此时入场?用户规模与市场教育趋于成熟
在付费探索上,豆包并非先行者。百度文心一言、月之暗面Kimi等早在2024年就已推出订阅服务。豆包选择在2026年入场,很可能是基于对增长与市场两笔账的考量。
首先是增长账。截至2026年3月底,豆包月活已突破3.45亿,稳居国内C端AI应用榜首。国内互联网用户红利见顶,继续依靠免费模式拉新的边际效益递减,同时每一轮对话都意味着实实在在的算力成本。
其次是市场账。经过数年发展,国内用户对AI工具的认知已从“新鲜玩具”转向“生产力工具”,付费意愿显著提升。行业数据显示,2025年国内AI工具用户付费转化率已从2024年的8%提升至11%,高频使用的职场人和创作者付费意愿超过30%。市场教育初步完成,为付费转化奠定了基础。
优势与挑战:成本控制能力与行业结构性难题并存
豆包开展付费订阅业务有其优势。字节跳动在模型效率和成本控制方面处于国内第一梯队。据公开数据,豆包模型在推理效率、响应延迟和高并发稳定性上表现突出,其万token推理成本显著低于海外头部模型国内合规链路,这为其支撑付费版高算力任务提供了成本优势。
然而,国内C端订阅市场存在的几个结构性难题,对所有玩家都是巨大挑战:
- 用户续费意愿低:国内互联网长期以来的免费基因,使用户更倾向于“应急付费”而非长期订阅。国内工具产品年均续费率能做到30%已属顶尖,远低于海外同类产品60%以上的水平。字节在C端订阅领域尚无可验证的成功经验。
- 付费价值“可替代性”强:目前豆包付费功能如长文档处理、PPT生成等,其竞品的免费版本或开源方案也能提供基础服务。若付费版无法提供碾压式的体验提升或独家价值,用户难以形成持续付费动力。
- 算力成本与收入的平衡难题:这是一个行业级困境。付费用户往往是高频使用者,其消耗的算力成本也更高。若不加限制,可能导致“收入越高,亏损越大”的循环;若加以限制,则影响用户体验和付费意愿。
- 价格战风险:国内市场竞争激烈,一旦付费模式被证明可行,很可能引发新一轮降价和内卷,破坏现有的定价体系。
短期开局与长期考验
综合来看,豆包付费订阅的短期开局或许不难。凭借3.45亿的月活基础,即使实现很低的付费转化率,也能迅速积累可观的付费用户规模。
但其长期能否成功,关键在于能否解决两个根本问题:第一,能否将字节的生态优势转化为不可替代的用户价值,形成真正的付费刚性;第二,能否跳出国内C端订阅市场“低价内卷、低续费率、成本倒挂”的恶性循环,建立健康可持续的商业模型。
豆包的这次商业化尝试,对整个国内AI行业具有标杆意义。如果它能走通,将为行业提供一条不依赖低价内卷的可行路径;如果它受挫于结构性难题,则意味着行业需要重新思考C端订阅的商业化未来。