

5月8日,AI云算力供应商CoreWeave股价单日暴跌11.4%,收报114.15美元。这次下跌的背景颇具戏剧性:以价值投资闻名的投资者段永平,其投资主体H&H International Investment在2025年第四季度首次建仓CoreWeave,持仓约2000万美元。从建仓时点看,其成本接近CoreWeave2025年12月的年内低位区间。
然而,最新发布的第一季度财报,将这家公司与AI算力浪潮紧密捆绑的“卖铲人”所面临的核心矛盾展露无遗。
Q1财报:营收翻倍与亏损扩大并存,指引引发担忧
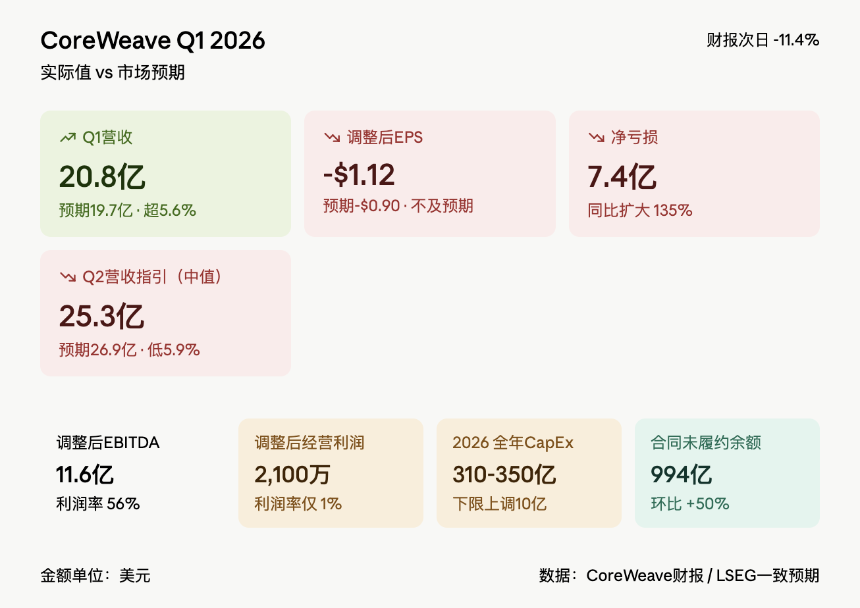
CoreWeave第一季度营收达20.8亿美元,同比增长112%,超出市场预期。但调整后每股亏损1.12美元,差于预期;净亏损扩大至7.4亿美元,较去年同期翻倍以上。
真正引发市场抛售的是第二季度的营收指引。公司给出的区间中值为25.3亿美元,远低于市场预期的26.9亿美元。同时,公司上调了2026年全年的资本开支下限。
利润结构成为焦点。尽管调整后EBITDA利润率高达56%,但调整后的经营利润仅为2100万美元,经营利润率被压缩至1%。这主要源于技术与基础设施成本同比飙升127%,以及销售与营销费用暴增逾6倍。
多头叙事:千亿订单绑定行业巨头
支撑多头信心的核心是庞大的订单储备。截至第一季度末,CoreWeave合同未履约余额(RPO)已达994亿美元,环比显著增长。CEO迈克尔·因特拉托透露,第一季度新签合同超过400亿美元,客户名单包括Anthropic、Meta等知名公司。
此外,CoreWeave与英伟达的关系被市场津津乐道。英伟达不仅是其GPU供应商,同时也是投资方和客户,这种深度绑定关系强化了其产业地位叙事。
空头逻辑:规模不经济与债务膨胀
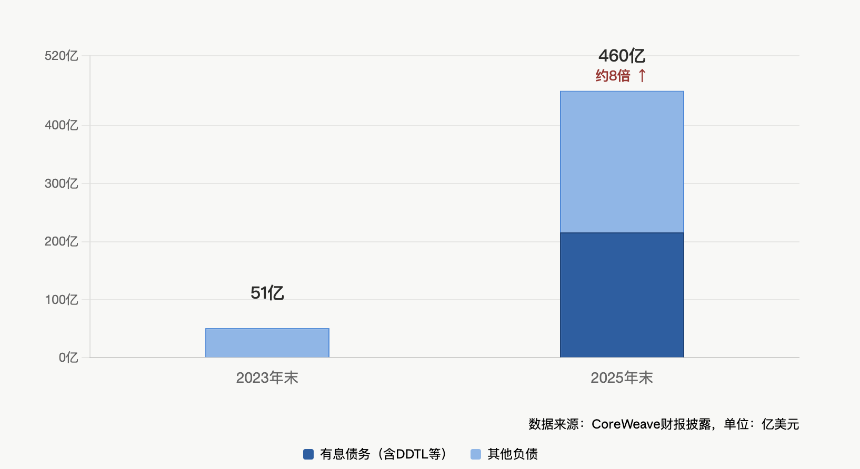
空头的担忧则指向财务基本面。公司第一季度资本开支高达68亿美元,债务规模持续膨胀。尽管营收增长,但极高的成本增速侵蚀了实际盈利。
更尖锐的质疑在于其商业模式。有分析指出,CoreWeave依靠以未来订单合同为抵押进行融资(DDTL模式)来快速扩张,导致债务雪球越滚越大。利润率低迷与高昂的利息支出,构成了其增长的沉重负担。
内部行动与市场分歧
与段永平“抄底”形成对比的是,公司内部人士近期持续减持。财报发布前后,包括CEO在内的多位高管及主要股东均有卖出记录。
值得注意的是,根据13F文件,CoreWeave仓位在段永平的整体投资组合中占比极小,仅约0.12%,属于试探性投资。其同期的主要加仓对象是英伟达。
关键拷问:拐点还是陷阱?
CoreWeave的现状是市场对AI算力投资分歧的缩影。多头看到的是千亿订单、巨头绑定和行业前景的“森林”;空头看到的则是羸弱利润率、激进扩张和债务风险的“树木”。
CEO因特拉托在电话会上表示,当前的利润率低点是规模急剧扩张阶段的暂时现象,并承诺未来将反弹。下一个重要考验将是第二季度财报,其盈利能力能否改善,将是验证其叙事的关键。
正如段永平此前谈及AI投资时所言,他认为当下行业存在泡沫,多数公司可能被淘汰,但活下来的会成为巨头。其对CoreWeave的轻仓布局,本身也反映了这场高增长与高风险并存的赌局中的审慎态度。