

全球半导体产业正站在一个历史性的高点。费城半导体指数年内涨幅达65%,远超市场预期。在亚洲,增长同样耀眼:韩国综合指数在去年大涨75%的基础上,今年再度攀升76%,创下7816点新高;在中国,科创50指数走出陡峭的上升曲线,月内涨幅达35%,多只AI与半导体概念股连续涨停。
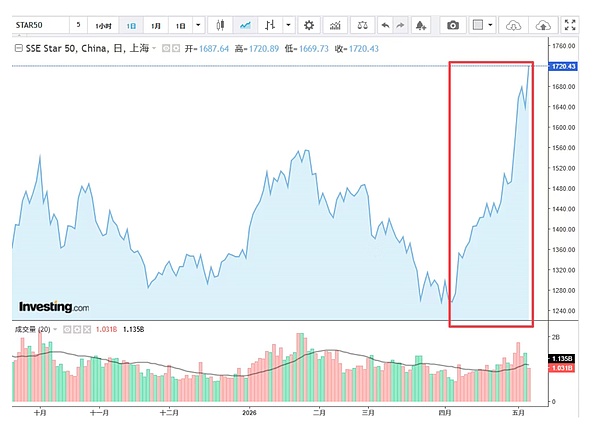
股市表现仅是序章,其背后是中国存储芯片、AI推理芯片正从“国产替代”迈向规模化“出海”。中国集成电路出口额已连续三个月创下历史新高,3月份同比增幅高达84.92%。这一转变正在重塑全球业界的认知。
面对剧变,海外市场展现出复杂心态。摩根士丹利与高盛近期一致表达对中国AI算力产业的看好,判断中国AI芯片正在崛起。DeepSeek V4模型与华为昇腾的深度适配,更被视为对全球AI芯片巨头英伟达的直接挑战。这标志着,长期被固化为“低端制造”和“卡脖子”的中国芯片产业,正强势融入并引领全球半导体增长浪潮,站上竞争舞台的中央。
在此轮资本热潮之前,多个关键信号已悄然浮现。
首先是出口数据的结构性跃升。海关总署数据显示,今年1-2月中国集成电路出口额达433亿美元,同比暴涨72.6%。3月增速进一步升至84.92%,创下月度纪录。东盟成为第一大直接出口市场,1-2月占比29.7%,增速达128%。值得注意的是,增长主要由“价”驱动:前两月出口数量增长13.7%,但平均单价上涨52%。这标志着中国芯片出口正从“低价走量”向“高附加值输出”转型。
其次是技术生态的关键突破。4月24日,国产大模型DeepSeek发布V4。其技术报告中一句“我们在英伟达GPU和华为昇腾NPU两个平台上均验证了细粒度EP方案”,具有象征意义。路透社指出,DeepSeek打破了行业惯例,在发布前数周优先将适配机会给了华为昇腾。这标志着国产芯片在AI推理领域不仅是“能用”,更达到了“好用”的商业化水平。华为昇腾950芯片已计划在2026年出口至韩国等半导体高地市场。
再者是华尔街的重新定价。4月29日,寒武纪发布2026年一季报,营收与净利润同比增幅分别达159.56%和185.04%。此前,摩根士丹利发布82页深度报告,首次系统覆盖多家国产AI芯片龙头,并预测2030年中国AI芯片自给率将达86%。高盛随后发布报告,认可中国“国产AI芯片崛起”的判断。当国际顶级投行改口,这已不仅是本土故事,而是全球产业的重新评估。
支撑数据增长的三大支柱:存储、AI外围与汽车芯片
存储芯片是理解本轮变化的关键。全球AI推理需求爆发引发HBM产能倾斜,导致消费级存储出现供给真空,价格飙升。此时,长鑫存储的DDR5和长江存储的3D NAND良率突破85%门槛,恰好接住市场红利。预计到2026年底,长鑫存储产能将覆盖全球15%的DRAM需求,长江存储在全球NAND市场份额已达13%。
在聚光灯之外的AI外围芯片领域,中国厂商完成了一场静默的全球替代。AI服务器所需的电源管理、高速接口、信号传输等数百颗配套芯片,正被大规模国产化。例如,国产MCU芯片正被海外AI电源、光通信公司大规模采购;澜起科技的DDR5内存接口芯片已与美日巨头形成三足鼎立之势。
汽车芯片的出海则更为“嵌入式”。一季度中国汽车芯片出口飙升67%,既得益于新能源汽车整车出海带动,也源于海外车企主动寻求合作。例如,丰田、铃木宣布将在主力车型上采用地平线的ADAS芯片;斯达半导的IGBT芯片正打入欧洲传统车企供应链,替代英飞凌。这种供应链的深度锁定,是比价格更坚实的认可。
“突围”的逻辑:在成熟制程建立护城河,在新赛道开辟机遇
过去几年,外部封锁主要针对先进制程芯片(7nm及以下)与关键设备(如EUV光刻机),这些领域仍是需要持续攻关的短板。然而,中国的突围策略清晰:利用超大规模市场与全产业链韧性,在成熟制程(28nm及以上)建立“护城河”(其产能已占全球33%),同时在AI推理、存储、车规等“新赛道”实现跨越,最终形成“你打你的,我打我的”的平衡格局。
重估的边界与未来的挑战
全球对中国芯片的重估是真实的,但亦有清晰边界。美国智库专家指出,美国的出口限制为中国芯片需求添加了“火箭燃料”,但中国重建整个半导体供应链“极为复杂”,在关键领域超越管制仍需时间。
同时,挑战不容忽视:全球半导体板块已处于历史性超买区间,中国芯片的涨幅有多少源于价值重估,多少源于情绪共振,尚难精确切割。在高端制造与设备领域的技术天花板依然存在。成熟制程产能的集中投产也带来了潜在的“价格战”风险。此外,美国推动的《MATCH法案》等举措,标志着贸易壁垒的进一步升级。
全球产业格局也在动态演变,东南亚正加速构建半导体新版图,与中国形成新的竞合关系。
过去,世界习惯将中国芯片视为“低价仿制品”。如今,这一印象正在被缓慢而坚定地修正。正如英伟达CEO黄仁勋所担忧的,中国公司正在找到一条“绕过英伟达的路”。从2026年春天的种种信号看,这条路已不止于构想,而是正在被一砖一瓦地铺就为现实。