

2011年,马克·安德森(Marc Andreessen)写下“软件正在吞噬世界”。十五年后,《财富》杂志用一句话描述了新图景:“那个吃掉世界的东西,正在被吃掉。”2026年,一场由AI Agent引发的变局正在软件行业深度上演——曾经的“吞噬者”软件,如今正争相将自己拆解为“能力模块”,主动投入大模型的“怀抱”。
这一趋势在2026年春天变得尤为明显。4月,Notion产品团队在官方博客宣布发布Notion官方MCP Server,直接原因是企业客户希望从Cursor和Claude等AI工具中直接访问Notion工作区。同月20日,Adobe在Summit大会上宣布推出CX Enterprise,将其旗下所有产品能力重构为“Agent Skills”和MCP端点,向Anthropic、Google Cloud、Microsoft、OpenAI等生态伙伴开放。
AI时代,软件的分发逻辑正从“用户打开应用”变为“Agent调用能力”。(配图与原文相同)
软件公司争相被“吞噬”的背后,是资本市场剧烈的风向变动。2026年2月,随着Anthropic发布Claude Cowork、OpenAI发布Codex for (almost) everything,软件股出现大幅下跌。摩根士丹利分析师Keith Weiss称之为“SaaSpocalypse”。市场的恐慌逻辑直指传统软件商业模式的核心:如果AI Agent可以直接操作任何有界面的软件,用户是否还需要为每个SaaS工具支付席位费?
然而,摩根士丹利的研究报告同时指出,这种“SaaS将死”的论调可能是“过度反应”。报告认为,处于最佳位置的“最强运动员”,恰恰是那些没有等待AI来替代自己,而是主动把自己接入Agent生态的公司,如微软、Salesforce和ServiceNow。
Skill与Plugin:从“连接”到“应用”的进化
在这场转型中,Skill和Plugin成为软件公司接入AI生态的两种显性形态,其定位与价值存在显著差异。
根据OpenAI与Anthropic的开发者文档,Skill本质上是“行为的编码格式”,是一个包含自然语言执行指令的本地工作单元,用于指导Agent完成特定类型任务。而Plugin则是一个完整的、面向分发的“商业容器”,它打包了Skills、外部应用集成、MCP服务器配置乃至品牌、权限、服务条款等商业化所需的全套信息。
两者的关系被清晰地界定:Skill是本地迭代的创作介质,Plugin是面向分发的流通商品。一家软件公司发布MCP Server,解决的是“Agent如何连接我”的问题;而将工作流知识、执行约束打包成Plugin,解决的则是“Agent如何用好我”的问题。后者的护城河更深,更接近真正的商业资产。
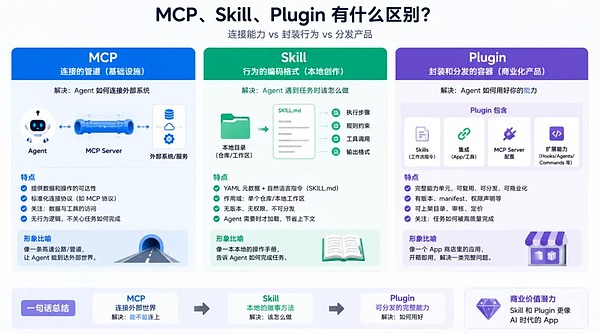
Skill与Plugin构成了AI时代应用层的新形态。(配图与原文相同)
软件巨头的转型之路:从防御到进攻
面对变局,不同软件公司的战略选择呈现出不同的深度与意图。
微软、Salesforce等巨头采取激进的“底座化”策略,旨在让自己成为Agent工作流的编排中心。微软的Declarative Agents框架让企业直接在Office套件中构建专属Agent,并让MCP Apps在Copilot中渲染交互界面。Salesforce则利用其沉淀的客户数据,通过AgentExchange平台成为销售、客服任务的必经枢纽,并已开始对特定Skill直接按对话次数计费。
Adobe的转型在传统软件公司中力度最大,其将整个Experience Cloud重构为以Agent Skills为核心的模块化系统,押注企业客户愿意为现成的、专业的营销创意工作流付费。
相比之下,Notion、Stripe、Shopify的动作更像“防御性接入”,通过发布MCP Server确保自身能力不被Agent工作流绕开,但并未直接创造新的收入模式。DocuSign则更进一步,不仅提供连接,更将签约流程封装成Skill上架销售,实现了从“基础设施”到“应用层”的关键一跃,其数据显示Skill使签约时间加快了60%。
在国内,支付宝、飞书、钉钉、高德地图等公司已纷纷上线MCP能力,解决“Agent能连接我”的问题。但多位行业人士指出,国内在将工作流知识系统封装为Skill或Plugin方面进展较缓。一位科技领域投资人认为,这与国内缺乏明显领先的模型方牵头建立行业范式有关,也与国内SaaS生态的竞争激烈程度同国外存在差距相关。
商业价值的核心:知识、标准与约束
那么,究竟什么样的Skill才能真正产生商业价值?行业案例揭示了三个关键特征:
首先,必须承载特定领域的深度执行知识,而非通用流程。法律AI公司Harvey是典型代表,其估值达110亿美元的核心不在于模型调用,而在于其建立的专业层——包括法律内容合作、数据隐私架构以及由前顶级律所律师积累的行业方法论。
其次,需包含可验证的质量标准与失败处理逻辑。企业采购的是稳定性和可预期性,而非单纯的“智能”。
第三,必须具备可审计的执行约束。模型能力越强,企业越需要对它的自主权进行限制。一个可落地的Skill必须明确在何种情况下执行操作,以及在哪些节点需请求人工确认。
Gartner预测,到2028年,33%的企业软件将包含Agentic AI能力,但同期超过40%的相关项目可能因成本失控或价值不清而被叫停。赢家将高度集中。
未来生态:重构软件入口与价值逻辑
摩根士丹利将AI对软件行业的冲击概括为“三重恐惧”:席位定价受威胁、自建替代外购、AI直接进入应用层竞争。但与此同时,这也为软件巨头参与创新提供了契机。
IDC判断,下一代企业技术栈将围绕AI Agent而非SaaS界面构建。供应商关系将从“以UI为中心的参与”演变为“以Agent为中心的使能合作”。
在此趋势下,不同软件命运各异:拥有网络效应和专有数据的公司(如Airbnb、Palantir)地位可能更加巩固;以界面为核心护城河的SaaS则面临真实威胁,出路在于向Agent编排层和权限管理能力转型;行业垂直软件(如法律、金融分析)则成为Skill商业化最清晰的机会所在。
最终,这场变革的本质是软件入口的根本性重构。入口从桌面的图标,变成了Agent在执行任务时的工具调用列表。对于软件公司而言,最重要的或许并非在Skill市场上能卖出多少,而是当Agent代替员工处理工作时,自己的能力能否在任务发生的那一刻被调用到。那些未能出现在这个列表里的软件,将在用户毫无察觉的情况下,被静默地绕过。