

摘要 自2024年1月美国证券交易委员会(SEC)批准比特币现货ETF以来,美国加密货币投资板块已步入主流化新阶段。至2026年,投资者主要通过四大渠道参与市场:现货ETF、加密股权公司(矿企与国库公司)、杠杆与反向ETF,以及区块链主题基金。截至2026年3月30日,美国比特币现货ETF合计持有约129万枚BTC,总规模约869亿美元;以太坊现货ETF规模约180亿美元。其中,以Bitmine Immersion Technologies(BMNR)为代表的以太坊国库公司,通过质押产生原生收益,形成了与比特币国库模式迥异的商业韧性。监管层面,2025年《天才法案》(GENIUS Act)建立了联邦稳定币框架,银行获准开展加密托管,合规瓶颈被打破。然而,杠杆产品的高波动、国库公司的债务风险及质押罚没(Slashing)风险等挑战依然存在。对投资者而言,构建包含核心底仓、行业贝塔和高风险敞口的分层组合,或是可行的参与路径。
一、定义与演进逻辑
美股加密货币板块,指将加密货币相关资产以股票形式在传统证券交易所交易的投资品类。其演进经历了三个阶段:
1. 地下挖矿期(2017-2020年):以Riot Blockchain、MARA等早期矿企为代表,业务单一、治理混乱,主要在粉单市场交易,流动性差,被视为“杠杆版比特币”。
2. 合规证券化期(2021-2023年):以Coinbase直接上市和MicroStrategy大规模购入比特币为标志。后者将自己重塑为“比特币国库公司”,开创了新的企业估值范式。
3. ETF产品爆发期(2024年至今):比特币现货ETF获批标志着加密资产正式进入主流金融产品体系。贝莱德iShares比特币信托(IBIT)成为史上增长最快的ETF之一,产品化降低了机构入场门槛。
二、市场结构与竞争格局
2026年,板块呈现“三足鼎立”格局:现货ETF主导、加密股权公司提供Beta、杠杆与主题产品满足精准需求。
现货ETF领域高度集中。比特币ETF合计持有约132万枚BTC,总规模约1073亿美元。贝莱德IBIT以约550亿美元规模占据约60%份额,费率0.25%具备竞争力。富达FBTC规模约130亿美元。灰度GBTC转制ETF后费率较高(1.50%),规模约100亿美元。摩根士丹利MSBT于2026年4月挂牌,标志传统银行巨头入局。
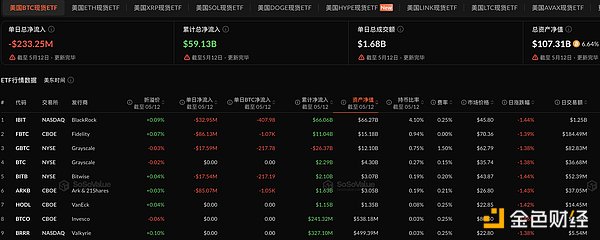
以太坊ETF方面,贝莱德ETHA(规模约71亿美元)领先。其推出的ETHB首次支持质押收益,开创了ETF获取原生收益的先河。山寨币ETF在2025年后开闸,XRP和Solana类别各吸引约10亿美元,预计2026年将有超过26只新兴山寨币ETF问世。
加密国库与矿业公司领域出现结构性分化。MicroStrategy(MSTR)持有约70万枚比特币,是最大比特币持仓上市公司。但比特币价格下跌使其模式可持续性受质疑。相比之下,以太坊国库公司Bitmine Immersion Technologies(BMNR)通过MAVAN质押设施,每年产生约1.96亿美元经常性收益,形成“原生造血功能”。截至2026年,BMNR持有约480万枚ETH,市值约108亿美元,占全球ETH供应量的3.98%,其战略目标是持有全球ETH供应量的5%。
杠杆、反向及主题ETF风险收益特征显著不同。杠杆ETF在2025年末行情中曾导致重大损失,如2倍做多MicroStrategy的MSTX和MSTU暴跌约80%。区块链主题基金如BKCH、BLOK、STCE则为稳健型投资者提供了间接、分散的敞口。
三、核心风险分析
1. 监管框架的动态不确定性:SEC与CFTC管辖权划分尚未完全清晰,政策连贯性存在变数。
2. 底层资产的高波动性:加密货币市场波动极端,且通过产品传导时可能因管理费、流动性溢价等摩擦成本放大实际损失。
3. 加密国库公司的财务结构风险:MicroStrategy等公司的“国库模式”依赖财务杠杆,币价下跌会放大偿债压力。BMNR的质押收益模式虽具韧性,但仍面临收益率波动和Slashing罚没风险。
4. 产品层面的流动性与跟踪误差:杠杆ETF存在“复利衰减”机制,长期持有可能因每日重新平衡产生累积损失。部分产品流动性不足也会增加交易成本。
四、创新趋势与赛道机会
趋势一:“质押ETF”问世。贝莱德ETHB支持质押收益,将ETF从被动持仓工具升级为主动收益生成器,为机构提供了合规的生息途径。
趋势二:专项以太坊国库公司模式崛起。BMNR等公司通过质押产生收益,即便在熊市也可覆盖运营支出,商业模式更具闭环性和韧性。
趋势三:机构资金向链上固定收益资产迁移。在比特币价格调整背景下,机构对加密原生稳定收益的需求上升,EigenLayer等再质押基础设施的发展助力了这一趋势。
趋势四:ETF产品线持续扩容与多链化。产品从BTC/ETH向XRP、SOL乃至Dogecoin、Chainlink等新兴标的扩展,使投资者能更精准地布局特定赛道。
五、参与策略与投资逻辑
核心底仓(低风险):BTC和ETH现货ETF(如低费率的IBIT、ETHA)具备高流动性、低跟踪误差和监管清晰度,可作为“行业贝塔”配置,仓位建议1%-5%。
行业贝塔(中风险):区块链主题基金(如BKCH、BLOK、STCE)提供对交易所、矿企等股票的分散敞口,适合风险偏好较低的投资者。
高风险高回报:以太坊国库公司BMNR和比特币国库公司MSTR适合能承受高波动、寻求超额收益的投资者。仓位建议0.5%-2%,需持续跟踪其财务与币价风险。
战术配置(极高风险):杠杆和反向ETF仅适合具备短期择时能力的专业投资者,持仓应以日或周为单位,严禁长线持有。
以上分析仅供参考,不构成投资建议。加密资产波动性极高,投资者应审慎评估自身风险承受能力,保持组合多元化。
六、结语与展望
2026年,美股加密货币板块正从“产品创新期”向“生态成熟期”过渡。比特币现货ETF打开了机构大门,以太坊质押ETF和国库公司重塑了合规持有模式。监管框架的确立为行业提供了政策确定性。未来,需关注以太坊国库公司收益规模的可持续性、质押ETF的市场接受度、山寨币ETF的获批节奏,以及美国联邦监管框架的进一步明确化,这些都将影响该板块的长期发展轨迹。