
金色财经报道,Token Terminal 发布以太坊 2026 年第二季度报告。报告显示,以太坊在经历一季度多项历史新高后进入盘整阶段,交易笔数、吞吐量、质押率、ETH 持有地址数量全部刷新历史纪录;交易手续费与 ETH 销毁量时隔三个季度首次环比上涨。与此同时,月活用户、完全稀释市值、生态锁仓总价值随大盘下滑。代币化资产总市值达 2031 亿美元,摩根大通资管 5 月在以太坊发行第二支代币化货币市场基金。
核心指标
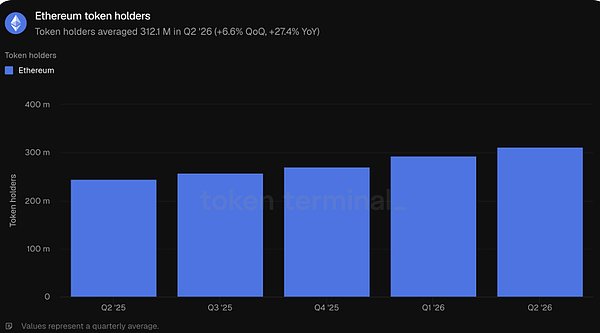
月活跃用户 920 万(环比 -30.0%,同比 +36.6%);交易笔数 2.039 亿笔(环比 +1.7%,同比 +68.4%);每秒交易数 25.9(环比 +0.6%,同比 +68.4%);手续费规模 5250 万美元(环比 +31.6%,同比 -49.2%);网络收入 1710 万美元(环比 +112.2%,同比 -66.0%);生态锁仓总价值 2872 亿美元(环比 -9.2%,同比 +11.4%);代币化资产总市值 2031 亿美元(环比 +0.3%,同比 +38.7%);完全稀释市值 2472 亿美元(环比 -14.8%,同比 -6.7%);质押率 0.32(环比 +0.02,同比 +0.04);代币持有地址 3.121 亿个(环比 +6.6%,同比 +27.4%)。本报告仅覆盖以太坊一层主网,二层网络视作独立链。
网络指标
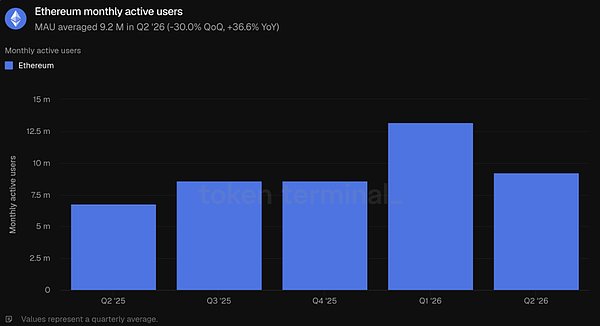
2026 年二季度月活跃用户均值 920 万,环比下降 30.0%,同比上升 36.6%,仍是历史第二高位。地址数量减少并不代表交易总量下滑,剩余活跃地址交易频次有所提升。
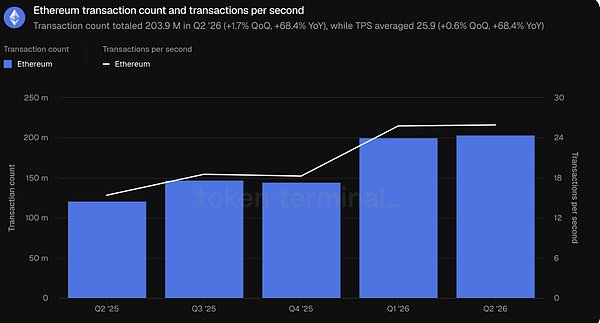
交易笔数方面,二季度总交易笔数 2.039 亿笔,环比 +1.7%,同比 +68.4%;平均吞吐量每秒 25.9 笔,环比 +0.6%,同比 +68.4%。两项指标均刷新历史新高,小幅超过 2026 年一季度前纪录。单地址交易频次本季度有所抬升,连续两个季度以太坊吞吐量实现阶跃增长。
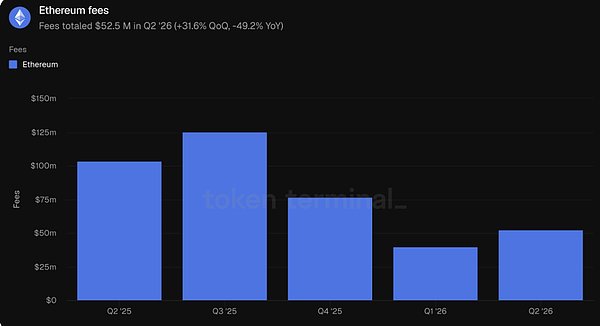
手续费合计 5250 万美元,环比 +31.6%,同比 -49.2%,为 2025 年三季度之后首次环比回升。季度内逐月递减:4 月 2450 万美元,5 月 1670 万美元,6 月 1130 万美元。单笔交易平均手续费由一季度约 0.20 美元升至约 0.26 美元,但仍远低于 2025 年二季度约 0.85 美元。
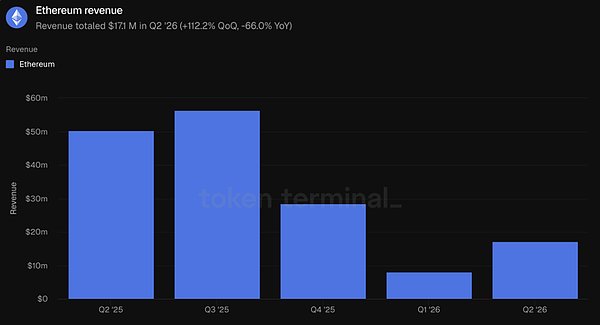
网络收入合计 1710 万美元,环比 +112.2%,同比 -66.0%。一季度曾是 2021 年三季度销毁机制上线以来 ETH 销毁规模最低季度,二季度销毁额相比一季度翻倍有余。手续费中永久销毁占比从一季度约五分之一提升至二季度约三分之一。
生态
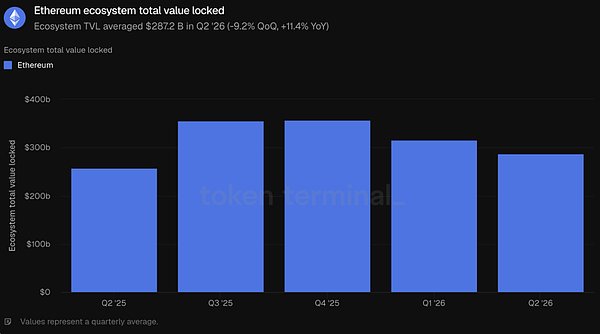
生态锁仓总价值均值 2872 亿美元,环比 -9.2%,同比 +11.4%,连续第二个季度下滑。细分板块中,稳定币发行方锁仓 1834 亿美元,占 63.8%,环比基本持平;借贷板块锁仓 441 亿美元,环比下降 26.1%,占 15.4%;流动质押板块 333 亿美元,环比下降 26.2%,占 11.6%;现实世界资产(RWA)发行方是唯一增长板块,环比 +5.0% 至 165 亿美元,占 5.7%;DEX 锁仓 46 亿美元,占 1.6%;其余应用合计 53 亿美元,占 1.9%。
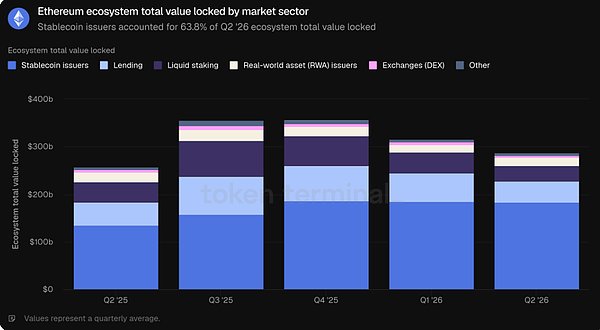
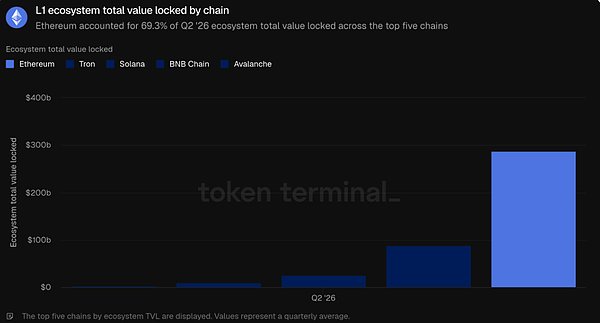
生态资产结构持续向稳定币倾斜,稳定币在生态锁仓中占比从 2025 年二季度 52.3% 升至 2026 年二季度 63.8%。在锁仓总价值前五的一层公链中,以太坊 2872 亿美元,占前五总和 69.3%,高于波场、Solana、BNB Chain、Avalanche 相加总和。
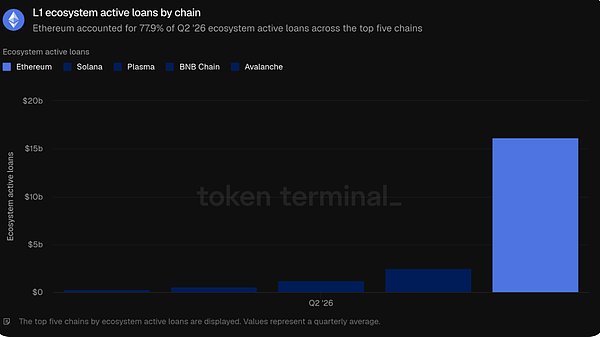
生态活跃贷款均值 162 亿美元,占前五条公链总和的 77.9%,是其余四条链总和的三倍以上。以太坊借贷余额本季度收缩约四分之一,与整个借贷赛道约 25% 的下滑幅度一致。季度末 Aave 活跃贷款约 75 亿美元,遥遥领先;Morpho 约 19 亿美元,Spark 约 17 亿美元,Maple 约 16 亿美元。
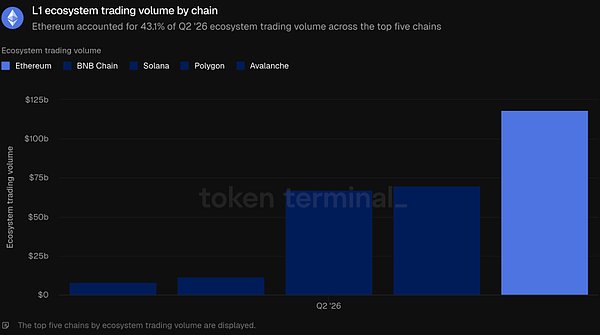
生态 DEX 总交易量 1185 亿美元,占前五公链总和 43.1%,排名第一,夺回一季度被 BNB Chain 超越的榜首位置。Uniswap 承接约 750 亿美元,Curve 约 210 亿美元。综合看,以太坊在锁仓资产、信贷规模、DEX 交易量三项指标领跑前五公链。
代币化资产
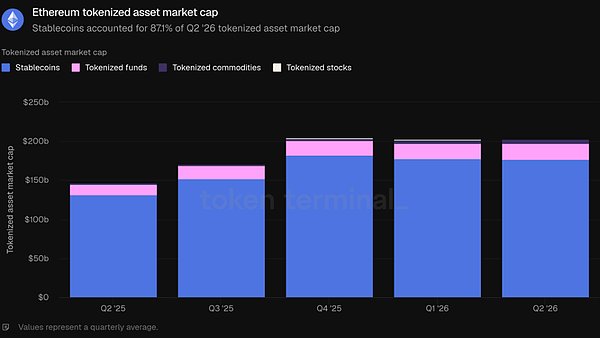
代币化资产总市值均值 2031 亿美元,环比 +0.3%,同比 +38.7%。其中稳定币 1768 亿美元,占 87.1%;代币化基金 208 亿美元,占 10.2%,环比 +5.5%,同比 +58.7%;代币化大宗商品 49 亿美元,占 2.4%,环比 +3.0%,同比 +245.6%;代币化股票 6.146 亿美元,占 0.3%,环比 +68.2%。
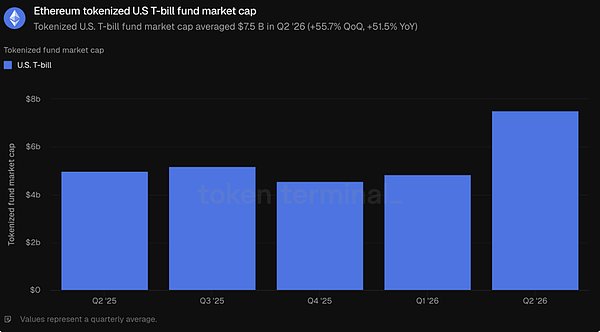
代币化美国短期国债基金总市值均值 75 亿美元,环比 +55.7%,同比 +51.5%,创历史新高;占以太坊代币化基金总市值比重从一季度 24.5% 提升至二季度 36.3%。富兰克林邓普顿链上流动性基金、Ondo Finance USDY、贝莱德 BUIDL 在以太坊上管理资产均超过 10 亿美元。
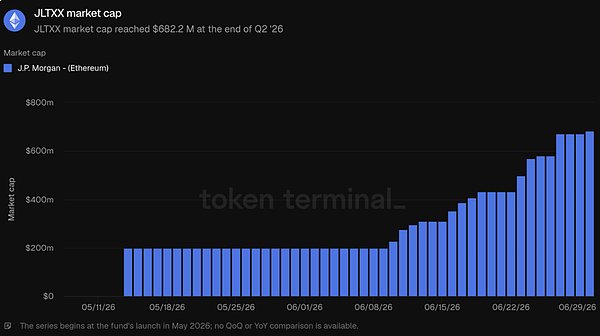
摩根大通资管 5 月 13 日官宣在以太坊发行第二支代币化货币市场基金 JLTXX,并投入 1 亿美元自有资金。二季度末 JLTXX 市值达 6.822 亿美元,9 月初已突破 8 亿美元。
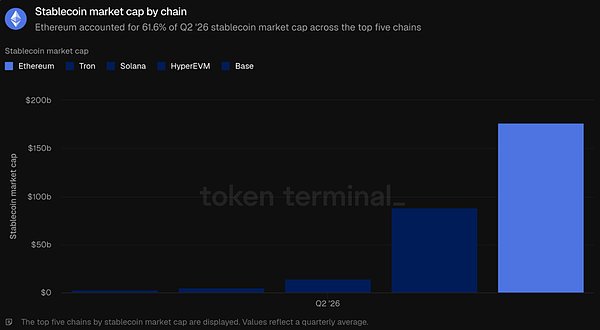
稳定币市值前五公链中,以太坊 1768 亿美元,占前五总和 61.6%,高于波场、Solana、Base、HyperEVM。以太坊稳定币由 Tether USDT(921 亿美元)与 Circle USDC(509 亿美元)主导,其次是 Sky USDS(100 亿美元)、Ethena USDe(45 亿美元)、World Liberty Financial USD1(18 亿美元)。
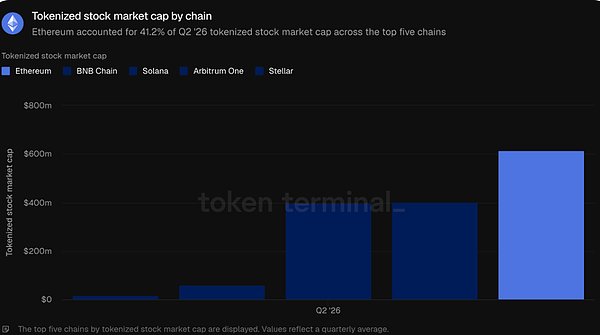
代币化基金市值前五公链中,以太坊 208 亿美元,占 67.6%,是其余四条链总和两倍以上。代币化大宗商品市值前五公链中,以太坊 49 亿美元,占 71.3%。代币化股票市值前五公链中,以太坊 6.146 亿美元,占 41.2%,仅小幅领先 Solana 与 BNB Chain;7 月下旬 BNB Chain 代币化股票总市值超越以太坊并保持至 9 月。
ETH 估值与质押
ETH 完全稀释市值均值 2472 亿美元,环比 -14.8%,同比 -6.7%,连续第三个季度下滑。质押率均值 0.32,环比 +0.02,同比 +0.04,刷新历史新高,约 32% 的 ETH 市值投入质押。ETH 持有地址均值 3.121 亿个,环比 +6.6%,同比 +27.4%,再创历史新高,自统计以来每个季度持续增长。
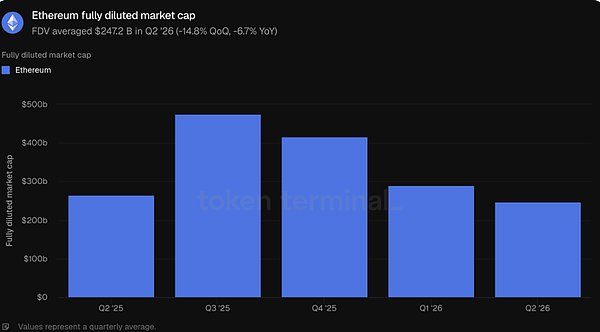
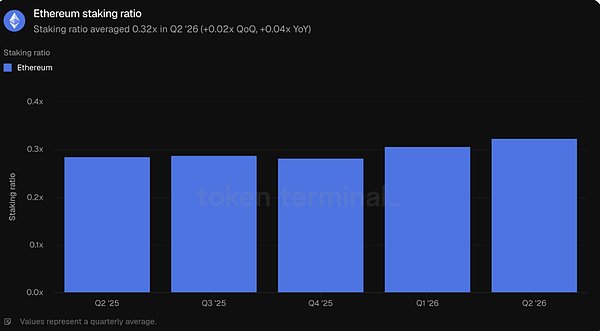
ETH 板块总结:ETH 估值下行,但质押率、持有地址数量双双创下新高,币价下跌之际,投入网络质押的资产占比与持有 ETH 的独立地址数量同步创出历史记录。
Etherealize 评论
Token Terminal 将二季度定义为盘整阶段,Etherealize 更愿意称之为信念坚守。上一季度提出的“以牺牲短期手续费收入为代价扩容,押注更低区块成本释放海量需求”判断开始在网络收入端兑现:以美元计价手续费上涨约三分之一,以 ETH 计价涨幅接近一半,ETH 销毁规模翻倍有余。杰文斯悖论正在显现。
Glamsterdam 升级已从开发网转入测试网阶段,目标将验证节点 gas 上限从当前 6000 万提升至 2 亿,提升幅度超三倍。测试网分叉将于 9 月下旬启动,主网上线预计安排在四季度。长远路线图目标到 2029 年底层一层网络实现约每秒一万笔交易,交易最终确认延迟缩短至秒级。
机构入场方面,拉里·芬克“代币化相当于 1996 年互联网”的判断再次得到印证。摩根大通资管 5 月上线 JLTXX 后,贝莱德通过摩根大通代币化平台为其欧洲货币市场基金开通以太坊份额;路博迈联合 Securitize 完成首支基金代币化;富达提交申请计划将其 ETF 内 ETH 进行质押;香港首家持牌稳定币通过渣打银行上线以太坊主网。
Etherealize 认为,开放网络终将战胜封闭网络。在五大公链中,以太坊占据稳定币、代币化基金、代币化大宗商品大部分份额,锁仓总价值、活跃贷款占比超过三分之二,单项指标均高于其余四条链之和。若计入最终结算至以太坊的 Rollup 二层网络,生态整体占比会更高。
报告强调信念类指标:质押率达到创纪录 32%,目前已经接近 35%;ETH 持有地址数量持续刷新纪录。网络手续费为 ETH 提供内在价值底线;ETH 的乐观叙事,是承接黄金与比特币合计约 30 万亿美元的货币溢价。
指标定义
月活跃用户:在以太坊一层产生收益类交易的独立地址,取月度均值。交易笔数:以太坊一层完成结算的已确认交易总量,取周期合计值。每秒交易数:统计周期内以太坊一层已确认交易的平均速率。手续费:用户在以太坊一层支付的全部交易手续费,包含优先费与 Blob 数据费。网络收入:EIP-1559 机制销毁 ETH 对应的价值。生态锁仓总价值:公链生态各应用存入资产的美元价值,取周期均值。生态活跃贷款:公链生态借贷应用未偿还借款余额,取周期均值。生态交易量:公链生态去中心化交易所完成交易总金额,取周期合计值。代币化资产总市值:流通中代币化资产品类的美元价值,取周期均值。代币化美国短期国债基金总市值:底层资产为美国国库券、国库券支持货币工具的代币化基金,其链上管理资产规模,取周期均值。完全稀释市值:ETH 价格乘以当前代币经济模型总供给量,取周期均值。质押率:用于保障网络安全的质押 ETH 价值,占 ETH 总市值比重,取周期均值。代币持有地址:持有 ETH 的独立地址数量,取周期均值。
本报告按季度发布,依托 Token Terminal 完整链上数据基础设施制作,全部指标直接取自区块链原始数据。