
作者:Vaidik Mandloi;来源:TokenDispatch;编译:Shaw,金色财经
导语:Robinhood 搭建自有区块链并推出代币化股票后,市场出现意外现象:用户发行与股票代币配对交易的 Meme 币,使股票代币获得前所未有的流动性。该链目前赚取以太坊所有 L2 总收益的三分之二,其代币化股票流动性超过所有机构贡献总和。
股票互联网文化久矣,却始终不是互联网原生资产
股票早已成为互联网文化一部分。GameStop 大战证明 Reddit 子版块可凭集体情绪推动个股暴涨 2400%;金融网络 Meme 把股票代码变成群体身份标签。但这种文化始终与资本割裂:梗图在 X 传播,交易在纳斯达克结算,舆论文化无法影响股权表。股票是互联网原生内容,却不是互联网原生资产。
近期 Robinhood 搭建自有区块链,并在链上推出代币化股票。用户开始发行与这些股票代币配对交易的 Meme 币。$BONER 对标 Hims,在交易池内占据代币化 HIMS 总供应量 81%。这些股票代币由此获得流动性。Robinhood 无意间打造出一台财富效应机器。
投机者永远率先抵达
代币化股票并非新概念。2018 年 STO 被视为下一轮 ICO 浪潮。tZEO 融资 1.34 亿美元,Securitise 获金融巨头投资。币安、FTX 入局,Terra 链上 Mirror Protocol 为苹果、特斯拉、谷歌发行完全合成股票代币,全球用户无需经纪商和 KYC,可 24/7 交易。但即便正常上线,流动性依旧极差。纳斯达克有正宗苹果股票,价差更优、真实股权、券商免费碎股,何必交易链上合成代币。
行业曾预设:只要基础设施完善、降低门槛,交易者自然进场。但门槛从来不是核心。1688 年约瑟夫·德·拉·维加记述阿姆斯特丹交易所,发现投资者与投机赌客数量大致相当。荷兰东印度公司船队、贸易路线是真实业务,但让股票具备流动性的人并非研读货运舱单者,他们押注尚未靠岸船只的载货传闻,依据港口水手二手消息交易,甚至凭天气判断买卖。
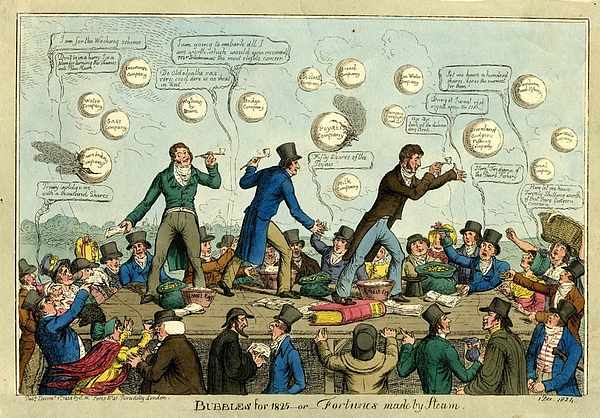
1865 年芝加哥期货交易所再次印证:交易所原本为农户推出谷物期货,只有投机者进场充当对手方,市场才能运转。若所有参与者理性且信息完备,价格判断趋同,交易失去动力。市场需要依靠情绪、叙事、氛围、数字上涨刺激感参与的人,他们承接交易另一方。剔除噪声交易者,市场死寂。加密行业理解深刻:Uniswap 首批真实流动性来自 DeFi 夏季收益挖矿;Pump.fun 绝大多数代币一天归零,但协议去年收入超 6 亿美元;Hyperliquid 从永续合约起家,开放 Meme 币交易,如今代币化股票与 RWA 占 HIP-3 市场交易量 67%。跳过散户投机阶段、直接面向机构的项目,最终合规完备、架构精良,但订单簿空空如也。
Meme币如何吞噬流通供给
Robinhood 做了一件其他公链搞反的事。多数区块链生态增长路径雷同:先上线 DeFi,补贴开发者,等待 Meme 币自然涌现,最后尝试现实资产上链。Robinhood 从上线之初就将代币化股票作为底层基础。最初几周波澜不惊,随后 long.xyz 发行平台走红,允许用户创建 Meme 币,交易对不再用 ETH 或稳定币,而是直接对标股票代币。
这改变了流动性存放载体。在 Pump.fun 买入 Meme 币,对手方是 SOL,Meme 币与叙事载体除共享网络梗外无经济关联。但在 Long 平台,买入对标代币化英伟达股票的 Meme 币,交易路由会先购入 NVDA 代币完成订单。协议层面,每笔 Meme 币买入都会触发另一侧股票代币买单。股票敞口锁定在流动性池内,作为给梗代币定价的储备资产。类似 2021 年 Olympus DAO 债券机制:OHM 折价发行换 LP 代币,优质资产存入国库,协议持有自身流动性。
对标代币化 Hims & Hers 是类似案例。链上代币化总流通供给有限,BONER 交易池持有其中 39136 枚,约占全链供应量 53%。每逢华尔街周末休市,无法铸造新股票代币,Meme 币需求却持续高涨,供给冻结,链上 HIMS 相对纽交所收盘价出现 37% 溢价。轧空后,Robinhood 泽西岛实体将 HIMS 流通供给扩大 4.8 倍缓解压力。但新增供给中 53.1% 最终再度流入 Meme 币交易池。增发没有削弱 Meme 币对流通盘掌控力,只是给了它更多可吸纳流动性。Robinhood 链上共 17 个股票标的,其中 11 个标的包装代币总交易量 40% 以上源自用户交易梗币的附带效应。
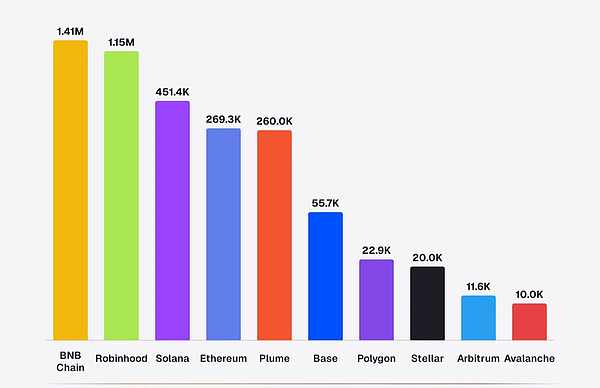
Meme 本质是无持有收益的文化资产,收益取决于热度走势。但若与真实底层标的配对,文化资产就能积累自身之外价值,Meme 产生持有收益。数百年来金融领域复用基础金融单元,如今这些单元绑定标的前所未有。
意外形成的飞轮效应
一旦产生持有收益,事物会朝难以预判方向复利增长。对标代币化英伟达股票的 Artificial Inu,用户买入时,一部分资金用于购买 AI 代币,另一部分继续永久锁定更多 NVDA。无论买入还是卖出,每笔交易都会单向推高股票敞口。仅靠这套机制,价值约 300 万美元 NVDA 被永久移出流通市场,全程无人主动增持英伟达股票;是 Meme 币自身高频交易自动完成。
Long 平台通过 LongX 更进一步:建立 3 倍杠杆 NVDA 永续头寸,封装为 ERC-20 代币,再作为另一款 Meme 币报价资产。于是,一份由泽西岛发行债务凭证追踪的股票,被封装成去中心化交易所上的杠杆永续合约,再代币化为 ERC-20,最终作为抵押品存放在梗代币资金池。单一股英伟达股票之上叠加四层金融包装。该产品一度占交易所全部 NVDA 未平仓合约量 16%。
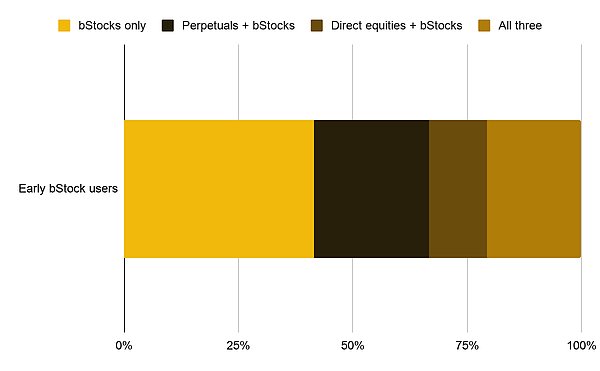
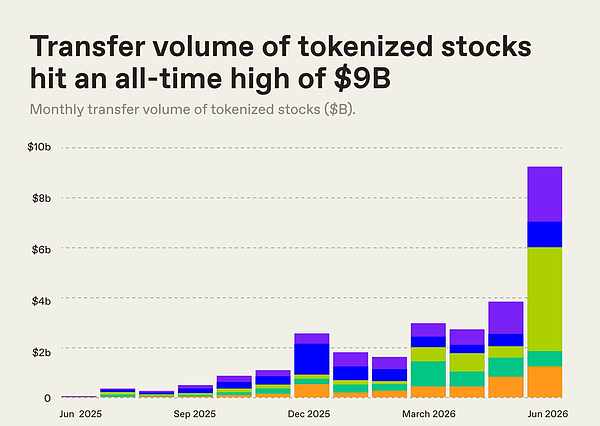
BNB 链研究显示:通过投机性 Meme 币交易入场用户,最终转化为持有代币化股票的比例为 8.6%;直接向用户推介股票资产转化比例仅 0.6%。依靠投机引导用户成为股票持有者,效果是直接推介的 14 倍。Robinhood 链上线两个月,日均收入 400 万美元,约为 Hyperliquid 两倍,约相当于以太坊全部二层网络收入总和三分之二。仅 Pons 一个项目,就是当前 DeFi 领域手续费收入第二高项目。一个 Meme 币发行平台收入超过生态内几乎所有协议。
风险与意义
风险同样存在。Robinhood 为钱包用户提供 90 天 Gas 补贴,将于 9 月下旬到期。用户首次自行支付 Gas 费后交易量如何变化尚无定论。永久金库尚未在易故障的大规模场景下经受检验。周末溢价现象,因发行方周末无法铸造新代币,链上价格与纽交所脱钩,目前看似产品特性,但对从未听过绑定曲线的监管机构可能被视作风险。
无论如何,该现象意义不限于 Robinhood。每个与股票代币配对的 Meme 币,都会将代币化股权锁定在资金池内。此前资金总从 Meme 叙事流失:人们在 X 玩梗,在 Robinhood 交易标的代码,价值最终流向平台或交易所,Meme 本身无法留存资产。如今,梗代币依靠自身交易活动不断积累由代币化股权构成的资产负债表。区块链提供统一可编程环境,原本毫无关联事物之间可建立经济关联。Meme 可与股票配对;杠杆衍生品可成为文化博弈抵押品;周末供给冻结套利机会可为排序器提供资金。这些并非产品团队刻意设计,而源于金融基础组件可组合性,并由早期用户率先发掘玩法。