
SEC放行代币化股票:Robinhood与Circle竞逐链上金融,资产资金连接层成下一战场
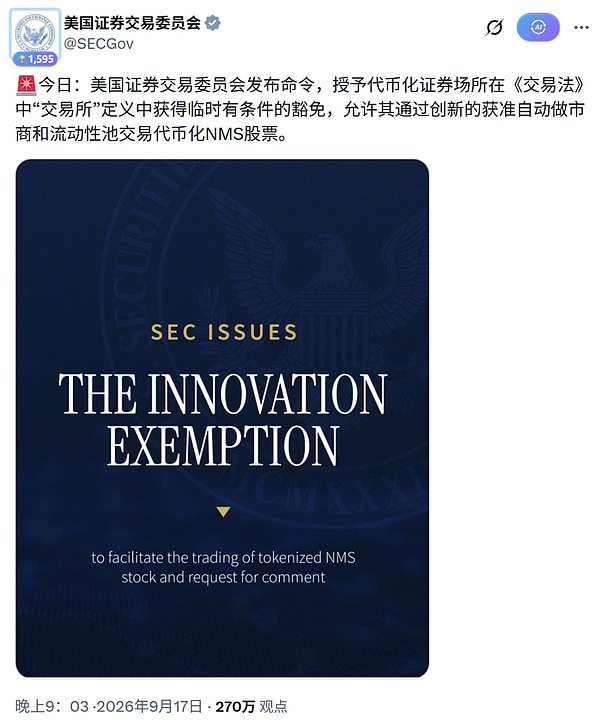
导语:2026年9月17日,美国证监会(SEC)通过“创新豁免”,正式批准符合条件的代币化证券平台提供传统美股上链交易许可。该决议设五年试用期,要求链上代币化股票享有分红权、投票权,平台须提前通知标的上市公司,公司可提出反对。此举延续纽交所、纳斯达克等美国传统金融市场向区块链迁移的信号,标志着链上金融进入实质落地阶段。
决议同时强调,这并非完全放开,而是五年试用期内的创新监管框架。随着传统交易所、数字原生金融公司同步推进,链上金融成为资本市场下一步的重要叙事。
一、什么是链上金融(Onchain Finance)
链上金融与RWA高度交叉,但内涵超越狭义RWA。当前RWA形成两条路径:亚洲市场偏重“资产运作型”,将缺少真实市场需求的产品资产打包上链并配以流动性叙事;北美路径则把传统金融优质资产打包上链,降低机构与散户准入门槛,发挥金融普惠作用。链上金融延续北美优质路径。
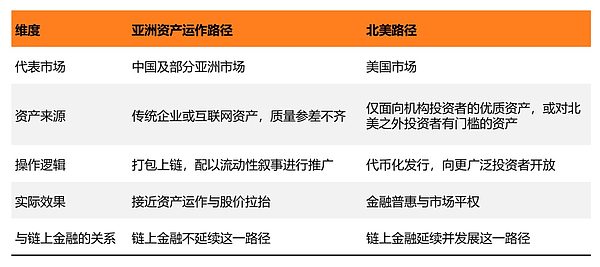
链上金融的观察角度不是传统资产流入币圈后对加密资产定价的影响,而是用区块链解决传统金融效率问题,包括24小时交易、结算速度与准入门槛;同时强调传统资产与加密资产双向联动,并服务美元资产全球化。美股、美债等借助加密渠道以更低成本触达全球投资者,这是华尔街支持链上金融的核心判断。
二、链上金融为何获华尔街支持
美国监管对加密资产经历四个阶段:第一阶段压制,因央行数字货币路线未达预期、去中心化资产规模扩大而转向;第二阶段制度化监管,以牌照与信息披露搭建框架;第三阶段主动利用稳定币。美元稳定币市场份额超过九成,高于美元在全球实体贸易结算中四到五成的份额,促使监管从防范转向利用,GENIUS法案与SEC放行代币化证券交易是具体落地;第四阶段是推动美股、美债等美元资产通过链上渠道出海。
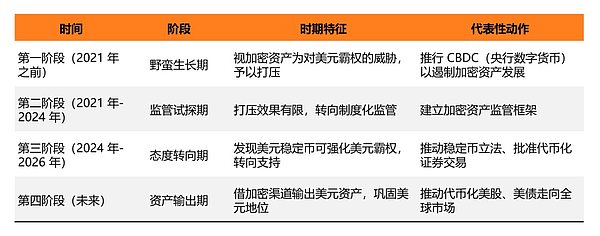
链上金融由此成为美元霸权最强表现形式之一:资金端以美债为底层资产,通过美元稳定币承载美元本身;资产端以美股为核心,延伸至私人信贷、企业债,通过代币化股票承载美元资产。Circle与Robinhood分别从资金端与资产端切入,最终指向同一战略目标。
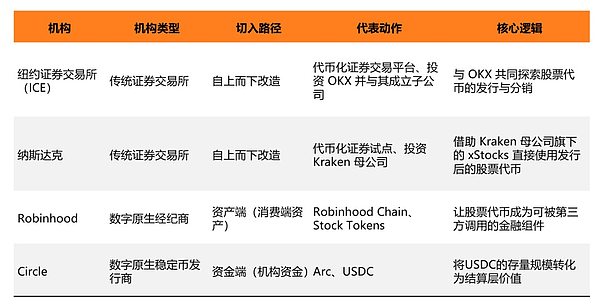
三、Robinhood:股票为代表的资产端
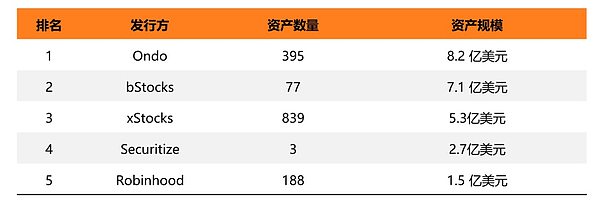
股票代币可行性已获验证。RWA.xyz数据显示,截至2026年9月17日,全网股票代币分布式价值达28.2亿美元,30天增长13.1%;持有地址363万,较一个月前增长125.34%。发行方头部集中:Ondo、bStocks、xStocks、Securitize合计超23亿美元,占八成以上;Robinhood以188只资产、约1.5亿美元规模位列第五。竞争重心从能否发行转向发行后如何被使用。
Robinhood于2025年6月30日在欧洲推出Stock Tokens,覆盖30个欧盟及欧洲经济区国家、4亿用户,最初发行于Arbitrum,支持零佣金、分红与24/5交易,覆盖200余只美股与ETF。2026年7月1日,Robinhood Chain主网上线,Stock Tokens转化为标准ERC-20合约,每只资产配备独立Chainlink价格信息流,第三方开发者可直接接入钱包、DEX与借贷市场。联合创始人Vlad Tenev披露,该链上线数周内积累100亿美元交易量,处理1亿笔交易。DefiLlama数据显示,截至9月17日,链上TVL达9.57亿美元,24小时DEX交易量16.12亿美元,永续合约交易量5.23亿美元。
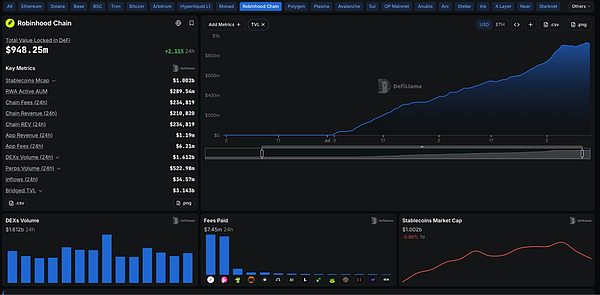
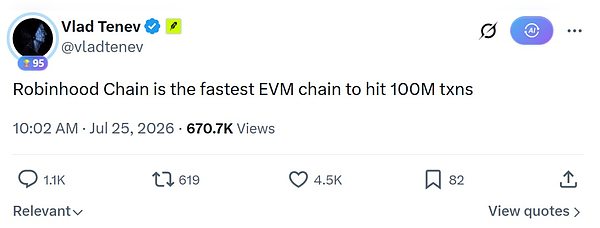
Robinhood Chain的核心优势包括:现成资产与分发渠道、与Superstate共同提出并进入以太坊改进提案索引的ERC-8056标准、开放基础设施定位。股票代币从封闭自有App产品变成可被任意第三方合约调用的金融组件,Uniswap已承接链上主要交易量。
四、Circle:稳定币到链上结算基础设施
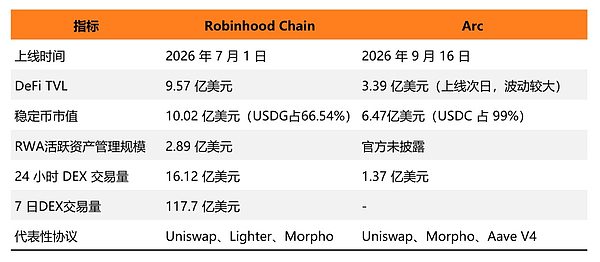
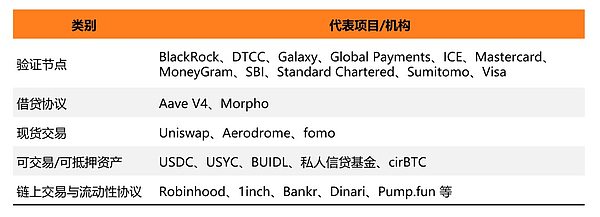
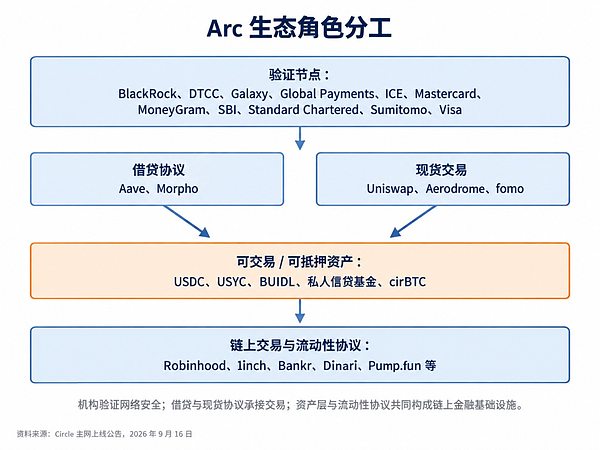
Circle选择资金端路径。2026年9月16日,Arc主网上线,USDC直接作为Gas使用,交易可实现亚秒级确定性结算,十一家机构共同担任验证节点,覆盖资产管理、清算、支付、银行等领域。上线当日,主流借贷协议与现货交易平台同步接入,多只代币化货币市场基金可交易或用作抵押品;StableFX接入超过10种本地稳定币,提供24/7跨币种外汇结算。USDC全球流通规模超过740亿美元,为Arc提供存量资金转化基础。
Arc上线首日形成清晰角色分工:验证节点负责底层安全与合规,借贷协议提供杠杆与信贷服务,现货交易承接流动性,稳定币与代币化基金构成可交易和可抵押资产层。验证节点机构覆盖银行、支付网络、资产管理与评级机构,定位面向机构客户的基础设施。
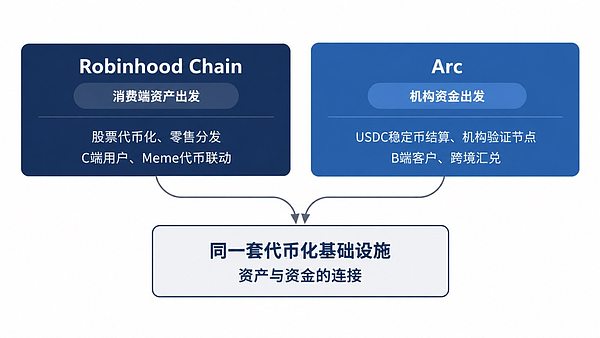
Robinhood从消费端资产切入,Circle从机构资金切入,但两者最终都要解决资产与资金两套体系通过同一套代币化基础设施连接的问题。Circle在Arc上线名单中将Robinhood与其他链上交易协议归入同一类别,显示资产端与资金端正加速收敛。
五、Meme代币价值重估:从投机资产到流动性入口
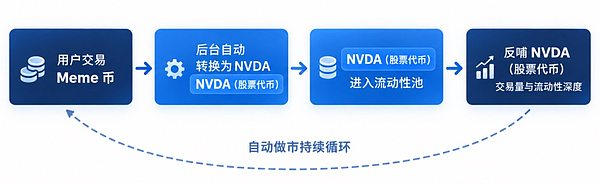
Meme代币通常不产生现金流、不具备基本面,价格由社区情绪与资金接力驱动。Robinhood Chain上线后,链上出现多个将Meme代币与股票代币绑定交易的产品。Long.xyz推出的Meme代币$AI与NVIDIA股票代币$NVDA直接配对,每笔$AI买卖先在后台转换为$NVDA,再进入流动性池;链上数据显示,$NVDA一度有超过20%流通量锁定在$AI资金池中用于自动做市。$CashCat等Meme项目也为Robinhood Chain带来流量。
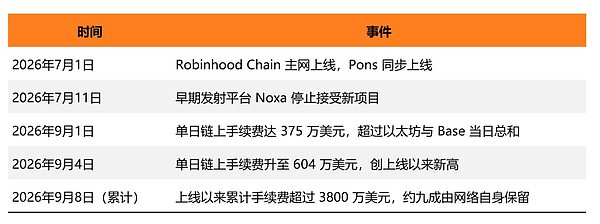
手续费数据提供直接证据:2026年9月1日,Robinhood Chain单日链上手续费达375万美元,超过当日以太坊主网与Base链手续费总和;9月4日升至604万美元,创上线以来新高,主要贡献来自Long.xyz、Pons等平台的Meme代币交易。Bitquery测算,截至9月8日,网络自7月上线以来累计手续费超3800万美元,约七成集中产生于8月24日之后,约九成由网络自身保留。
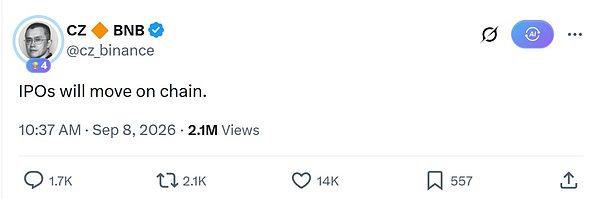
这一机制在BNB Chain得到呼应。2026年9月8日,赵长鹏(CZ)发文表示“IPOs will move on chain”。Four.meme随即推出4Stock框架:先发行$BNC4,1:1锚定纳斯达克上市公司CEA Industries(股票代码BNC),再在BNC4之上发行Meme代币$4Stock。上线3小时内,$4Stock市值一度触及9000万美元;BNC4价格一度突破30美元,对应正股当时约4美元,溢价达7至8倍;CEA Industries股价当天盘前一度涨超80%,收盘涨幅仍超50%。
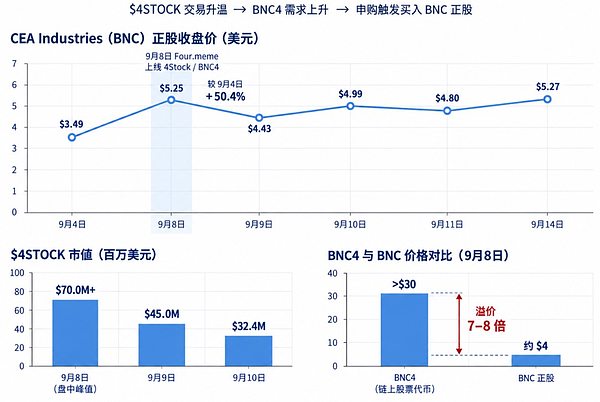
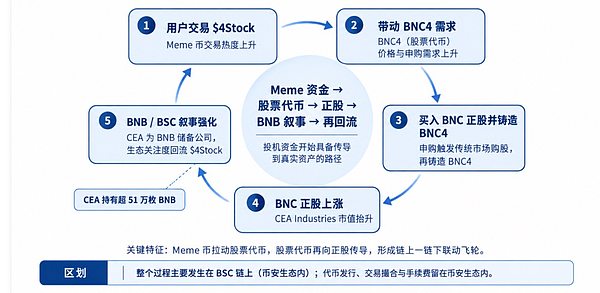
该机制形成自我强化循环:Meme币拉动股票代币,股票代币拉动正股,正股底层资产又回到BNB。流程从代币发射、交易撮合到手续费清算全部发生在BNB Chain内部。相比MicroStrategy式DAT模式,这套机制不依赖额外资金买入底层资产,仅靠交易价格联动即可推高链条估值。但$BNC4相对正股溢价缺乏套利及时修正,反映链上股票代币市场在流动性深度与定价效率上仍存短板。
六、链上金融趋势研判
其一,加密货币定位从资产发行转向资产使用。链上可用资产供给已相对充分,旧有“发币—炒作—上市”逻辑失效,行业重心转向基础设施,围绕存量资产为传统金融提供链上服务,公链更接近底层通道与服务工具。
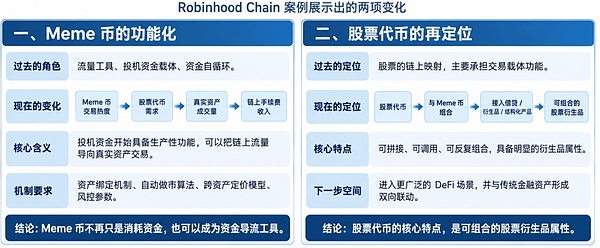
其二,Meme代币功能化与股票代币再定位。合理绑定机制可将Meme交易热度转化为真实资产成交量与手续费收入,未来可能出现专门设计资产绑定机制的团队。股票代币经Meme组合后具备类似衍生品属性,可在链上反复拼接、自由调用;若进一步接入借贷、衍生品、结构化产品,股票资产可组合性可能成为下一阶段核心叙事。
其三,币股DAT公司面临两条转型路径:对冲基金型运作,像MicroStrategy一样主动管理特定加密资产;交易所内部出资平台,通过平台币、股票代币联动承担企业财库作用。缺乏清晰定位的中小DAT公司生存压力加大。
其四,公链对加密机构战略价值凸显。仅依附第三方公链,交易分佣与网络手续费会流向公链运营方;自建或深度绑定公链才能把价值留在体系内。Circle自建Arc、Robinhood自建Robinhood Chain、币安系BNB Chain通过Four.meme等平台强化联动,均是这一逻辑的体现。
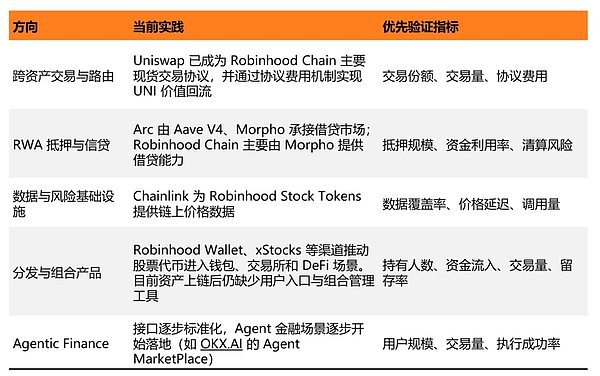
其五,未来焦点在资产与资金连接层。跨资产流动性路由具备较强现实变现能力。Uniswap承接Robinhood Chain与Arc上线后的主要现货交易份额,2026年9月初单日在Robinhood Chain超13亿美元总交易量中占据主要份额;2026年8月中旬至9月上旬,UNI价格从3美元附近涨至7美元以上,涨幅超100%。掌握跨资产流动性入口并建立协议层价值捕获机制的项目,值得纳入研究跟踪。
七、结语
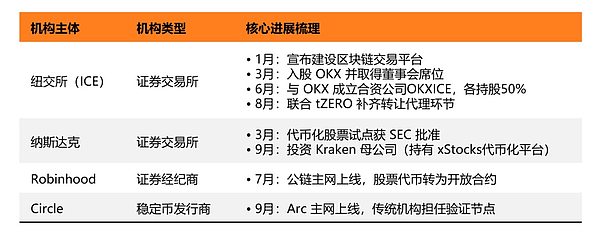
2026年以来,链上金融已走出概念阶段,进入由SEC、纽交所、纳斯达克、Robinhood、Circle共同推动的实质落地阶段。驱动力是美元与美元资产全球化需要资金端与资产端同时到位,Circle与Robinhood分别选择资金端与资产端,并通过自建公链把交易分佣和手续费留在体系内。
股票代币从封闭平台品种变成可被任意合约调用的金融组件,具备类似衍生品的可组合属性;Meme币依附这层可组合性,在Robinhood Chain与BNB Chain上找到拉动真实资产的机制。资产发行环节价值下降,资产与资金连接处收益更确定。RWA抵押与信贷、数据与风险基础设施、Agentic Finance仍处早期,谁先解决连接问题,谁更有机会获得这一轮产业红利中最确定的部分。