

导语:局部回暖难掩整体低温
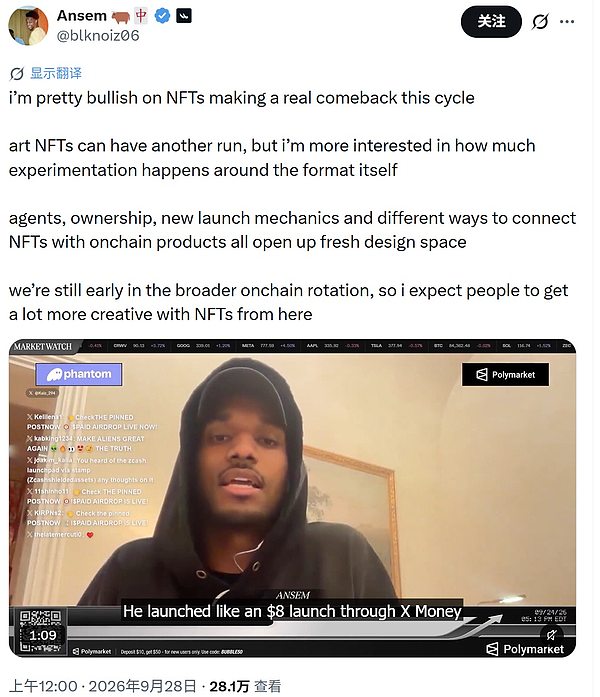
9月28日,知名meme币交易员Ansem在接受视频专访时称,其对NFT在本轮周期的回归持乐观态度。他认为,艺术类NFT有望再度爆发,但更值得关注的是围绕NFT形式本身的创新实验,包括AI Agent结合、所有权机制、新型发行方式,以及NFT与链上产品的多样化连接方式。Ansem表示,当前链上资金轮动仍处早期阶段,NFT领域的创意空间尚未充分释放。
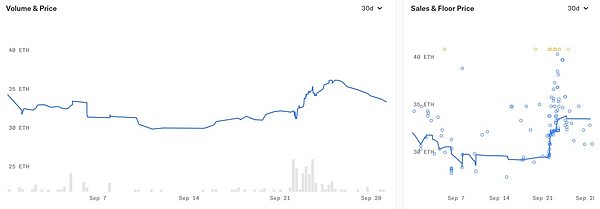
市场层面,Opensea数据显示,9月中下旬,知名NFT收藏品CryptoPunks地板价从约29枚ETH升至约34枚ETH。
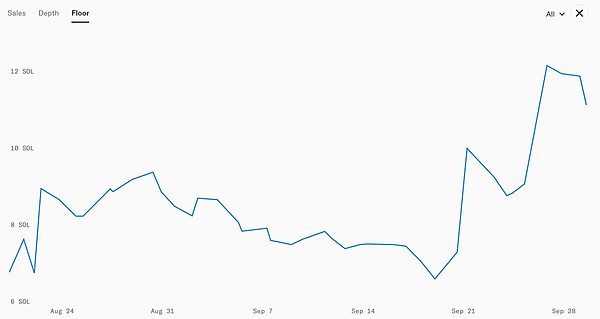
Solana链上Mad Lads同样表现亮眼,地板价从9月中旬的6.6枚SOL一度拉升至12枚SOL上方,涨幅接近一倍。
不过,部分NFT地板价上涨,并不意味着2021年的NFT热潮会原样卷土重来。两个月前,Dragonfly管理合伙人Haseeb Qureshi在7月访谈中直言:行业里有些东西不会再回来;「如果你还坐在那里持有NFT,等下一轮NFT周期,那就该放下,把时间、资本和才华放到别处。」Dragonfly在2月完成约6.5亿美元第四期基金募集时,也把新基金更明确地压在稳定币、DeFi和预测市场上,并写下「非金融加密已经失败」。
周成交仅数千万美元,市场集中且偏冷
CryptoSlam数据显示,截至9月26日的七日内,全球NFT销售额约5551万美元,较前一周回升57.17%;但前一周(截至9月19日)只有约3754万美元,8月29日那一周则是约6333万美元。也就是说,截至9月下旬,CryptoSlam七日滚动销售额仍处于数千万美元量级,远低于2021—2022年NFT狂热时期,单周暴增往往来自少数高价成交,而不是全面回暖。
链的分布同样集中。9月26日这一周,以太坊约3033万美元,占一半以上;Polygon约744万美元,Bitcoin约513万美元。收藏品一侧,CryptoPunks以约824万美元周销售额排第一,85笔成交,买家地址62个、卖家地址55个——头部在动,参与地址并不多。
更长周期更冷。BlockchainDose今年7月援引CryptoSlam的统计称,2025年NFT年成交额约55亿美元,较2024年下降约37%,较2021年峰值低九成以上;艺术类更差:DappRadar数据显示,数字艺术成交从2021年约29亿美元降到2024年1.97亿美元,2025年一季度只剩约2380万美元。市场还在,但已经从大众投机市场收成窄门。
此外,多数主流NFT地板价仍远低于历史高位。ETH现报价在2670美元,然而当年如日中天的NFT系列,仍远未恢复至历史高位。
BAYC的处境最能说明问题。当初社区号称要做Web3迪斯尼的NFT品牌,如今「品牌仍在,但市场定价权与流动性已经显著削弱」。9月28日,Blockstream CEO Adam Back评论贾斯汀·比伯2022年1月以500 ETH(当时约130万美元)买入的那只猿时说,这件东西现在是零价值甚至负价值——因为卖掉还要付成本。
Pudgy要拆开看。企鹅JPEG地板约3.28 ETH,整套市值大约七八千万美元;代币PENGU则在0.009美元附近震荡,流通市值约5.77亿美元,较2024年12月历史高点下跌约86%。品牌叙事的流动性,已经更多落在代币,而不是NFT上。
三重条件都变了:旧周期难以复制
Haseeb的判断对应三组已经发生的事实。
第一,2021热潮的一次性条件没了。那一轮叠了山寨币狂热的财富效应、疫情宅家、ERC-721刚被大众理解、名人入场制造身份竞赛。头像即社交货币,地板即信仰。这个组合很难原样复制。散户这轮的主战场是meme与代币化股票,不是OpenSea上的头像墙。
第二,需求没跟上供应。Dragonfly Fund III阶段还把NFT、链游、DAO写进主题;Fund IV转向金融基础设施。Haseeb在2月前后的公开讨论里反复说:用户不是被监管或骗局吓跑的,而是根本不想要那些消费级Web3产品。游戏、社交、创作者代币、PFP品牌,钱和人才都砸过了,需求没有起来。
第三,老蓝筹的流动性已经细到无法支撑「周期」二字。BAYC一天三单,Azuki、Doodles、CloneX的地板不再承担蓝筹定价功能。一个资产类别如果周成交只有几千万美元,且高度集中在Punks等少数系列,它就不是在等牛市,而是等待下一轮集中买盘驱动的阶段性行情。
亦或者,NFT也可能沿着实体消费品、IP授权与零售渠道继续外溢,比如仍然保持活跃的Pudgy。市场愿意给品牌定价,却不一定愿意给图片本身重新给出2021的流动性。
从JPEG到资产容器:NFT进入第三阶段
2021年的NFT,本质上卖的是稀缺性、身份、社交资本与财富效应;不过如今的资本市场越来越看重收益率、流动性、可组合性、可交易性与现金流。JPEG的问题不是没人喜欢,而是它在资本效率上打不过金融资产。
从更宏观的周期来看,NFT正在经历一次残酷但必要的「挤泡沫」过程。回顾NFT的演进路线,可以清晰看到三个阶段:第一阶段(2021年),市场炒作的是纯粹的共识、出圈与名人效应,头像是社交货币;第二阶段(2024—2025年),NFT一度退化为众多新公链早期交互、埋伏空投的「铲子」与工具,沦为获取代币的附属品;第三阶段,市场已经完全回到了「资产有什么用、金融玩法怎么设计」的本质上。
这种转变并非坏事。把虚无缥缈的图片泡沫挤掉之后,行业才能真正开始正经审视机制设计与创新。如果「热潮」指2021年那种——名人换头像、地板日更、任意JPEG都能被当成会升值的资产——现有数据不支持它正在回来,也不支持它会以原样回来。如果NFT真能再「回来」,或许更可能的情况是:借用NFT壳去承接RWA、手续费和agent。
老蓝筹分化:Punks文物化,Pudgy品牌化
CryptoPunks正在越来越接近「数字文物」式定价逻辑。2025年12月,纽约现代艺术博物馆甚至收购8枚NFT CryptoPunks,其中包括CryptoPunks 4018、2786、5616、5160、3407、7178、74和7899。BAYC、Azuki这类品牌盘长期处在有人挂、偶尔有人收的状态。
穿越牛熊的老蓝筹做对了什么?Pudgy Penguins绝对是老蓝筹中穿越牛熊的代表性NFT之一。如果说CryptoPunks仍能保持坚挺的地板价,是因为其彻底放弃了效用叙事,完全走向了不可复制的「数字文物」式定价逻辑;那么胖企鹅的破局,则是因为它彻底跳出了Web3狭隘的存量博弈。
目前企鹅的JPEG地板价虽然在3.28 ETH左右徘徊,最近一两年仍能围着较高的活跃度与热度,有多重因素在发生化学反应。胖企鹅NFT曾与多个加密协议共同做头像营销活跃热度,根据历史数据显示,包括头部交易所如Coinbase、Binance US、OKX、Kraken等,几乎把北美和全球主流的交易平台一网打尽。此外,主流加密钱包与支付品牌如Phantom、Ledger、MoonPay也囊括在内。Pudgy Penguins已经不再是一个简单的PFP炒作盘,而是演变成了一个具有极强「文化感染力」与「安全感」的超级IP。
此外,胖企鹅NFT还多次被部分加密协议选中为空投资格NFT,自身的代币价格上涨,也为其热度以及地板价提供了不小支撑。不过,这早已不能代表该品牌的真实商业版图。
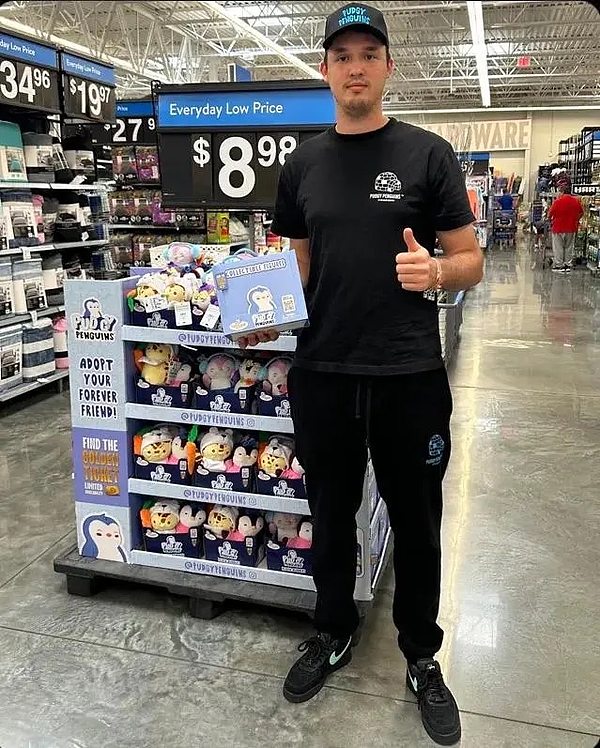
真正的赢家逻辑在于其沿着实体消费品、IP授权与零售渠道的渗透。胖企鹅的实体玩具已经全面铺货至全美数千家沃尔玛、Target以及Walgreens等主流零售商,累计销量突破百万件,创造了超千万美元的实体零售收入。
胖企鹅做对的核心在于「流动性与品牌的解耦」:他们将品牌叙事和高频交易的流动性,释放给了流通市值庞大、日交易量动辄上亿美元的代币PENGU,而将原始的NFT变成了一种品牌核心层的「超级VIP凭证」。当其他老蓝筹还在OpenSea上苦等买盘时,胖企鹅已经通过Web2的实体货架和Web3的二级市场代币,实现了真金白银的双向变现。
新形态NFT样本:Quotrons与StonkBrokers
Robinhood Chain不仅在上线后吸引meme币交易玩家,有关NFT与RWA的融合创新也在同步发生。根据Opensea数据,目前Robinhood Chain上的热门NFT仍是三类:一类是文化/meme PFP,如Hashcats、Cash Cats、Rekt Tradooor;一类是协议/品牌股权NFT,如Chain Mancers、Goat Street;最热门、成交量最高的则是第三类,股票容器NFT-Fi,如Quotrons、StonkBrokers、RH Machines等。
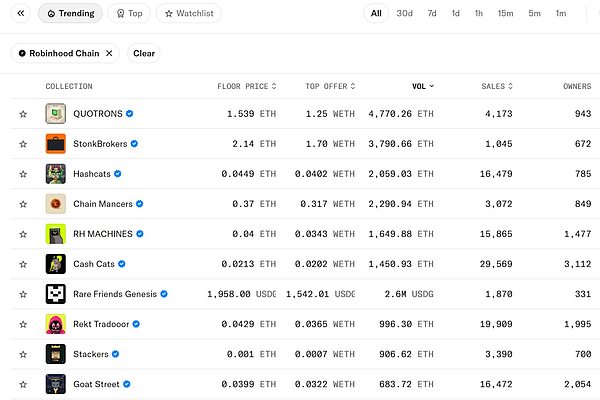
Robinhood Chain上真正把市场目光从新链发新图拉到「NFT还能干什么」的,是Quotrons和StonkBrokers。两者外观完全不同——一个是1960年代华尔街行情终端,一个是像素风股票经纪人——底层却在做同一件事:把NFT从一张可转让的图片,变成一只能装资产、能分费用、卖掉就连仓位一起走的容器。
先说和过去NFT的差别。2021到2022年的主流蓝筹,Punks、BAYC、Pudgy这一路,价值来自社区、头像认同和后续IP,JPEG本身不产出现金流。中间夹过一轮GameFi,用不断增发的游戏代币养活持有人,结果多半是通胀把地板砸穿。再往后的NFT-Fi,NFTX、Sudoswap、BendDAO、Blend,做的是给已有图片加杠杆、加流动性,方便进出,并没有让资产自己会赚钱。
Quotrons和StonkBrokers把顺序倒过来:先规定这张NFT能持有什么、凭什么分钱,图片只是外壳。资金来源也不是项目方印出来的积分,而是链上真实发生的交易费,再去市场里买Robinhood发行的股票代币。需要说清的是,Stock Token提供的是股票价格暴露,不是上市公司股权,也没有投票权。
Quotrons的设计更接近「一台会印股票的机器」。
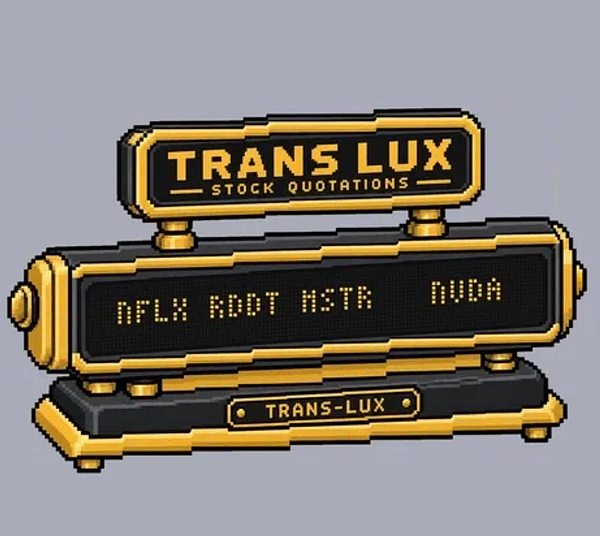
系列总量固定4444,采用ERC-404:一枚同质化代币对应一台终端。刚买到时屏幕是暗的,只能交易;持有人把对应代币烧掉,这台终端就被永久连线——屏幕亮起,按预先分好的轨道领取代币化美股,轨道覆盖NVDA、AAPL、TSLA、GME、SPY等。烧掉的代币不能再回到流通盘,所以每多一台开始工作,市场上能倒手的数量就少一台。终端还会吃交易费回流:一部分去奖励,一部分回购销毁。它和传统PFP的差别很具体:你买的不是稀有皮肤,而是要不要把流动性锁进一台不能再卖回市场的机器。
StonkBrokers走的是另一条路:让这张图自己变成钱包。
4444个经纪人全部基于ERC-6551,每只NFT铸造时就生成独立的代币绑定账户,账户里会预先放入随机的股票;激活之后,再按档位分享Anvil AMM的手续费——协议用这些费用在市场上买入更多股票,打进已激活的经纪人账户。卖出NFT时,账户里未提取的资产随图走;激活状态同时清零,下家若要继续领奖励,必须再付一次激活费,费用的一部分会被销毁。配套的STONKBROKER把NFT和代币焊在同一套兑换关系上:图可以兑成固定数量的币,币也可以再兑回图。结果是,持有人交易的不再只是头像,而是经纪人+里面那一包股票暴露+未来分费用的资格。
两套机制因此和旧NFT拉开三条边界。其一,收益权写在合约里,不靠路线图许诺空投。其二,供给会因使用而减少:Quotrons靠烧毁硬连线,StonkBrokers靠激活销毁和换手重置。其三,转让标的变了——过去卖的是图片和社群门票,现在卖的是带仓位的账户。
NFT新潜力在RWA?基础设施正在变厚
9月20日,Ansem称买了近几年第一批NFT。他认为,代币化股票、RWA、稳定币正在铺基础设施,NFT可以变成上面的所有权、准入和社区层;NFT+同质化代币的混合模型以前试过没有成功,但值得再做——流动性代币负责广泛参与,NFT负责更高档的权益。
这条判断并非没有道理。只是证据不在JPEG上,而在RWA市场。a16z crypto分析称,2026年8月RWA永续成交额1173亿美元,同比约44倍;其中约1010亿美元、即86%发生在链上,CEX约160亿美元。未平仓合约约48亿美元,较2025年7月的1.61亿美元约增30倍。结构也变了:股票类占48%,商品28%,指数18%。
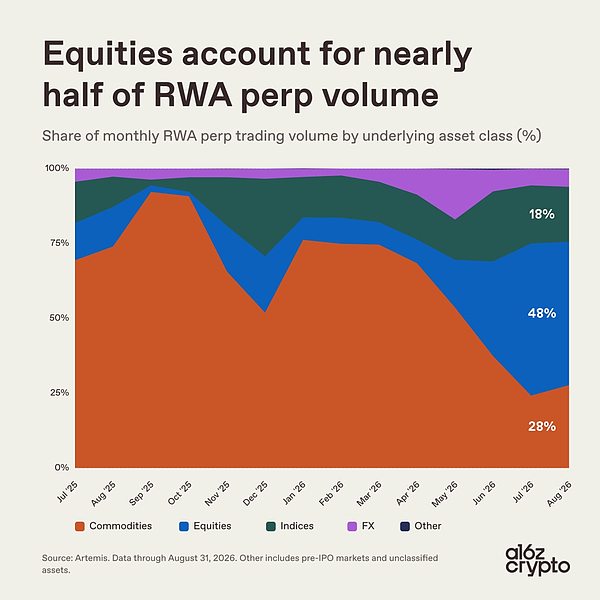
换句话说:链上正在交易的「所有权」,已经大量换成股票、债券、商品和它们的永续合约。NFT要在这轮重新占位,就得接到这层已经在变厚的轨道上——不是给头像重新定价,而是让一张NFT成为这些资产的容器、准入或分红凭证。
2021年那一轮NFT热潮,卖的是稀缺和身份,收益靠下一手出价;如今纯JPEG在资本效率上打不过一张能7×24小时换手的代币化股票。所以「NFT+同质化代币」以前试过没成,值得再做的前提变了:底下先有了可交易的股票代币和手续费,NFT才有东西可装。
Robinhood Chain上已经出现按这个逻辑设计的系列,目前仍只是试验。
RH Machines是Robinhood Chain上1万台固定供给的「小股票柜台」:新机器默认休眠,烧掉配套代币PRINTER(项目称inking)才开机;此后按稀有度等计算权重,分得协议费用买来的代币化美股,股票进每台机器自带的链上账户。代币PRINTER只减不增,费用一边买股票一边销毁代币。目前其地板价在触底0.003枚ETH后,反弹至0.04枚ETH附近震荡。
另一NFT项目Rare Friends Genesis是Doodles联合创始人做的创世盘,总量1024枚,画面与动画写在合约里,每枚自带钱包。买入不等于分红,需再付10万枚RF激活(一半销毁、一半进奖池)才拿固定权重;卖掉激活清零,下家须重付。它更像带分红权的链上宠物。根据OpenSea最新数据显示,其地板价已从2枚ETH跌至不足1枚ETH。
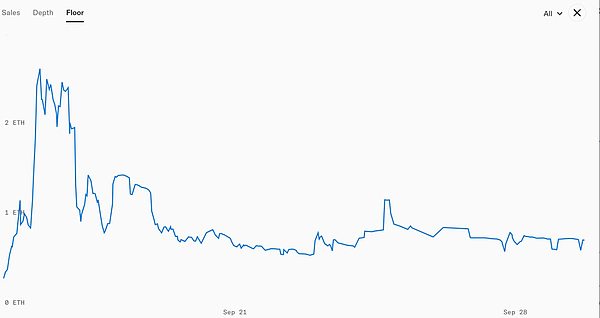
除此之外,部分实物代币化也被部分行业人士看好。OpenSea首席营销官Adam Hollander今年5月在接受采访时就表示,尽管无聊猿、CryptoPunks这类头像系列价格已经崩过,NFT仍然是证明数字资产和实物资产所有权的有效技术。当时很多人买NFT,并不是因为真的想要这件东西,在他看来,下一轮采用会由这些东西带动:代币化收藏品(例如宝可梦卡、劳力士)、数字门票、游戏道具以及AI工具。
结论:旧热潮已凉,硬核复兴刚开始
2021年那种只需名人换个头像就能引发资产狂飙的NFT热潮,确实已经凉了。但这恰恰是NFT走向成熟的开始。从炒作共识到关注现金流与可组合性,从作为空投铲子到演变为AI Agent与RWA的底层基建。这种向着金融效用与硬核机制的回归,正是当前加密行业的「好现象」。只要市场对所有权机制的探索没有停止,剥离了JPEG泡沫的NFT,正在以资本效率更高的方式,迎来真正意义上的硬核复兴。