

纽约——Evernorth Holdings 周二推进与 Armada Acquisition Corp. II 的 SPAC 合并进入最后阶段。交易完成后,该公司有望成为最大的公开交易 XRP 企业金库,并计划以代码 XRPN 登陆纳斯达克。股东正在一场现场特别会议上投票,此前预投票代理门户已关闭。
合并后的公司预计将持有约 4.73 亿枚 XRP,由 Ripple 直接提供,并获超过 10 亿美元机构承诺,包括 SBI Holdings 和 Arrington Capital 的支持。根据 SEC Form S-4 文件,交易预计于 2026 年第四季度完成。
纳斯达克上市案推进之际,Ripple 正加深对真实世界资产代币化的布局。Ripple 表示,其与巴西中央证券存管机构 CSD BR 合作,后者管理约 4 万亿美元资产,将在 XRP Ledger 上镜像 BTG Pactual 一只投资基金的代币化份额。代币化单位将采用 MPT 标准和 Ripple Custody。法律上,CSD BR 仍是唯一官方登记机构,XRPL 则作为封闭、许可制系统内的额外审计层,并具备 KYC/AML 与冻结功能。
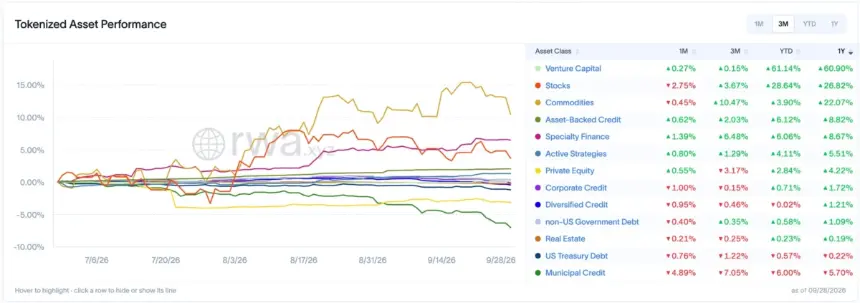
代币化证券的监管环境也在变化。美国参议院否决 CLARITY Act 后,SEC 批准了为期五年的创新豁免,允许通过自动做市商和流动性池交易代币化股票。该框架限制严格:禁止合成工具,市场份额上限为 2.5%,并排除相关掉期产品。
流动真实世界资产市场规模估计在 335 亿至 600 亿美元之间。链上资产净值已达 385.4 亿美元,其中美国国债 161.6 亿美元、私人信贷 50 亿美元、商品 45.9 亿美元。代币化股票和 ETF 仍是较小细分市场,规模为 18.6 亿美元,但增长最快。传统金融基础设施正加速追赶:DTCC 准备于 2026 年 7 月进行试点交易,NYSE 正围绕自有链上结算平台建设,Nasdaq 和 Kraken 目标在 2027 年初推出。Coinbase 已于 8 月将其代币化股票流动性从阿布扎比转移至 Aerodrome。
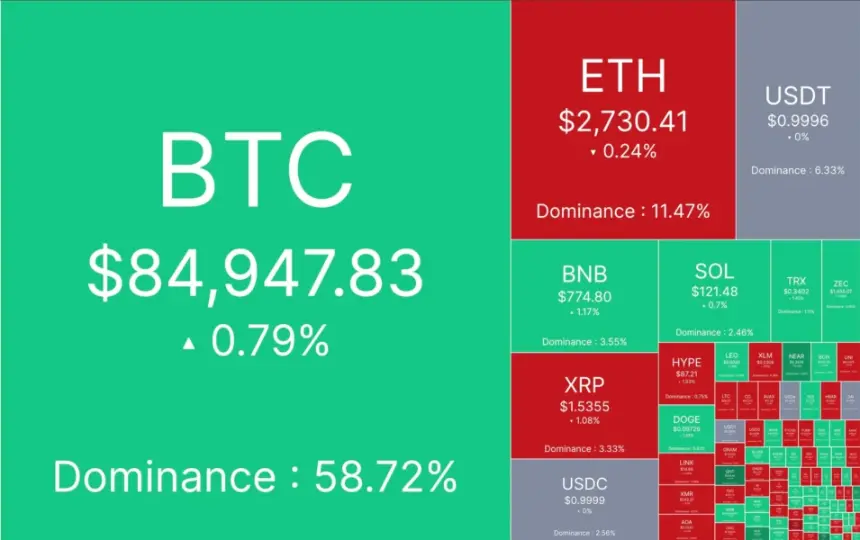
市场盘整,BTC 和 ETH 维持区间。比特币在未能守住 87,300 美元附近局部高点后,于 83,300 至 83,700 美元区间盘整。以太坊同步波动,在近期尝试突破 2,743 美元后,维持在 2,660 至 2,690 美元的窄幅区间。主要参与者情绪仍处贪婪区间,为 66 至 71 点。BTC 本季度上涨约 42%,9 月有望成为其有记录以来最佳月份。
宏观条件仍是主要制约。10 年期美国国债收益率处于 5.23% 至 5.24%,限制流动性流入风险资产。不过,机构需求尚未枯竭:现货比特币 ETF 录得 23.9 亿美元周度净流入,但据 SoSoValue 数据,月底日度流入速度放缓至 6619 万美元。
投资者还在消化 Bitget 技术故障,该事件在 24 小时内触发 4.63 亿美元流出。过度杠杆正在解除。CoinGlass 数据显示,24 小时内有 67,756 名交易者被清算,总额 1.978 亿美元。多头受损程度是空头的两倍,分别为 1.2561 亿美元和 7220 万美元。ETH 和 BTC 是重灾区,清算额分别为 4655 万美元和 3375 万美元。XRP 交投于 1.49 美元附近。该代币在 1.50 至 1.553 美元区间存在 1.59 亿美元空头清算集群;据 SoSoValue,XRP 相关产品日度净流入 155 万美元,是 BTC 和 ETH 基金流出之际唯一录得正流入的类别。
10 月 1 日清单:托管释放、宏观数据与规模更小的 SEC
新季度于 10 月 1 日开始,流动性流向成为焦点。按计划,将有 10 亿枚 XRP 从托管中释放。该日历机制自 2017 年以来自动运行,大部分数量传统上会返回金库,目前金库持有 319.8 亿枚 XRP。市场净流入通常为 2 亿至 3 亿枚代币,因此可排除现货供应冲击,但随着 XRPN 准备纳斯达克首秀,衍生品交易者将密切关注。
其他方面,AI 代币进入局部回调。该板块市值约 250 亿美元,以 NEAR、TAO 和 RENDER 为代表,已有所降温。TAO 回落至 320.33 美元,而 Bitwise 现货 NEAR ETF 的推出导致标的资产短期下跌。SHIB 在 0.0000057 至 0.0000058 美元间低量交投。
在华盛顿,监管格局正在收缩。10 月 2 日将是 Hester Peirce 在 SEC 的最后一个工作日,此后该委员会将只剩两名在职委员。稳定币法规 GENIUS Act 预计仍将是主要监管工具,美联储已在重塑发行人储备以满足其要求。
加密市场以长期盘整结束第三季度,但平静之下掩盖着交易所上市、代币化和监管方面的结构性变化,这些变化将定义下一季度。