

导语:2026年9月30日,硅谷老牌投资机构Khosla Ventures内部爆发罕见公开冲突。顶级合伙人Vinod Khosla与Keith Rabois在社交平台上就AI编程独角兽Factory与Cognition之间的人才争夺战公开站队对立,撕开了VC同时押注竞对、关键资源排他性分配的行业潜规则。
核心顾问跳槽,引爆商业机密争议
事件起因是Factory董事会观察员兼战略顾问Chris Degnan跳槽至直接竞争对手Cognition担任CRO。Factory创始人Matan Grinberg当天发长文,指责Degnan在参与保密讨论的同时暗度陈仓,并怀疑商业机密外泄。Degnan随后宣布加盟Cognition,否认泄密,称自己已主动辞职;Cognition创始人Scott Wu也否认不当搜集竞对信息。
Khosla本人发帖力挺Degnan,公开质疑Grinberg的说法;同属Khosla Ventures的Rabois却给出相反判断,认为一边看着董事会底牌、一边面试直接竞对,“在伦理上站不住脚”。
资本可以两头下注,关键资源却天然排他
Degnan并非普通顾问。他是Snowflake首位销售员工,工作十余年,一路做到首席收入官,并陪伴公司完成IPO。在企业级软件领域,他本身就是一个标志。2025年11月,Factory宣布Degnan加入担任顾问,希望借其经验大规模拓展企业客户。此后Degnan加入RPT Partners,该机构将投资、销售战略、顾问和顶级招聘捆绑成一条龙服务,并把Factory列为投资与顾问对象。
当Cognition宣布Degnan出任CRO时,也宣布将与RPT团队合作建设商业团队。顾问建议可以廉价地分给三家公司,但高管的全部注意力只能卖给一家。这一次,Degnan把全职工作时间交给了估值480亿美元的Cognition。
从第一笔钱开始,圈子与叙事就已入场
Factory的故事始于2023年3月。当时还在伯克利读高能物理博士的Matan Grinberg给红杉合伙人Shaun Maguire发邮件,不到一小时就收到回复。一周内,做AI编程的念头成型。红杉后来在官网记录,从签下Term Sheet、注册公司到开始开发,全在一天内完成。当年11月,Factory拿到500万美元种子轮,红杉与Lux领投。
Cognition的入场券更早。在推出Devin之前,Scott Wu已在Addepar做软件工程师。8VC回顾称,他们认识Wu已近十年。8VC掌舵人Joe Lonsdale是Palantir和Addepar联创,身处硅谷人脉密集的Mafia圈子。Cognition带着Devin视频刷屏时,也宣布了Founders Fund领投的2100万美元融资。所谓“早期投资看人”,很多时候也在“看圈子”。
估值狂飙,VC在同一个赛道反复横跳
Factory在2024年中融了1500万美元A轮,估值1.2亿美元;2025年秋天B轮5000万美元,估值飙升到3亿美元;2026年4月,Khosla领投1.5亿美元C轮,估值推到15亿美元;仅五个月后,又是一笔2亿美元,估值钉在50亿美元。
Cognition跑得更猛。2025年9月,Founders Fund领投超过4亿美元,估值102亿美元;2026年5月,Lux、General Catalyst和8VC领投超过10亿美元,估值直奔260亿美元;到了9月,a16z和Accel加入新一轮,与Founders Fund、General Catalyst和Avenir共同领投,超过20亿美元弹药砸进去,估值达到480亿美元。
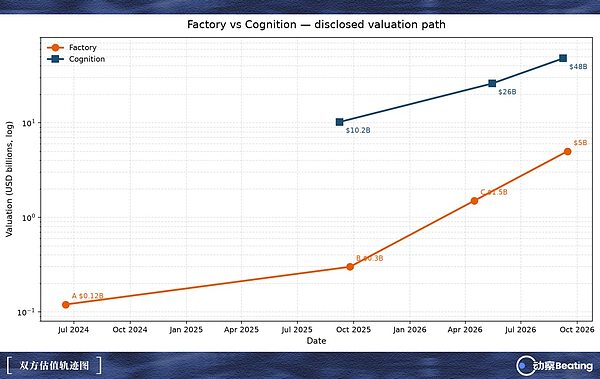
两家公司在同一条跑道上狂奔,身后投资方列表却不断重合。Lux投了Factory的种子轮和A轮,转头领投Cognition巨额融资;Khosla两边持股;BoxGroup两边站台。对VC而言,这有一个堂而皇之的名字:分散下注。但资本股份可以拆分,特定的现实资源却未必能共享。如果一家华尔街大行今年只有一个核心系统试点名额,合伙人会把谁的名字写在引荐信第一行?如果两家公司同时需要一个顶级销售统帅,投资人的引荐和注意力,会先给估值50亿的一方,还是480亿的一方?
投资人肉身下场,信息防火墙面临考验
更微妙的变化发生在公司内部。为抢夺先机,投资人肉身下场正成为新常态。2026年5月,NEA合伙人Madison Faulkner直接辞去董事职务,出任Factory战略负责人;COO Francesca LaBianca也早已在推动Mantis投资后全职加入。Cognition那边也有类似路径,Conversion Capital的Christian Lawless和Neo的Emily Cohen,早已从早期投资人变成全职同事。当投资人、董事和高管身份不断切换,所谓的信息防火墙,到底隔开了哪些人?
法律文本里的忠诚,与创业者期待的距离
很多人以为,VC投资是对创业者纯洁的盟誓。2020年,红杉资本领投支付初创公司Finix的3500万美元B轮,自己投入约2100万美元。几周后,红杉意识到这可能与其重注的Stripe构成竞争冲突,于是罕见地放弃全部股份、董事席位和信息权,Finix保留到账资金。那是一次昂贵的离场,红杉用真金白银给“避免冲突”标了价。
但在今天的AI盛宴里,同时持有竞对股份,已经出现在这些老牌机构的投资组合里。创业者期待的忠诚,在法律文本里未必被承诺过。公开的投资者权利协议中,投资人明确保留投资竞争对手的权利,甚至在适用法律允许范围内排除部分帮助竞争企业的责任。但同一条款也保留保密责任,以及董事、高管的受托义务,还禁止同一名VC代表同时担任双方董事或观察员。竞争性投资本身未必构成违约或违法,接触机密的人该守哪些边界,是另一件事。
客户资源才是最大增量,也是最大黑箱
投资网络能给初创公司带来的最大增量不是钱,而是客户。早在几年前,前红杉投资人Gili Raanan创办的网络安全基金Cyberstarts,就发明过名为Sunrise的顾问机制,拉拢大企业首席信息安全官为被投公司提供早期产品建议,部分参与者可从基金管理人业绩提成的4%中分得一份。争议之后,Cyberstarts在2024年6月宣布暂停新增补偿安排。
到了AI时代,投资人与客户之间又出现新连接。Factory的融资公告里,Blackstone既是投资方,又是客户。2026年5月,Anthropic甚至联手黑石、高盛以及Hellman & Friedman,共同成立专门的企业AI服务公司,帮企业部署大模型。这看起来是双赢,但对二级市场或后来的接盘者而言,它留下了一个黑箱:增长的收入里,有多少来自产品竞争力,有多少来自股东采购和资源网络引入的客户?
割喉战与Power Law:创业者无法对冲
在这场AI编程割喉战中,Cognition展现出更老练的资本手段。2025年7月,Windsurf陷入危局,创始人与部分核心研发人才被Google收编。Cognition迅速出手,签下收购Windsurf剩余业务的协议,包括产品、品牌、知识产权和团队,以及最重要的350多家企业客户和8200万美元ARR。按Cognition后来披露,这一收购让合并口径ARR增至原来的两倍以上。
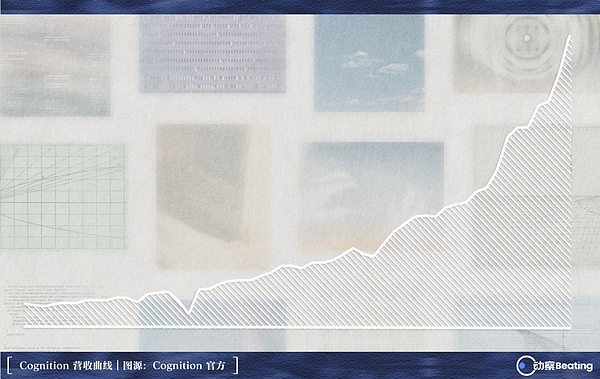
在资本市场上,这是教科书式的无机增长。这也是风险投资最残酷、也最迷人的地方:Power Law。对一家管理数十亿美元的顶级基金而言,一个百倍回报的赢家,可能足以掩盖同个赛道里九个死掉的陪跑者。在这种激励下,基金有动力把更多资源投向自己认为更有机会跑出来的公司。在投资备忘录里,这可以叫资本的最优配置。但创业者很难做这样的对冲。Matan Grinberg的主要财富和职业声誉,仍然押在Factory上;而投资他的部分VC,已经在Cognition的股东名册里坐稳了头等舱。
2025年11月,Factory欢欣鼓舞地发海报,欢迎Snowflake传奇销售负责人Degnan成为顾问。不到一年后,Cognition宣布他成为自己的首席收入官。双方对保密讨论和退出的时间线仍各执一词。截至10月2日,RPT官网上依然把Factory挂在投资与顾问名录里。而在Cognition的欢迎公告里,Degnan已经有了一个新身份:估值480亿美元公司的首席收入官。