
【导语】a16z Growth 团队在最新一期 State of Markets 中回顾过去一年市场数据:2026 年上半年,美国 VC 向 AI 公司投入约 3559 亿美元,占同期 4127 亿美元投资总额的 86%;AI 公司交易笔数占比为 43.2%,与 2025 年的 43.3% 基本持平。大型科技公司资本开支继续增加,模型公司收入快速增长,但企业真正把 AI 放进业务流程并量化 ROI 的进度仍然偏慢。
AI 资金继续向头部集中
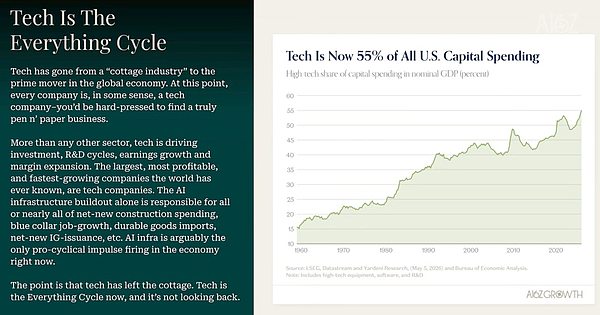
过去约四年,美国股市累计上涨 90%,折算年化约 17%。科技公司在市场中的权重继续增加:高科技设备、软件和 R&D 已占美国资本支出约 55%,科技公司接近美国股市总市值的 40%,全球市值最高的 10 家公司中有 8 家来自美国科技行业。
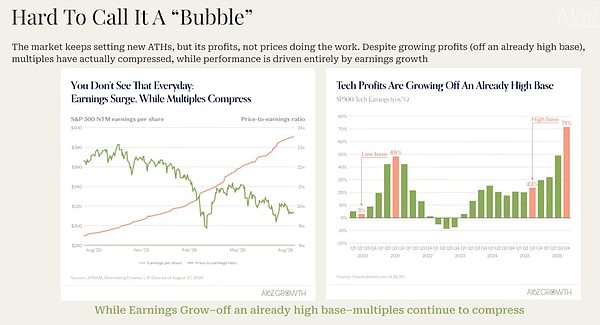
市场涨得快,但估值并未同步扩张。最近一轮上涨中,股价整体上升约 20%,交易倍数反而下降约 20%,S&P 500 的盈利倍数仍低于 20 倍。2000 年互联网泡沫期间,一些大型科技公司曾以接近 100 倍市盈率交易;如今推高指数的公司已拥有更大的收入和利润。2026 年截至 8 月底,科技公司贡献了 S&P 500 约 76% 的盈利增长。
OpenAI 和 Anthropic 是增长最快的一批公司。两家公司的合计年化收入持续更新;与上一代大型软件公司相比,头部模型公司达到相同收入规模所用时间明显缩短,每年增加的收入也已超过不少历史上的高增长软件公司。
这种增长也发生在私募市场。按照最近一轮融资估值,Anthropic、OpenAI、Databricks、Stripe、Waymo 和 Revolut 六家公司合计估值约 2.4 万亿美元。作为对比,过去十年完成 IPO 的科技公司目前合计市值约 1.7 万亿美元,该统计不包括 SpaceX。
公司保持私有的时间变长后,员工流动性更多通过 Tender Offer 和二级交易解决。Carta 数据显示,员工参与 Tender Offer 时实际选择卖出股份的比例约为 58%;经历 2022—2024 年较明显的二级市场折价后,部分头部公司交易价格已重新接近最近一轮融资估值。上市也不再是获得大额资金的唯一方式;Navan 上市后获得了更多大型企业客户。
资金本身进一步向少数公司集中。PitchBook-NVCA 数据显示,2026 年上半年美国 VC 总投资额已超过 4000 亿美元,高于 2025 年全年;其中 1 亿美元以上的大额融资占全部投资金额的 87.5%。
万亿 CapEx 继续抬高基建上限
Alphabet、Amazon、Meta、Microsoft 和 Oracle 在 2026 年的资本开支预计达到约 7800 亿美元,2025 年还是 4160 亿美元。按照目前预期,从 2027 年开始,五家公司年度 CapEx 合计可能超过 1 万亿美元。
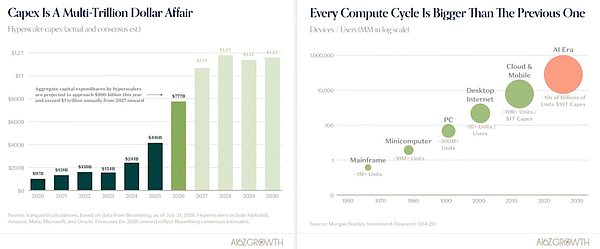
过去几年,这组预测已被多次上调,原本预计几年后才会达到的支出规模,往往很快提前到下一年度。算力需求尚未明显放缓,部分数据中心供应链的设备和材料已排期到 2028 年。Microsoft、Google 和 Amazon 合计还有约 1.7 万亿美元的 Cloud Backlog,对应已获得客户承诺、但尚未完全确认收入的云业务订单。
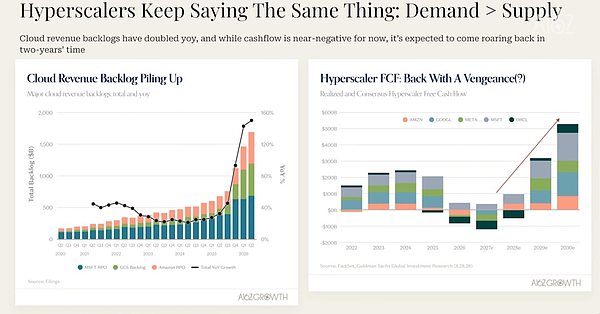
旧一代 GPU 的使用周期也比此前预期更长。随着新一代芯片不断上线,A100 等上一代产品的租赁价格并未快速下降,部分市场价格仍接近甚至高于年初水平;最新 GPU 需求继续超过供给。a16z 在报告中也提到,算力需求目前仍快于供给增长。
Agent 又增加了新的计算量。过去的聊天机器人主要是一问一答,一次请求对应有限模型调用;Agent 可以持续运行几十分钟甚至数小时,期间搜索资料、调用工具、运行代码,再检查自己的结果,第一次失败后还能重新执行。OpenRouter 上,与 Agent 相关的 Token 使用量已增长约 14 倍。
另一边,每一次模型调用继续变便宜。Hebbia 通过 Cache 复用已处理过的背景信息,将部分金融聊天 Workload 成本降低约 10 倍;Databricks 用 Router 根据任务选择不同模型,在提高完成率的同时把成本压低约 35%;Elise AI 通过 Fine-tune 更小的模型,将成本降低约 60%,同时减少实时语音场景里的延迟。单次计算价格下降后,产品可以让 Agent 多检查一次结果,失败后重新执行,过去因成本过高不适合交给模型的任务也开始能够跑起来。
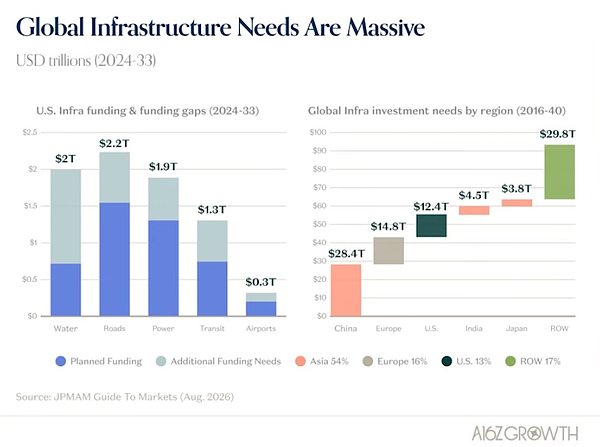
五家科技公司投入的 CapEx 最终继续流向芯片、电力、冷却、建筑和数据中心设备。全球到 2040 年的基础设施投资需求预计约为 90 万亿美元,除数据中心外,还包括电力、水、道路和交通。Anduril 正在扩建大型制造设施,Waymo 随着无人驾驶车队增加需要继续增加车辆 Depot;SpaceX 也在增加制造和基础设施投入。对这些公司来说,扩张除了研发,还包括工厂、供应商、产能和交付周期。
toB AI 开始算 ROI
算力投入已达数千亿美元,但企业内部使用深度要慢得多。69% 的 S&P 500 公司已有正式运行的 AI 项目,能够量化 AI 带来业务影响的公司约为 30%,真正持续追踪一项明确指标的只有约 2%。a16z 报告确认,企业 AI 已覆盖得很广,但实际使用仍然偏浅。
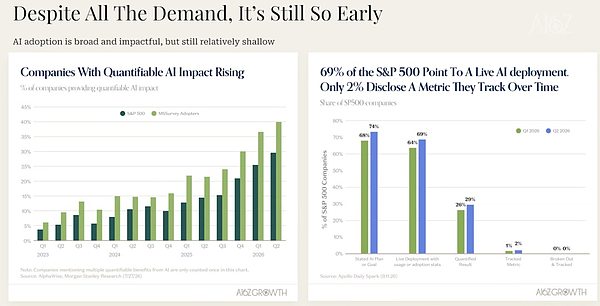
不少大型公司目前最普遍的 AI 工具仍是 Microsoft Copilot。技术团队也开始购买 Cursor、Cognition 等产品,但从采购工具到真正改变原来的业务流程,中间还需接入公司的数据、账户、权限和内部系统。Databricks CEO Ali Ghodsi 此前和团队讨论企业 AI 时提到,大模型知道大量关于世界的信息,却知道很少关于一家具体公司的事情。Revolut 做 AI 语音客服时,即使拥有成熟工程团队,仍选择与 ElevenLabs 合作;语音模型只解决其中一部分问题,后面还要连接用户账户、银行系统和现有业务流程,用户打进电话后,AI 才能从回答问题继续走到处理具体业务。
已有公司开始给出可量化结果。Chime 过去四年的 Cost to Serve 每年下降超过 10%,连续计算下来累计降幅接近一半,其中包括 Decagon 等 AI 客服产品带来的效率提升;Shopify 推出 AI Sidekick 后,新商家在注册后 15 天内完成 5 笔订单的比例提高约 8%,这项指标与商家之后能否留在平台有较强关联;ServiceNow 的 AI ACV 已超过 10 亿美元,Agentic Deployment 增长约 9 倍。
但公司之间,甚至同一家公司内部,使用差距都很大。AI 支出最高的 1% 用户,其供应商支出中位数约为前 10% 用户的 8 倍。在一些本身已大量使用 AI 的创业公司里,最重度用户一个月会花掉约 7500 至 9000 美元,普通用户可能只有 200 至 400 美元。一些采用 AI 较积极的大型企业,目前 AI 工具支出大约相当于人力成本的 1%;少数从成立开始就大量使用 AI 的公司,这一比例已接近 10%。
企业现在开始区分 AI 预算最后用在哪里:一种是降低已有业务成本,例如减少客服或内部操作人力;另一种是做新产品,把 AI 直接卖给客户。过去半年,单纯用 AI 重做内部系统的讨论有所降温。如果工程团队投入数月只为了省下一部分内部成本,资源是否值得这样分配,开始成为更现实的问题。
这些变化也进入 SaaS 市场。目前约 75% 的美国上市软件公司已经盈利,但仍能保持 20% 以上收入增长的只有约 30%;如果把门槛提高到 30%,符合条件的公司已不到 5 家。
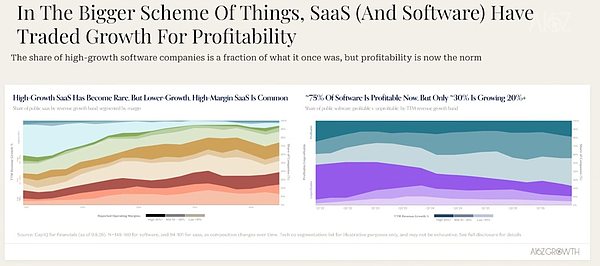
年初市场一度集中讨论「SaaS Apocalypse」,担心企业会直接用 AI 重写内部软件,大量 SaaS 公司因此失去位置。目前还未看到这种替代大规模发生,企业更常见的选择仍是在原有系统上增加 AI,或购买可以进入现有 Workflow 的新产品。软件公司之间已出现差异:Cybersecurity、Observability 和 Vertical Software 相对更稳,一部分 Horizontal Application 的增长压力更大。Agent 可以进入更多企业系统、访问数据并执行动作后,安全软件需要管理的不再只有人的账号和权限。法律、医疗等行业出现一批增长很快的 Vertical AI 公司,例如 Harvey、Abridge 和 Elise AI,产品需要同时接入行业数据、既有系统和具体业务流程。
toC Agent 正在重构交易入口
消费市场仍处在更早位置。截至今年 4 月,美国只有略高于 2% 的家庭为某种 AI 服务付费。Amazon Prime 已覆盖超过 2 亿家庭,Netflix 的美国家庭用户也以千万计。即使今年以来 AI 付费渗透率继续增加,和成熟消费订阅相比仍然很小。
已付费用户留存表现更好。一些 AI 产品出现了过去消费 App 中并不常见的 Smile Curve:一批已经减少使用的用户,会随着模型升级和功能增加重新回来。Agent 还让过去常用的 Screen Time 指标变得不那么直接。Facebook、Instagram、TikTok、Snap 等消费产品需要用户停留在 App 里,头部平台每天可以占据活跃用户 30 至 60 分钟;Agent 可以在人离开屏幕以后继续工作。用户发起一次 Deep Research,随后去开会或者开车,几个小时以后再回来拿结果。
消费端现在被关注的一类产品,是这种不需要人一直盯着、可以自己把多步骤任务继续做下去的 Agent。它已开始进入电商和 Marketplace 原来的业务链条。Amazon 对外部购物 Agent 更谨慎,Instacart 则更愿意开放,两家公司的收入结构不同。Amazon 一年的广告收入已超过 700 亿美元,而且利润率很高。消费者进入 Amazon 搜索商品、浏览推荐、点击广告,再完成购买,这条路径本身就在产生收入。如果 Agent 直接完成搜索、比较和下单,平台仍可能得到交易,但中间的广告曝光和点击会减少。Instacart 面临的情况不同:线上杂货渗透率仍然较低,如果 Agent 能带来更多原本不会发生的订单,新增 GMV 对平台更重要。
Google Search 过去两年的商业表现也比生成式 AI 刚出现时市场预期得更稳定。其中一个原因是保险、酒店等高价值搜索后面还需要用户完成具体操作,早期 AI 只能回答问题,不能可靠地完成交易。当 Agent 开始继续处理购买、预订和支付,平台需要重新判断新增交易和原有广告收入之间的关系。
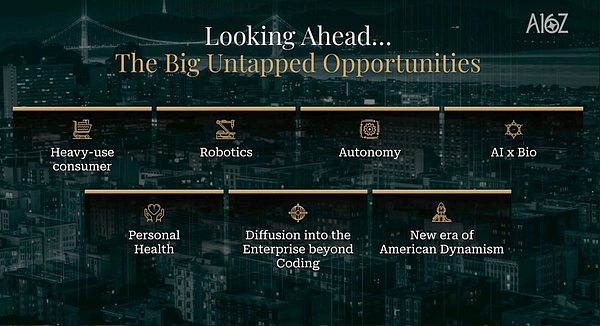
下一轮增量看机器人和 AI4Bio
节目最后,消费 Agent 之外,机器人被放到更靠前位置。David George 提到,他们认为机器人最终可能形成一个比 LLM 更大的市场,但现在的发展阶段大约比 LLM 早 3 至 5 年。未来 5 年,机器人会是他们持续投入时间的方向。这一类公司和纯软件公司需要解决的问题不同:除模型外,还要处理传感器、执行器、硬件设计、生产线、供应链、现场部署和维护。产品能力做出来后,制造成本和扩产速度同样决定公司能走多快。
自动驾驶已走得更靠前。目前 Uber 和 Lyft 承载的里程大约只占美国整体出行里程的 1%。David George 判断,随着完整无人驾驶网络扩大,这一比例未来还有一个数量级的增长空间。美国每年销售约 1700 万辆新车,他预计未来十年,新销售汽车里的自动驾驶能力也会快速提高。
AI × Bio 的周期更长。药物发现和疾病研究是其中被直接提到的方向。模型需要真正进入实验、候选药物筛选和研发流程,最终结果还要经过后续实验验证。这类公司不会像 Coding Agent 一样,很快通过席位数和 ARR 看到结果。个人健康更靠近消费端。现在一个人的体检、医疗记录、可穿戴设备、运动、睡眠和饮食信息通常分散在不同系统里。David George 提到,他关注的是把这些长期数据集中以后,由 AI 根据一个人的持续变化提供更具体建议,而不是只在用户主动提问时回答一次健康问题。
企业端还有 Coding 之外更多工作。客服、销售、研究、金融、法律和内部运营都已开始接入 Agent,各自进入业务流程的程度还不一样。