

AI独撑美股新高?高盛警告“只剩一笔大交易”
高盛对冲基金覆盖业务负责人Tony Pasquariello在最新客户报告中警告,当前美股涨势“基本上只是一笔大交易”——人工智能。指数屡创新高,但市场广度持续恶化,利率攀升与仓位集中令多头的防线收窄至英伟达与美光等少数财报兑现者。
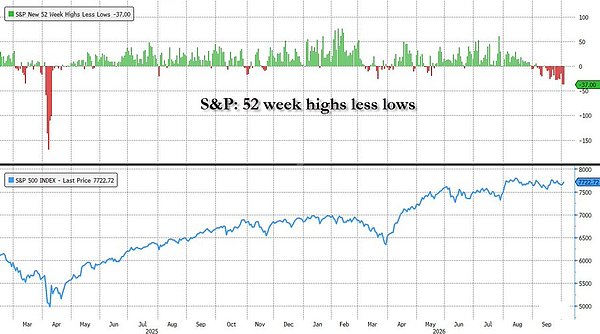
标普500指数本周一度触及7818点历史新高,随后因OpenAI营收预警消息回落至7765点。表面牛市仍在,但内部结构高度扭曲。
极度分化:一场只在特定角落成立的牛市
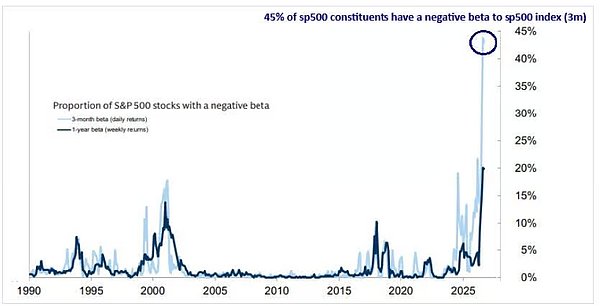
高盛Brian Garrett统计显示,过去三个月,标普500约45%成分股与指数本身呈负相关,比例创历史新高。
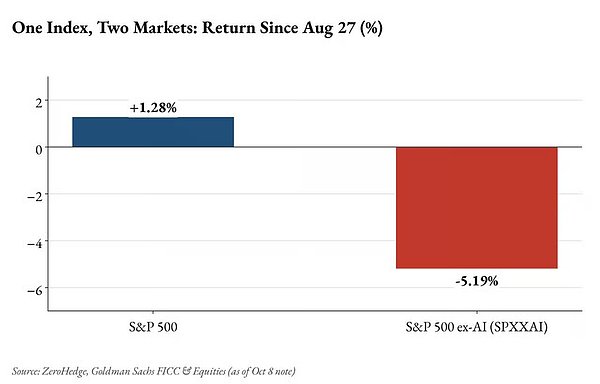
Adrien Simonet进一步量化:自8月27日以来,标普500整体上涨1.28%,而剔除AI相关股票后的“标普500 ex-AI”下跌5.19%,两者滚动30日差距接近AI交易自2023年1月启动以来最大值。
罗素2000指数过去20个交易日有16日跑输纳斯达克,落后约9个百分点。Pasquariello将行情定性为“极度狭窄的上涨”:大型科技股狂奔,利率敏感与周期板块承压。
仓位“干净”,风险集中于一处
高盛Prime Book数据显示,9月对冲基金对美股净敞口处于1年、3年和5年低位;基本面多空策略净杠杆率连续三周下滑,降至去年特朗普公布对等关税以来最低。高盛情绪指标也徘徊多年低点。Pasquariello认为,低配美股本身已成为拥挤交易,看涨期权成本相对低廉。
但低净敞口不等于低风险。总敞口仍高,残余仓位极度集中。9月科技股是对冲基金唯一净买入板块,买入规模为2025年2月以来最大。
“Mag 7”净敞口约占美股总敞口22%,为2022年初有记录以来最高;半导体仓位占比达12%,较年初翻倍。杠杆半导体ETF资产规模约1150亿美元,市场下行时可能产生机械性放大效应。周四OpenAI消息冲击后,高盛TMT交易台在半导体、AI及大型科技股方向录得逾10亿美元净卖出。
盈利增长亮眼,但高度依赖少数公司
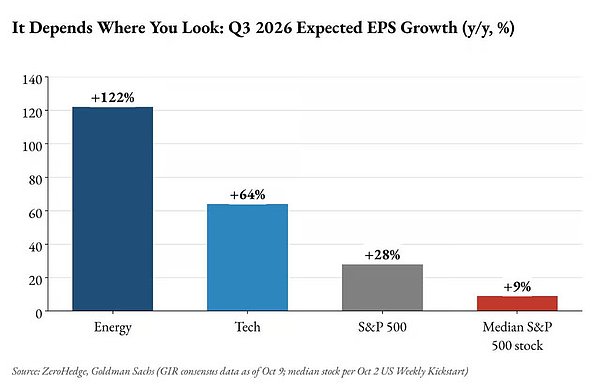
财报季即将开启。Pasquariello提出,面对标普500同比28%的盈利增长预期,谁愿意做空?该数字较上周27%预测继续上修。但这也取决于看哪里。
高盛Ben Snider的Q3盈利预览显示,标普500中位数股票盈利增速已从Q2的14%放缓至Q3的9%。科技板块增速64%,能源板块达122%。
高盛Wilson测算,本季度标普500盈利增长的68%将由前10大贡献者贡献,高于上季度的48%;仅美光和英伟达两家就占据这68%的一半。高盛27%的全年盈利增速预测已是本轮周期高点,此后三个季度预计逐季放缓;超大规模云计算商资本开支增速也可能在本季度见顶。
利率从逆风升级为系统性风险
Pasquariello措辞变化最显著。十天前,他将利率上行视为股市“逆风”,但排除“破坏性”;最新报告则升级为,利率上行正成为主权债务和企业债务的“更大风险”。
市场数据印证:周四30年期美债拍卖得标利率达5.618%,为2000年8月以来最高;10年期美债收益率收于5.23%。高盛经济学家预计,“Warsh美联储”在9月加息至3.75%-4%后,将于12月再度加息。Rikin Shah测算,10年期收益率108个基点抛售中,98个基点来自实际利率,30年期实际收益率3.33%已接近2010年以来区间上沿。结论是:美债市场正在寻找两个临界点之一——AI融资需求开始对利率敏感的水平,或经济中其他环节率先断裂的水平。
企业信用层面,高盛信用策略师指出,美元投资级信用债年初至今回报率为-292个基点,并重点关注面临贷款到期再融资压力的软件发行商。高盛经济学家估算,当前利率水平可能通过住房、消费和资本开支渠道,在2027年拖累经济增长0.5个百分点。
Simonet警示,期限溢价冲击不会区分AI故事优劣,会同时对所有十年期现金流重新定价。真正的左尾风险,是美联储被迫超预期加息以维护长端信誉,CPI数据将是近期触发器。
牛熊两面,同一个赌注
Pasquariello引用一位他敬重投资者的话:“你知道吗,这基本上只是一笔大交易。”他没有反驳。趋势、仓位、盈利、利率、集中度,不过是同一个观察的不同侧面:趋势向上,因为AI;仓位偏低,但AI除外;盈利增长,靠AI及其能源需求;利率上行,部分源于AI融资需求。牛市与熊市论据都指向同一标的。
他还提出“科技与能源并驾齐驱”的友好视角:过去11年中,两个板块各半的组合有10年录得正收益,年均回报18.7%,夏普比率1.2。但这同样是在描述同一笔交易及其能源约束。
季节性与中期选举:最后一道变量
Pasquariello第六项判断相对简短:Q4季节性规律较有利,但预计11月3日中期选举带来波动。高盛Alec Phillips指出,预测市场给予民主党夺回众议院概率超过90%,参议院65%,通用选票领先8.9个百分点,“横扫”成为基准情景。
与此同时,VIX周四收于15.4,但高盛波动率交易台报告称,当天有买家在约6小时内买入约1000万美元vega的年底标普500看跌期权。有人正在为“友好的季节性”买保险。
一个出口的市场
Pasquariello最终给出三点结论:牛市成立,但取决于看哪里;近期风险回报不明朗,建议“注意速度限制”;坚守两匹最快的马——美国和日本;用做多股票搭配做空利率的组合对冲。
这一对冲策略耐人寻味:如果持有股票同时做空债券,实际上是在说两者将同步下跌,而“做空利率”只有在收益率继续上行时才能盈利——这恰是那85%已深度回撤成分股最难承受的,也终将成为另外15%的融资成本压力。
多头情景需要美光和英伟达兑现业绩,需要超大规模云计算商资本开支不见顶,需要美联储止步于两次加息,还需要有人愿意在5.6%的收益率水平接盘长债。空头情景只需其中一项落空。
一笔大交易,上涨时固然美好。但它的定义,也意味着整个市场只有一个出口。