

作者:ODIG Invest
Web3领域正经历一场深刻的“后端化”变革。对于主流用户而言,未来或许只需关注支付、交易与账户管理;而区块链、智能合约与结算网络,将如同数据库和云计算一样,逐渐隐于幕后,成为用户无感的基础设施。
技术形态的后端化,结合商业模式的SaaS化,正推动Web3融入更广阔的商业图景。核心议题已不再是“Web3是否会成为后端”,而在于它将成为何种后端:是为去中心化世界构筑基石,还是被整合进现有的“金融科技”体系?在此趋势下,哪些赛道蕴藏着新的机遇与创业方向?
一、周期演进与Web3后端化动力
回顾发展周期,每一轮创新都旨在解决前一阶段的瓶颈:2017-2021年聚焦可编程性(智能合约),2021-2023年初步解决可扩展性,2023年至今则致力于解决“实用性”问题,并在此出现路径分化。
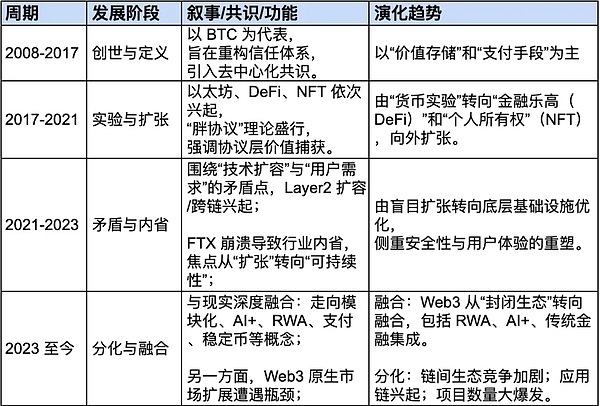
技术演进遵循“基础设施/协议 → 应用 → 基础设施优化”的螺旋路径。一个正向循环由此形成:基础设施改进带来资产创新可能,进而提升产品体验、扩大用户规模,最终又反哺基础设施的增强需求。
从行业价值流动看,可分为三层:
- 基础设施层:提供底层技术与协议,价值捕获依赖于网络效应和协议费用。
- 资产层:创造和交换价值载体,价值捕获来源于资产发行与流通。
- 产品层:连接用户与价值,价值捕获取决于用户体验与规模效应。
其中,技术复杂度与用户感知度呈逆向关系:基础设施层技术最复杂但用户感知最弱,产品层则反之。
Web3后端化的本质,正是将复杂性抽象化,通过标准化接口屏蔽底层细节,直击用户体验。这是行业成熟与专业分工的必然结果。当前周期内,三大关键驱动力加速了这一融合:
- 用户体验:传统助记词和Gas操作阻碍大规模采用,新基础设施使体验接近Web2。
- 合规要求:如FIT21法案等监管框架明确具体要求,推动合规流程后台化。
- 实用需求:AI代理与自动化经济需要无感支付与结算层支持。
当AI在前端成为主导交互范式,下一周期Web3基于其技术不可替代性所能解决的核心问题、对应的赛道机会与创业方向何在?
二、Web3技术的不可替代性核心
Web3的不可替代性可归纳为三个层面:
- 宏观层面:去中心化信任基础设施(信任最小化、全球结算层、无单一控制点)。
- 中观层面:可编程价值网络(智能合约自动化、通证经济学、可组合性)。
- 微观层面:密码学原语与技术堆栈。
当前,Web3正从“资产”与“叙事”,回归到“结算、身份与信任的底层协议层”。正如a16z在《Big Ideas 2026》中指出,Web3的未来可能不在于前端或替代Web2产品,而在于成为后端基础设施。宏观金融、AI Agent以及高性能链所代表的交易型基础设施,将是Crypto走向大规模应用的关键。
行业将分化为两个主要方向:
- 金融科技化:这是与Mass Adoption及Web2融合的方向,Web3可能成为一种新的SaaS,被纳入“金融科技”范畴。
- 原生资产化:基于去中心化理念,持续催生链上原生创新,其位置比基础设施层更靠近前端。
三、后端化趋势下的赛道机会与创业方向
从基础设施、资产与产品三个角度,可梳理出以下潜在机遇:
3.1 基础设施端
后端化趋势下,基础设施与协议层项目具备巨大价值捕获潜力,尤其是跨链互操作和AI集成的中间件层。公链应转向垂直场景(如AI、支付),打造差异化后端价值的专用链。
(1)Web3商业/可编程支付:
稳定币处理着数万亿美元的年交易量,标志着“可编程货币”进入大规模商业实践。基于其可编程特性,商业模式正经历变革:自动化执行(如自动返利)、众筹与分发的透明化、代理化交互(AI决策、合约执行)。价值捕获将聚焦于降低门槛与重塑分配,可关注:
- 基于稳定币的代理购物(Agentic Commerce)及重塑分配逻辑的分发协议。
- 账户抽象(AA)中间件,实现无感化体验,支持Web2账号直连,降低用户门槛。
(2)隐私计算:
企业级隐私计算协议标准尚缺,但机构需求明确。Web3在此领域护城河高,可关注ZK协处理器、ZKP与AI融合、隐私AI计算网络等方向。
(3)DePIN 2.0:
DePIN赛道保留了重构生产关系与协调资源的新模式。关注AI算力网络、能源网格优化、地理空间数据采集、硬件抵押“金融化”等领域。
3.2 资产端
当链上权力与风险同在,风险在链上产生、清算与消化时,Web3原生资产将难以被完全后端化。永续合约、借贷协议、AMM等是Web3最成功的原生产品代表。
(1)万物永续化(Perpification):
从原生资产到传统金融资产,出现“全面永续合约化”趋势。永续合约的价格锚定与链上清算机制,比现货更符合Web3市场逻辑。Hyperliquid等案例表明,高性能应用链与后端化原生清算结合,可实现传统金融无法完成的自我清算机制。可长期关注PerpDEX、永续合约交易市场、链上大宗商品市场。
(2)原生上链发行(Origination on-chain):
这是与Web2及RWA融合的关键,适合传统巨头推动。资产需在链上原生诞生,而非简单“上链”。例如,链上信贷协议将发放、清算、违约处理全流程置于链上。稳定币将成为银行核心账本的“补丁”,RWA则成为企业发行资产的“补丁”。能为这些资产提供更好流动性的协议或产品存在机遇。
3.3 产品端
(1)合规科技(RegTech)与解决方案:
稳定币/RWA及支付规模激增,行业正形成“前端非托管+后端持牌”格局。面对牌照成本与合规压力,急需“居中”解决方案,可能出现“Stablecoin银行”或“新型合规接口”角色。监管范式可能从“监管资金池”转向“监管接口”或“前端层面监管”,以平衡无国界优势与合规要求。
(2)AI与边界拓展:
Web3在DePIN、隐私计算与RWA方向的推进,使其成为AI的“可信执行层”:AI负责生产(AIGC、智能代理),Web3负责清算(协议化收益分配与确权)。可关注代理人经济、数字人格与AIGC确权。AI-native开发者的增多,也可能催生专用区块链环境及AI开发者服务平台。
(3)金融娱乐化:
存在从纯金融应用转向消费者场景的可能,AI与社交、游戏等结合可带来更大用户规模。a16z数据显示,强AI交互应用具备高用户回访率。成功项目将结合Web2用户体验(社交登录、法币入金)与Web3价值捕获(资产所有权、分润协议)。可关注预测市场、AI原生游戏、社交化DeFi、AI增强型社交平台等方向。