

华尔街见闻报道 过去一周,全球市场再度被利率牵引。美国10年期国债收益率一度触及5.36%,30年期收益率升至2002年以来高位;10年期美债拍卖定价收益率创2000年以来最高。大西洋彼岸,法德国债利差扩大至140个基点,回到2011至2012年欧债危机时期压力区间。
美国银行策略师Michael Hartnett在最新一期Flow Show中把核心判断压缩为:“债券终结泡沫。”其最反常识的推论是:年底前对风险资产最利好的事件,可能是美联储10月加息——用一次主动收紧压住长端收益率继续失控。
股票尚未被利率打倒,债券先击中脆弱环节
美国股市年内仍上涨13.4%,标普500、纳指和全球科技指数仍在高位,但政府债年内下跌4.4%,比现金回报落后7.2个百分点。Hartnett认为,股票还没被利率打倒,是因为美国硬数据、全球盈利预期和超大规模云厂商资本开支预期均未明显下修;债券则先在更脆弱处制造裂缝:韩国券商、法国国债、CCC级信用债。
以韩国为例,过去18个月韩国债券收益率上行约200个基点;韩国最大零售券商Mirae Asset在此前涨成“四倍股”后,自5月以来下跌65%。韩国股市年内仍上涨98.9%,但资金成本突然抬升时,最先受伤的往往是金融杠杆和交易热度最高的环节。
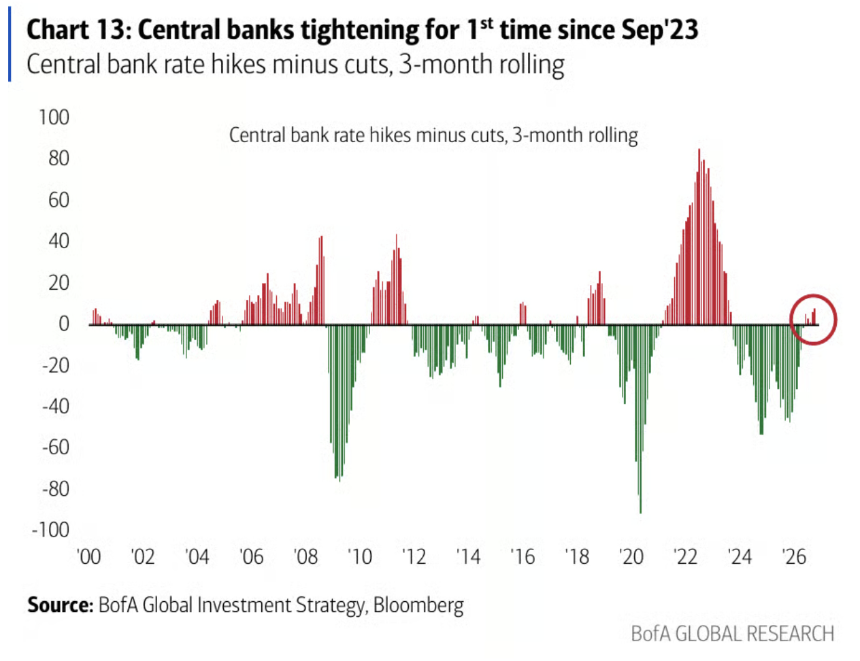
全球央行也在配合这一变化。2026年以来,全球央行已有54次加息,这是自2023年9月以来首次在净额意义上重新转向收紧。
资产表现分化进一步印证撕裂:油价上涨58.5%,美国股票上涨13.4%,全球股票上涨10.6%;现金回报2.8%,政府债下跌4.4%,黄金下跌4.8%,比特币下跌6.7%。债券的“羞辱感”最显著——拿着现金都跑赢持有政府债。
10月加息为何被看多:不加息可能放任长端失控
美银将美国利率上行主因拆为两部分:增长仍强,以及不确定性上升。供给、商品和财政担忧也有影响,但并非最核心解释。关键变化发生在Jackson Hole之后,市场此前锚定“政策已具限制性、利率最终回到约3%”,但这一锚线被切断后,收益率可能继续上行,直到数据变差或市场自己出事。
美银利率策略师指出,10年期美债自9月下旬以来上行主要来自期限溢价,而非对联邦基金利率路径重新定价。因此,美联储要么加息,要么面对债券收益率继续尖峰化。9月FOMC纪要显示,19名官员都支持加息,多数人认为年内再加一次合适。市场目前只给10月28日会议17%的加息概率,12月9日概率则为81%。美银认为市场定价有误,并已建立相应交易头寸。其表述直接:“如果美国数据保持强劲,美联储必须做选择:加息,或者承受债券收益率陡峭化。如果被债券陡峭化吓到,美联储就会加息。”
这里的看多逻辑不在于“加息本身利好股票”,而在于:若美联储用10月加息证明自己愿意控制通胀和期限溢价,市场反而可能停止担心10年期收益率冲向6%,股票压力随之减轻。
财政裂缝显露,法国是最清晰样本
利率上行的另一半问题是谁来支付更高利息。美银首席全球经济学家Claudio Irigoyen指出,利率冲击正在“暴露发达经济体财政政策的不可持续现实”,美国和法国首当其冲,日本和英国紧随其后。
过去20年,美国债务/GDP上升约60个百分点,法国约上升50个百分点,大部分发生在零利率时代。如今融资成本正常化,但削减支出或加税都缺乏政治票数。两国债务/GDP均在约120%,基本赤字均超过GDP的2.5%;美国整体赤字约为GDP的6%,法国约为5%。
法国是最清晰的裂口。据彭博报道,法德国债利差已回到140个基点,这是至少20年来最快的法国主权利差抛售速度。市场不给法国财政耐心:后疫情高点以来,发达经济体债务/GDP平均下降11个百分点,法国没有下降;法国私人非金融债务达GDP的214%,美国是140%;法国退休人员净收入中位数几乎接近在职劳动者;法国自1974年以来从未实现基本预算盈余。
据《华尔街日报》报道,巴黎方面正考虑增加短期国债发行。荷兰合作银行评论称,这是“一个发达市场经济体表现得像新兴市场的最新例证”。美银欧洲信用策略师Barnaby Martin预计,法德利差将在100至150个基点区间震荡;若快速逼近上沿,短债发行、欧洲央行口头干预乃至TPI工具被讨论的概率将升高。
股票还没跌,不等于加息没有“咬人”
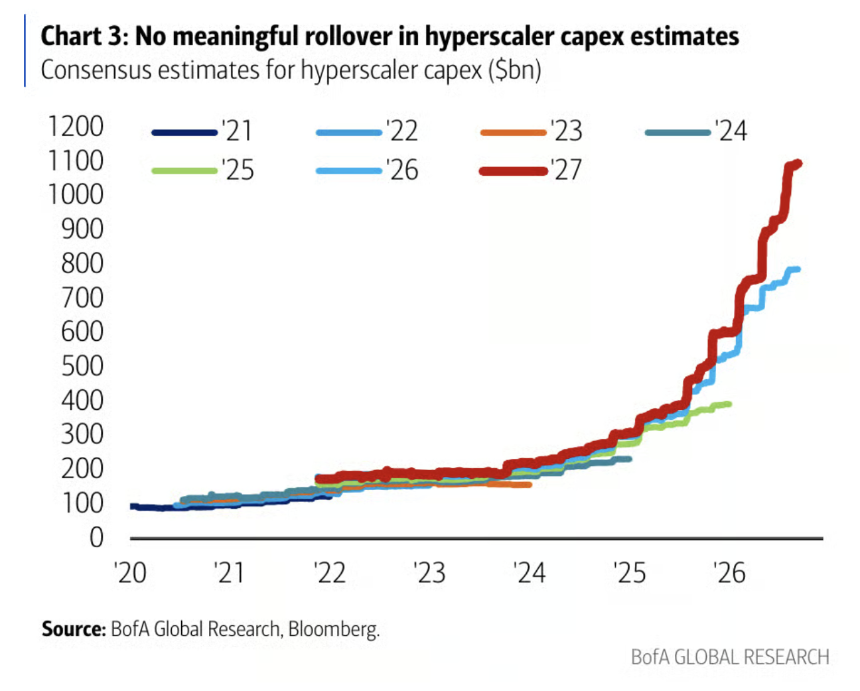
高利率并非没有影响,只是还没咬到市场最核心资产。美国硬数据没有明显回落,全球未来盈利预期也没有回落。更关键的是,超大规模云厂商资本开支预期仍在上行,2027年市场一致预期还在陡峭抬升。只要AI资本开支继续支撑实体需求,收益率就有继续上行的理由。Barnaby Martin判断,美国宏观数据出现回落的那一刻,才是利率波动率见顶、信用市场重获绿灯的时机。
信用市场已在边缘处反映压力。9月高收益债利差走阔中,不到30%可由更高再融资成本或预期损失解释,其余更像利率波动溢价。CCC利差已升至1200个基点,为2022年以来最高。
股票内部也有松动。BofA Bull & Bear Indicator从8.8降至8.1,两周前还是9.3,仍处“卖出”区间。全球广度规则显示,净50%的全球股票指数处于超卖状态;但反向买入信号要到净88%才触发,除非美国、韩国等科技权重市场快速反转,否则短期内难以达到。
8万亿美元现金不是天然买盘
资金流数据信号清晰。截至当周三,现金流入1664亿美元,为2020年4月以来最大;债券流入338亿美元,股票流入124亿美元,黄金流入20亿美元,加密资产流出6亿美元。上周因季末因素流出的1180亿美元现金不仅全部回来,还超额流入。
细分来看,国债流入162亿美元,为2025年4月以来最大;投资级债流入103亿美元;银行贷款流入24亿美元,为2025年2月以来最大,浮动利率产品成为加息对冲工具。科技股仍有35亿美元流入,金融股则流出30亿美元,为2023年3月以来最大。
货币市场基金规模已约达8万亿美元,2023年还是5万亿美元。按4.2%的T-bill收益率计算,这部分资金每年产生约3300亿美元利息收入。Hartnett提示:“不降息,现金就不会减少。”历史上,场外现金大规模进入股市,通常发生在大规模货币宽松之后,例如2009年QE、2020年QE4,或美联储持续降息周期中。当前环境不具备这一条件。
中期选举给出不舒服的概率分布
11月3日美国中期选举,是未来几个月最可能触发股市10%级别波动的事件。Polymarket目前给民主党横扫两院64%概率,9月时还是49%;共和党保住参议院、民主党拿下众议院概率为28%;共和党横扫概率仅9%。特朗普支持率为38%,经济问题支持率34%,通胀问题支持率27%。
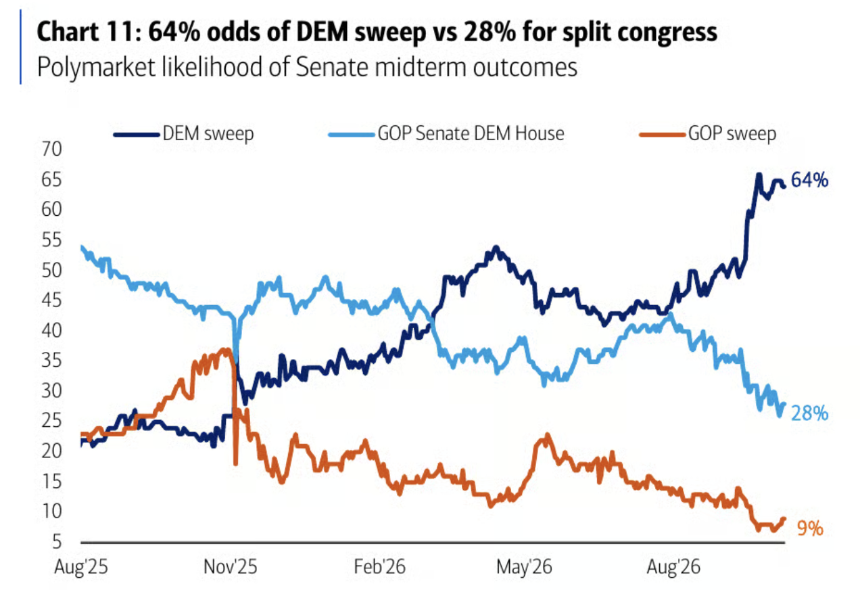
市场最不舒服之处在于:当前概率最高的结果,恰恰对应最偏风险厌恶的路径。民主党横扫两院情境下,股票可能下跌超过10%,美元和债券收益率回落,国际股票跑赢美国股票,欧洲可能跑赢亚洲;税收和监管方向上行,对EPS不利。
共和党保住参议院、民主党拿下众议院,则对应“分裂政府=金发姑娘”的风险偏好路径,股票可能上涨超过5%。若共和党横扫,则是最大上行意外,股票可能上涨超过10%,AI交易继续向2027年泡沫化推进。关键观察州可能是得克萨斯。共和党现任州长Greg Abbott民调仅以48%对46%领先民主党挑战者Hinojosa。得克萨斯也是AI数据中心审批和电力承压焦点州,“可负担性”与AI资本开支之间的冲突将在选票里被重新定价。
美国之外,政治右转交易仍在延续
美国政治风险偏负面,但海外有另一条逻辑线:右转交易。巴西Bolsonaro首轮胜选,第二轮投票在10月25日。拉美20个国家中,已有11个、约4.2亿人口处于右翼领导之下;此前一轮选举前,这一数字是7个国家、约6000万人。市场反应直接:巴西股市创历史新高,10年期收益率单日暴跌124个基点。
MSCI拉美指数仍比历史高点低35%,这也是拉美被纳入全球轮动牛市序列的理由:2025年上半年是欧洲,2025年下半年至2026年上半年是日本和新兴亚洲,现在轮到拉美与更广义新兴市场。
欧洲也有类似政治变量。意大利、德国已出现右转迹象,法国2027年4月总统选举民调中勒庞领先。西班牙首相Sánchez宣布提前大选,投票日定为11月29日,民调显示中右翼领先——Hartnett将其定性为“一个被低估的欧洲债券正面事件”。
接下来盯价格线,比宏观叙事更重要
这套框架下,短期仓位偏向中期选举前风险收缩。支撑判断有三条线索:全球央行重新净收紧,金融条件变紧,信用事件早期信号仍在出现,包括澳元/日元汇率、风险平价策略,以及Oracle、SoftBank等科技公司信用违约掉期。
科技股不适合继续追高,因为投资者已处于重仓状态;MAGS相对SOX仍可能占优,中国科技股有逆向吸引力。债券端则提前布局峰值收益率交易:30年期美债、小盘股、REITs、香港地产。大方向维持持有黄金、大宗商品和新兴市场。
几个价格位更具操作意义:10年期美债6%,是债券买盘等待的关键区域;法德利差150个基点,接近后政策托底概率升高;全球广度规则净88%超卖,才是更强反向买入信号;Bull & Bear Indicator跌破8,比当前8.1更接近风险缓和区间;30年期美债拍卖收益率已达5.618%,这也是提前布局长债的现实抓手。
日历同样密集:10月25日巴西第二轮投票,10月28日FOMC,11月3日美国中期选举,11月18日深圳APEC,11月29日西班牙大选,12月9日FOMC,12月14日迈阿密G20。
Hartnett用一句话作结:“多数投资者在等10年期收益率到6%再买国债,我们提前在‘峰值收益率’交易上少量布局。”如果美联储10月加息并压住长端,风险资产反而可能松一口气;如果中期选举给出民主党横扫,美国股票要重新估值;如果收益率继续上行而数据仍不回落,债券终结泡沫的逻辑将继续在最脆弱的地方起作用。