

作者:Cathy,白话区块链
2026年3月初,美国演员威廉·夏特纳(William Shatner)——即《星际迷航》中柯克船长的扮演者——在社交平台X上分享了一张产品测试截图。这张看似普通的截图,却在金融圈内引发了巨大波澜。
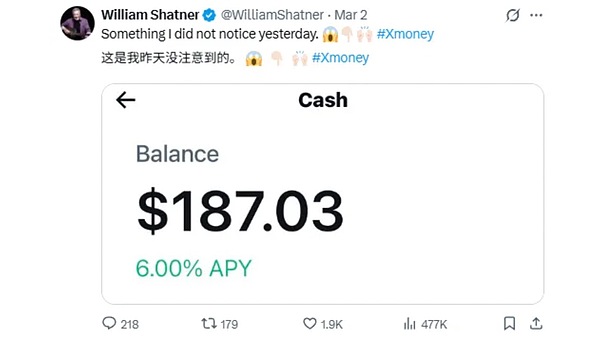
他测试的产品,是马斯克旗下平台即将推出的X Money。截图中最引人注目的是一行数字:年化收益率:6%。
这绝非寻常。对比之下,摩根大通、富国银行等传统巨头的普通储蓄账户利率仅为0.01%左右。存入100美元,一年后传统银行仅付息1美分,而X Money则承诺支付6美元。两者差距高达600倍。
这被视为埃隆·马斯克向传统金融体系发出的直接挑战,宣战方式并非复杂的技术白皮书,而是用户可直观感知的惊人收益。
一张黑色金属卡:不止于支付
X Money是一款集发钱、收钱、存钱于一体的数字钱包,并配发实体借记卡。其设计细节透露出深度绑定用户的野心。
这张黑色金属卡上,激光雕刻的不是持卡人姓名或账号,而是其在X平台上的用户名(Handle)。这意味着每次消费支付,展示的不只是金融工具,更是用户的数字社交身份,旨在强化X生态的粘性。
在结算层面,X Money接入了Visa Direct网络,可实现秒级到账,相比传统银行ACH转账所需的1-3个工作日,大幅提升了效率,尤其有利于零工经济和内容创作者。用户存款由美国联邦存款保险公司(FDIC)成员银行Cross River Bank托管,享有最高25万美元的存款保险保障。
概括而言,X Money的核心参数极具吸引力:6%年化收益率、激光刻名黑色金属卡、秒级结算、零海外交易手续费、25万美元存款保险。
6%的收益率从何而来?
如此高的收益率,资金成本如何覆盖?X Money并非单纯依靠烧钱补贴。
关键在于运营模式的根本差异。传统大银行背负着庞大的实体网络(分支机构、ATM机)和历史遗留的IT系统,固定成本高昂。而X Money作为云原生、API优先的平台,没有实体网点包袱,采用“前端科技公司负责体验,后端持牌银行处理合规与托管”的嵌入式金融模式,运营成本显著降低。
更关键的是,X平台拥有超5亿月活跃用户,X Money的用户获取成本近乎为零。其商业逻辑在于,将已在平台上的社交用户,转化为其金融服务的用户,实现资金在生态内的留存与流转。
谁感受到了威胁?
X Money的冲击波将触及多个金融领域。
1. 传统存款市场
大银行依赖储户的惯性获利。6%的收益率打破了“没有更好选择”的前提。一旦数亿X用户可轻松获得此利率,可能引发存款搬家。为留住客户,银行或被迫提高存款利率,从而挤压其核心的净息差利润。美国银行业约80%的收入来源于此,这动摇了其根本的盈利结构。
2. 社交支付中间层
Venmo、PayPal、Cash App等支付应用将面临挑战。X Money旨在构建“资金闭环”:让钱进入X生态后,可用于打赏、订阅、购物,无需流出。若闭环形成,现有支付中间商的角色将被边缘化。
3. 跨境汇款市场
据世界银行数据,全球跨境汇款平均成本约6.49%,且到账慢。X Money凭借Visa Direct网络,旨在大幅降低费用并实现近实时到账,直接冲击西联汇款、MoneyGram等在X用户密集市场的业务。
监管:最大的战场
然而,X Money能否顺利推进,最大变数在于监管。
目前,X Payments LLC已在全美40多个州及华盛顿特区获得货币转移许可证(MTL),但关键的纽约州尚未放行。纽约州立法者已致信州金融服务局,以马斯克对监管的敌视态度、平台身份核验漏洞以及潜在的利益冲突为由,要求拒绝发放牌照。
另一重监管压力来自2025年7月生效的《GENIUS Act》稳定币立法,该法明确禁止支付型稳定币向持有者支付收益。目前X Money的6%收益基于传统银行存款协议,尚属合规。但若未来X Money深度整合加密资产或发行稳定币,此法案将成为障碍。马斯克必须向监管机构证明,这6%是合规的存款利息,而非变相的证券收益或违规分红。
Grok AI:未来的护城河
如果说6%是吸引用户的“钩子”,那么整合了AI能力的Grok则是X Money试图构建的深层壁垒。
马斯克的设想是,让Grok成为用户的“智能财务代理”:它能根据平台实时舆情提供交易建议,自动调配资金,甚至通过“Smart Cashtags”功能让用户在浏览内容时直接跳转交易。这将使“看内容”与“管资产”在同一个界面无缝衔接。
对于创作者而言,改变更为直接:打赏、分成、广告收益可直接进入享有6%收益的X钱包,无需经过复杂的中转银行。X正试图成为创作者事实上的“结算银行”。
小结:美国版“超级应用”的豪赌
微信支付与支付宝在中国的成功模式,始终难以在美国复制,原因包括分散的监管、信用卡文化以及平台壁垒。
X Money是迄今为止最接近该目标的尝试。它拥有庞大的用户基础、AI技术、全球支付网络以及一位敢于打破常规的领导者。同时,它也面临着一群虎视眈眈的监管者和政客。
未来18个月,这两种力量的博弈结果将逐渐清晰。若X Money能成功获取纽约牌照,在《GENIUS Act》框架下守住合规底线,并跑通Grok的AI理财功能,它或许真能完成打造美国版超级应用的实验。
如若失败,它可能留下的,仅是一张设计精美的黑色金属卡和一段关于6%高收益率的记忆。然而,对于传统银行和支付巨头而言,这两种结局之间的差距,将是关乎命运的巨大分野。