

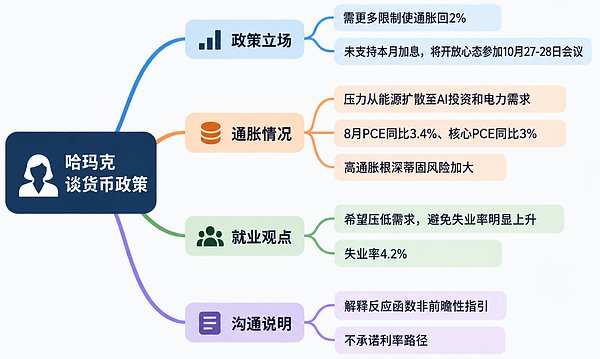
金十数据10月13日讯 克利夫兰联储主席贝丝·哈玛克(Beth Hammack)周一表示,美联储需要对经济施加更多限制,以推动通胀回归2%的目标。她担心,通胀长期高于目标可能改变企业和消费者的定价行为,让高通胀在经济中根深蒂固。
哈玛克在为全国商业经济协会年会准备的讲话中表示:“考虑到纳入我反应函数的所有输入因素,限制性的货币政策立场是适当的,可以确保通胀及时回归2%。”她同时强调,政策调整应尽可能小幅、迅速,而不是等风险累积后再采取更大幅度的行动。她说:“在可行的情况下,我总体上认为,更可取的做法是进行更小幅度的调整,并且相对迅速地行动,而不是等到风险累积、可能需要更大幅度的纠偏时才出手。”
不过,这番表态并不等于她已经支持美联储本月再次加息。哈玛克表示,她将带着“开放的心态”参加10月27日至28日的政策会议,继续评估9月加息后是否有必要进一步收紧政策。
市场预期10月按兵不动概率超78%
美联储上月一致投票决定加息,这是自2023年7月以来首次上调利率。9月会议纪要显示,部分官员认为未来可能还需要加息,但没有明确给出行动时间。投资者对10月加息的预期已明显降温。此前,两位关键政策制定者表示,没有必要连续两次会议都加息。根据芝商所(CME)的FedWatch工具,交易员预计美联储本月维持利率不变的概率超过78%,但预计12月加息的概率接近88%。哈玛克今年拥有联邦公开市场委员会(FOMC)的投票权。她此前曾在7月会议上持异议,支持加息。
通胀压力已从能源扩散至AI投资和电力需求
哈玛克认为,当前的通胀问题并非只由能源价格推动。伊朗战争带来的能源冲击、更高的关税,以及人工智能基础设施建设对电力和技术零部件的需求,都在增加价格压力。美国8月个人消费支出价格指数(PCE)同比上涨3.4%,剔除食品和能源价格的核心PCE同比上涨3%。核心PCE是美联储重点关注的通胀指标。
哈玛克表示,尽管实际通胀已经连续五年多高于目标,长期通胀预期仍保持稳定,但她不愿将这种稳定视为理所当然。她说:“随着每个月过去,持续高企的通胀都会加大通胀心态在经济中根深蒂固的风险。”她尤其担心人工智能投资热潮带来的持续需求。大型科技企业正积极投入数据中心等基础设施建设,电力、技术零部件和其他资源的竞争也在扩大。
哈玛克在接受路透社采访时表示,一些企业高管已经开始为通胀持续高企做规划,并预期自身产品价格的涨幅将超过投入成本的上升速度。她认为,这种预期可能进一步强化通胀压力。她说:“它可能始于数据中心,但我认为它正开始更广泛地产生影响。因此我想把其中一部分稍微拉回来。”
希望压低需求,而不是推高失业率
哈玛克希望美联储能够在不明显损害就业市场的情况下控制通胀。她认为,企业投资和高收入群体的消费,是当前支撑需求的重要力量。她在谈到与企业领导人的交流时表示:“我听到更多的是经济正在蓬勃发展,而不是人们在考虑收缩。我喜欢增长……我不是想阻止增长。我只是想把它稍微拉回来一点,使其以一种不会带来过多定价压力的速度前进。”
她还提出,如果企业资本支出能够降温,美联储或许就不必对消费者支出施加过大压力。她说:“如果我们能在资本支出方面加以抑制,那么也许就不必对消费端造成太大冲击。”目前,美国失业率为4.2%。哈玛克认为,限制性货币政策可能足以让需求降温,使通胀回落,同时避免失业率明显上升。她指出,消费支出似乎主要由收入分布较高端的群体以及财富效应支撑,企业投资也在推动经济活动。
但她承认,政策制定者无法精确判断需求将从哪一端开始降温,也无法确定需要多长时间才能见效。她说:“我认为我们需要在经济中施加更多限制。但在多长时间内实施,对我来说是一个开放的问题。”她将当前局面描述为美联储双重使命中的一侧压力更为突出:通胀仍然偏高,而劳动力市场则围绕充分就业保持稳定。因此,她希望将更多政策注意力放在通胀上,同时避免不必要地削弱就业。
哈玛克说:“我只有一件钝器可用……我觉得我应该使用它。我想审慎地使用它。我想确保以正确的力度、正确的速度使用它。但我认为我们需要在经济中施加更多限制。”
沟通边界:反应函数不是前瞻性指引
除了利率立场,哈玛克周一的讲话还重点讨论了美联储如何与公众沟通。她认为,解释政策制定者如何评估经济数据、如何权衡风险,有助于消费者、投资者和企业更好地制定计划。她将这一决策逻辑称为美联储的“反应函数”。通过说明通胀、就业及其他经济变量如何影响政策选择,官员可以让外界更好地理解利率决策。
但哈玛克强调,解释反应函数不应演变为对未来利率走势的明确承诺。她表示,政策制定者不应给出他们认为利率将如何变化的“确定的预测”。她说:“我想在这里划清一条明确的界线。反应函数不是前瞻性指引。将两者视为可以互换,可能会把一次善意的逻辑解释变成一种承诺式的预期。”
哈玛克的讲话没有为10月会议给出明确答案。她一方面认为,通胀持续高于目标已增加经济形成高通胀惯性的风险;另一方面仍在评估9月加息的影响,以及进一步收紧政策会在多大程度上冲击需求和就业。