

Foresight News 10月16日消息,Uniform Labs旗下机构级代币化资产流动性协议Multiliquid宣布完成种子轮融资。本轮由Polychain领投,Strobe Ventures、CMT Digital、Metalayer Ventures、Generative Ventures及Circle Ventures参投。加上此前完成的Pre-seed轮,项目累计融资达800万美元。
Multiliquid创始人兼CEO Will Beeson此前向The Block表示,协议已开始处理试点交易,并计划在第四季度增加更多流动性提供方;他同时确认,项目目前暂无发行代币计划。
定位“RWA版Curve”
Multiliquid本身不发行资产,而是试图在已有的蓝筹代币化产品与稳定币之间,搭建一条可即时完成的转换通道。持有者可以把代币化货币基金或国债产品一键换成USDC,也可以反向操作,整个过程在单笔交易中完成,结算按基金净值进行,无需等待传统赎回窗口。
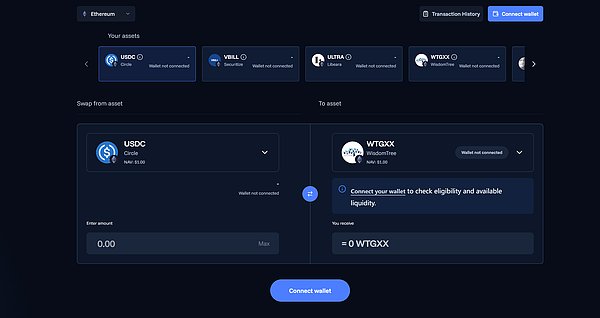
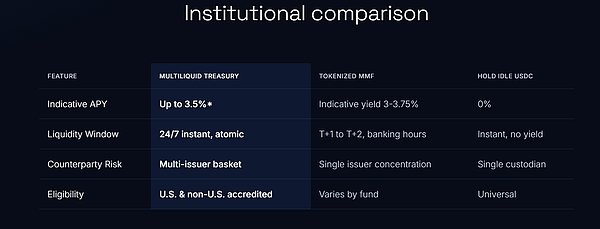
在传统资本市场,货币基金和短期国债产品的赎回通常需要T+1甚至更长时间。传统资产实现链上映射后,多数产品仍受制于传统金融T+1赎回机制的物理时滞,导致机构用户在需要快速调整仓位或将资产变现时面临摩擦。
Multiliquid的运行机制和Curve在不同稳定币之间提供高效兑换有相似之处,区别在于它面对的是许可制、带合规属性的代币化基金,而不是完全开放的加密资产。目前协议主要服务机构用户,包括需要灵活调配资金的财库、愿意提供二级流动性的资本方,以及希望为持有人提供更便捷退出路径的资产发行方。
RWA规模扩张,流动性基础设施受关注
根据RWA.xyz数据,截至10月中旬,代币化真实世界资产的分布式链上价值已接近390亿美元,较年初明显扩张。其中,代币化美国国债及货币基金产品规模约在148亿至155亿美元区间,仍是最大单一类别。
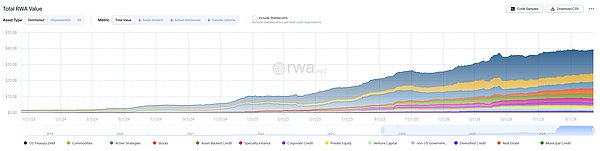
BlackRock的BUIDL、Circle的USDC、Ondo的USDY以及Franklin Templeton相关产品占据主要份额。尽管发行端增长较快,多数资产仍以许可制形式存在,二级市场交易和实际流动性利用程度有限。代币化国债中进入开放DeFi借贷或抵押场景的比例仍较低,机构在链上实现高效再平衡和抵押品管理仍存在摩擦。
这一趋势也解释了为何流动性基础设施开始受到关注。代币化资产规模扩大后,若赎回和转换仍依赖传统流程,链上配置的优势难以充分体现。市场目前更需要能够连接不同发行方产品与稳定币、并在合规框架内提供即时结算的工具,而非单纯增加新的发行平台。
Multiliquid协议目前主要面向三类机构用户:需要将闲置稳定币部署到收益资产并随时赎回的财库管理方;愿意为蓝筹代币化资产提供二级流动性的资本提供方;以及希望为持有人提供7×24小时程序化退出、意图规避底层流动性池建设成本及资本损耗的资产发行方。目前,协议收入模式为按成交收取基点费用。
团队背景偏传统金融与机构业务
根据官方信息,Multiliquid团队背景偏向传统金融与机构业务。Will Beeson曾联合创办英国挑战者银行Allica Bank,后担任渣打银行代币化资产平台Libeara的首席产品官,期间主导机构代币化基础设施的搭建,并参与Wellington Management旗下投资级代币化货币基金ULTRA的推出。
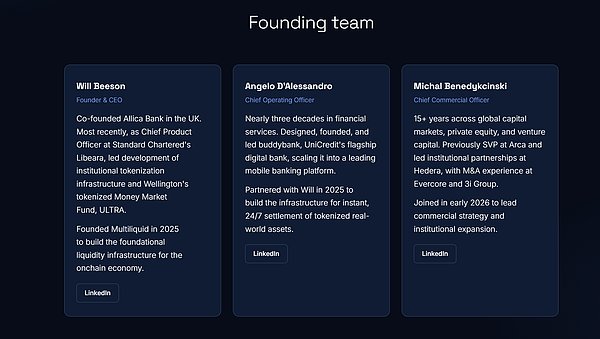
Multiliquid首席运营官Angelo D’Alessandro拥有近30年金融服务经验,曾创立并领导UniCredit旗下数字银行buddybank。首席商务官Michal Benedykcinski则有15年以上资本市场与私募股权经验,此前曾在Arca担任SVP,并负责Hedera的机构合作。
本次融资结构上,Pre-seed轮约在2025年5月至6月以SAFE形式完成,Seed轮则在2026年4月至6月以定价股权轮完成,具体各轮金额拆分及估值均未披露。资金将主要用于扩大协议工程团队、引入更多流动性与交易场所合作伙伴,以及把更多代币化现金和国债产品接入EVM网络与Solana。
从市场背景看,机构对链上国债、货币基金等产品的配置需求在增加,但流动性与结算效率仍是制约因素。Multiliquid选择切入的是资产与稳定币之间的即时转换环节,而非发行端,这一路径更接近传统市场中的回购与隔夜流动性工具在链上的对应物。
目前协议仍处于早期阶段,交易量和机构客户的具体数据尚未公开。后续能否持续接入更多资产管理人,并在实际资金体量上形成可验证的流动性,将是观察其进展的关键指标。