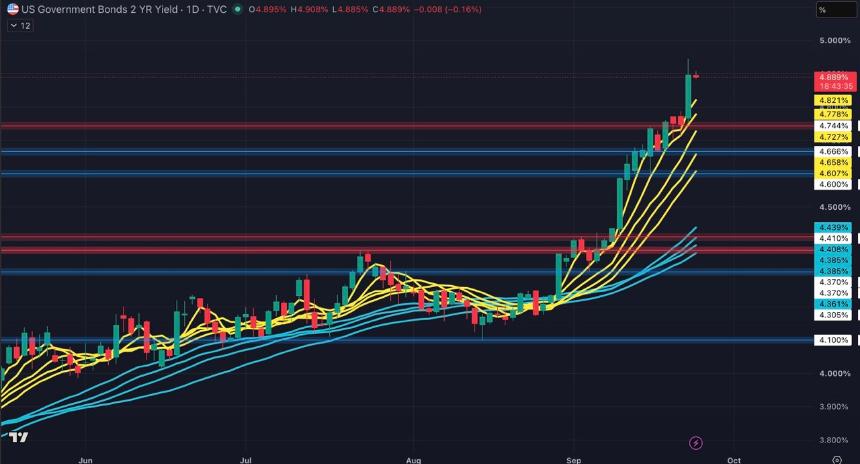
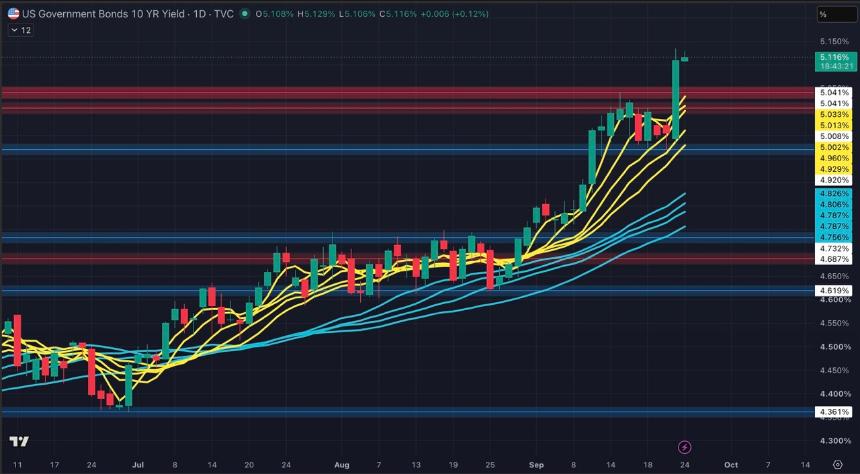
油价上涨再次引发通胀担忧,而市场正在重新评估美联储(Fed)进一步加息的可能性。结果,美国国债收益率曲线近几周迅速趋平。 2 年期和 10 年期国债收益率之间的利差已从 2 月份的近 75 个基点大幅收窄至 22 个基点左右,引发了关于收益率曲线是否可能再次倒挂的争论日益激烈。
对于股票投资者和差价合约交易者来说,这不仅仅是来自债券市场的技术信号。它可能会影响金融股、公用事业、成长股、黄金和主要股指的价格表现。
什么是收益率曲线反转?
在正常情况下,投资者要求持有期限较长的债券获得更高的收益率,以补偿时间和通胀风险。因此,10 年期美国国债收益率通常高于 2 年期美国国债收益率。
然而,当市场预期短期利率因美联储紧缩而上升,同时预期未来经济增长放缓时,短期债券收益率可能会迅速上升,并逐渐赶上甚至超过长期债券收益率。当 2 年期国债收益率高于 10 年期国债收益率时,收益率曲线被称为“倒挂”。
从历史上看,收益率曲线倒挂通常被视为经济衰退的主要警告信号。然而,它不应被视为完全准确的预测。相反,它更好地被理解为金融状况收紧、增长预期降温和资产重新定价风险增加的信号。
为何加息预期再度升温?
近期收益率曲线趋平主要由三个因素驱动:
1。油价上涨加剧通胀压力
能源价格上涨直接影响消费者价格和企业成本。如果油价保持高位,市场可能担心通胀下降速度会更慢,甚至再次加速。
2。市场正在消化美联储进一步加息的可能性
两年期国债收益率对货币政策预期的变化特别敏感。当交易员认为美联储仍有加息空间时,2年期国债收益率通常会比10年期国债收益率攀升得更快,从而缩小短期和长期债券之间的利差。
3。经济和通胀数据保持弹性
尽管长期处于高利率环境,但美国经济增长、劳动力市场和部分风险资产并未明显减弱。这使得美联储没有理由迅速转向更宽松的政策,并增加了利率在更长时间内保持较高水平的可能性。
市场的主要担忧不仅仅是美联储是否会再次加息,而是利率将保持在高位多久。如果利率长期居高不下,企业融资成本、房地产活动、消费者信心和银行放贷意愿都可能受到影响。
收益率曲线反转是否意味着经济衰退已成定局?
不一定,但不应忽视。
在美国过去的几次经济衰退之前,收益率曲线确实出现了倒挂。然而,倒挂和衰退之间通常存在一个滞后期,通常从几个季度到一年多不等。历史上也存在过“误报”,即收益率曲线倒挂或变得极其平坦,但经济并未立即陷入衰退。
还需要注意的是,市场使用不同的收益率利差来评估衰退风险:
-
2 年期与 10 年期国债收益率:通常用于跟踪美联储政策和经济前景的实时市场定价。
-
3个月期国债与10年期国债收益率:一些研究机构认为这种利差对于预测经济衰退更具信息性。
以文章中引用的克利夫兰联储模型为例,明年经济衰退的概率(使用 3 个月至 10 年期利差估计)仍约为 12.3%。这表明,尽管债券市场已发出警告,但尚未就经济衰退不可避免达成共识。
对于交易者来说,收益率曲线最好被视为风险温度计,并与油价、通胀数据、就业报告、美联储评论和企业盈利一起进行评估。
两个最脆弱的行业:金融和公用事业
金融:净息差可能面临压力
收益率曲线趋平或倒挂对于银行来说通常不是好消息。
传统的银行模式是以相对较低的成本吸收短期存款,并以较高的利率放出中长期贷款。当短期利率快速上升但长期收益率未能同步上升时,银行可能面临融资成本上升的局面,而贷款收入却没有相应提高。这可以压缩净利息收入和净息差。
这就是为什么金融股在收益率曲线平坦时期经常面临压力。如果市场也开始担心经济增长放缓,与贷款损失、贷款需求疲软和资本市场活动放缓相关的风险可能会进一步增加。
对于差价合约交易者来说,金融股票和金融板块指数可能对以下因素特别敏感:
-
美联储利率决策和点图
-
美国CPI、PCE和就业报告
-
收益报告中银行的净利息收入和贷款前景
-
2年期和10年期国债收益率及其利差的变化
公用事业:估值和融资压力的双重负担
公用事业是资本高度密集型企业。它们需要对电网、发电设施、输配电系统和其他基础设施进行长期投资。因此,他们对融资成本特别敏感。
当利率上升时,公用事业公司可能面临更高的偿债成本。与此同时,它们的高股息吸引力可能会减弱。如果国债收益率升至较高水平,一些寻求收入的投资者可能会转向风险较低的债券,从而减少对公用事业股息收益率的需求。
较高的利率也会降低“长期资产”的估值。公用事业公司的未来现金流往往相对稳定,但增长速度普遍较慢。因此,当贴现率上升时,估值压力可能会更加明显。
5% 的 10 年期国债收益率对股票意味着什么?
10年期国债收益率接近或高于5%通常被视为对风险资产的重要压力测试。
一方面,较高的无风险利率会提高股票估值中使用的贴现率,这对于严重依赖长期增长预期的科技股和高估值行业尤其不利。另一方面,债券收益率上升使现金和固定收益资产更具吸引力,可能会吸引一些资本离开股票。
不过,当前的市场周期也有其独特的特点。人工智能投资、技术资本支出和大企业的盈利增长为美国股市提供了支撑。因此,即使收益率保持在高位,主要股指仍保持相对弹性。
这反映了两种力量之间的拉锯战:
-
利率和通胀压力:对高估值资产、金融和高杠杆行业不利。
-
人工智能投资和具有弹性的企业盈利:支持技术、半导体和主要股指。
如果未来几个月油价下跌,通胀压力可能会缓解,从而可能减少美联储进一步收紧政策的必要性。相反,如果能源价格继续上涨且通胀再次超出预期,市场可能会重新定价至更高的最终利率。
黄金和股票指数交易者应该关注什么?
在收益率曲线趋平和加息预期上升的环境下,黄金和股票指数往往会经历更快、更明显的波动。
黄金:观察实际收益率和避险需求
黄金不支付利息。因此,名义利率和实际利率上升通常会增加持有黄金的机会成本,并可能打压金价。但如果地缘政治风险上升,金融市场避险情绪加剧,黄金或将受到避险需求支撑。
黄金交易者的关键因素包括:
-
美国CPI、PCE和非农就业数据
-
美联储利率决定和政策语言
-
美国美元指数走势
-
美国实际收益率
-
油价与地缘政治风险变化
股票指数:观察行业轮动和利率敏感性
对于美国股指来说,利率上升并不一定会导致大盘立即下跌。然而,它们可能会加剧行业分化。金融、公用事业和高杠杆行业可能相对脆弱,而科技、半导体和人工智能相关公司可能仍受到盈利和资本支出的支撑。
交易股票指数时,考虑监控:
-
美国2年期和10年期国债收益率
-
收益率曲线利差是否继续收窄或倒挂
-
美联储对通胀和经济增长的最新评估
-
大盘技术收益和人工智能相关资本支出
-
原油价格是否继续提升通胀预期
结论:反转不是卖出信号,而是风险管理信号
收益率曲线接近倒挂表明市场对未来利率、经济增长和通胀的预期正在发生变化。虽然历史证据表明反转通常与衰退风险相关,但这并不意味着市场会立即反转,也不意味着所有股票都会同时下跌。
现阶段需要关注的关键领域是高利率对金融和公用事业带来的压力,以及油价、通胀和美联储政策对黄金和主要股指波动的放大效应。与其对衰退或牛市采取片面看法,交易者最好通过跟踪收益率曲线、通胀数据和行业轮动,同时通过止损、杠杆控制和头寸规模来管理风险,从而获得更好的服务。
想要捕捉由利率、油价和美联储政策驱动的市场走势?通过 Bitget CFD 探索黄金和股票指数交易机会,并利用上涨和下跌的市场。差价合约是杠杆产品,价格变动可能会放大收益和损失。请在交易前仔细评估您的风险承受能力。
Bitget 提供的所有交易教育仅用于教育目的,不应被视为财务建议。分享的策略和例子仅供参考,可能不反映实际市场情况。差价合约交易涉及重大风险,包括潜在的资本损失。过去的表现并不能保证未来的结果。请进行彻底研究并确保您了解所涉及的风险。 Bitget不对用户的任何交易决定负责。