美国8月个人消费支出价格指数(PCE)即将发布。市场注意力不仅集中在通胀数据本身,还关注该数据是否足以改变美联储对货币政策的评估。
在通胀进展不确定、能源价格反弹和消费者支出强劲的背景下,美联储理事迈克尔·巴尔最近发出了鹰派信号。他认为,美国物价压力尚未明显回到足够舒适的区间,表明可能仍需要进一步的政策调整。
对于市场而言,这意味着降息预期可能仍然受到限制。即使美联储不立即采取行动,强于预期的个人消费支出和消费数据也将增加高利率持续更长时间的可能性。然后,债券、成长型股票和美元相关资产可能会重新定价,以适应更高的利率路径。
市场预期:总体个人消费支出仍处于高位,而核心通胀仍高于目标
市场目前预计 8 月份总体 PCE 物价指数环比上涨 0.4%,同比上涨 3.7%,与上月基本持平。不包括食品和能源的核心PCE预计环比增长0.3%,同比增长3.3%。
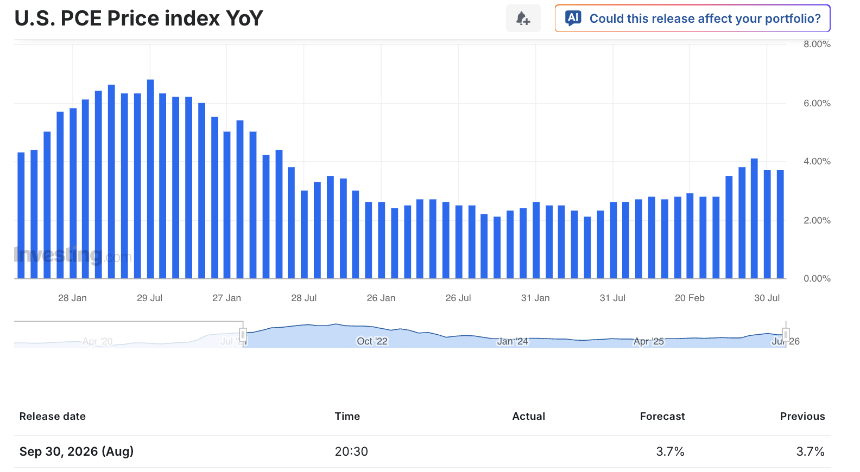
如果数据大体符合预期,则表明通胀并未失控,但距离美联储2%的长期目标仍有一定距离。特别是,核心个人消费支出仍高于目标,表明来自服务价格、工资、住房和某些商品成本的压力尚未完全消退。
对美联储来说,最重要的不是任何单一月度数据的释放水平,而是通胀是否持续走低。如果核心个人消费支出连续几个月继续高速增长,政策制定者可能更倾向于得出这样的结论:现在转向宽松政策还为时过早。
巴尔此前曾指出,美国通胀率在较长一段时间内保持在 2% 的目标之上,并且核心通胀率真正接近政策目标的月份有限。这些言论反映了美联储内部的一个关键担忧:通胀可能不会迅速下降然后稳定在目标水平,而是长期保持在高位,导致“粘性通胀”。
巴尔的鹰派评论将政策重点放在降低通胀上
巴尔表示,如果通胀未能在合理的时间内回到2%,美联储可能需要进一步调整政策立场。这并不一定意味着再次加息已经决定,但它确实表明政策制定者还没有准备好宣布战胜通胀。
政策权衡也在发生变化。市场此前担心高利率可能会迅速损害就业和经济增长,导致人们预期美联储将迅速转向降息。不过,如果劳动力市场依然受到支撑且经济增长没有大幅减弱,美联储将有更大的空间维持限制性政策。
根据目前的市场观察,美国失业率约为4.1%。与前期相比,就业创造速度有所放缓,但没有明显迹象表明劳动力市场显着恶化。平均每月就业增长仍接近适应劳动力增长所需的水平,表明招聘需求正在降温,但并不一定表明经济已进入衰退。
对于美联储来说,这种环境中最困难的部分是就业并未大幅减弱,但也没有冷却到足以导致通胀大幅下降的程度。如果消费者支出和就业保持稳定,通胀可能会保持在目标之上,从而进一步提高降息的障碍。
能源、关税和人工智能投资:通胀的三个变量
近期能源价格反弹是整体PCE可能保持高位的重要原因。地缘政治风险、原油供应的不确定性以及较高的运输成本可能会通过汽油、物流和企业投入成本影响消费者价格。
投资者可以通过美国石油基金(USO)和美国布伦特石油基金(BNO)监控能源价格动态。然而,值得注意的是,这些 ETF 是与油价挂钩的市场工具,而不是直接衡量通胀的指标。它们的表现也可能受到期货展期成本和市场结构的影响。
除了能源之外,关税政策是美联储必须继续评估的另一个成本压力来源。当关税上涨时,企业可能不会立即将全部成本增加转嫁给零售价格。一些成本最初可能由进口商、零售商或制造商承担。但随着库存的耗尽和合同的续签,这些成本可能会逐渐转嫁给消费者。
另一个值得监控的变量是人工智能基础设施的投资。各大科技公司继续增加在数据中心、服务器、先进芯片、电力设备和网络基础设施方面的支出。短期内,这可能会提高供应链各部分的需求和设备价格。
Global X 人工智能技术 ETF (AIQ)、AI Powered Equity ETF (AIEQ)、VanEck Semiconductor ETF (SMH) 和 iShares Semiconductor ETF (SOXX) 可以作为监控人工智能和半导体投资势头的市场工具。然而,这些ETF的价格受到企业盈利、估值、利率、资本流向和行业周期的影响。它们不应被视为通胀趋势的直接指标。
人工智能是通货膨胀驱动因素还是未来生产力解决方案?
人工智能投资对通胀有双向影响。
短期内,对数据中心、电力、芯片、先进封装、网络设备和高技能工程人才的需求不断增长,可能会增加特定行业的成本。当相关设备供应有限、企业资本支出集中时,价格压力可能会从技术供应链扩散到其他领域。
然而,从中长期来看,如果人工智能能够提高企业效率、减少管理费用、加强库存管理以及提高研究、开发和制造效率,它就可以提高生产力。这最终可能会降低单位生产成本。
关键在于两个未知数。首先,人工智能投资何时才能超越主要科技公司的资本支出,并转化为整个经济更广泛的生产力提升?其次,人工智能会取代某些工作并降低成本,还是会创造更多高薪技术岗位并推高工资需求?
在生产力效益得到充分体现之前,市场更有可能首先看到设备、能源和劳动力投资增加带来的价格压力。这就是美联储在监控人工智能投资热潮方面保持谨慎的原因之一。
如果消费者支出保持强劲,美联储将更难快速转向
除了价格数据外,PCE报告还将包括个人收入和个人支出数据。如果消费增长超出市场预期,将强化美国家庭仍保有消费能力的信号。
市场预计 8 月份个人消费支出将增长 0.8%,高于上月的 0.2%。即使高价格侵蚀了一些实际购买力,只要家庭支出继续扩大,企业就可能有更大的能力通过更高的价格转嫁成本,从而减缓通货膨胀通货紧缩的速度。
消费者韧性是经济增长的积极信号,但也使货币政策快速转向变得更加困难。当需求没有明显减弱时,美联储降息的紧迫性就会降低。如果通胀也保持在目标之上,政策沟通自然会更倾向于长期维持限制性利率。
因此,市场不应只关注PCE同比率,还应关注三个细节:
-
月度核心PCE增幅是否正在放缓:月度数据更能反映近期通胀势头。
-
服务通胀是否正在降温:尤其是不包括住房在内的核心服务价格。
-
实际消费是否持续增长:如果通胀调整后消费依然强劲,需求压力可能会持续。
PCE将如何影响利率预期?
如果总体数据和核心个人消费支出均超过市场预期,特别是当月度核心个人消费支出读数较高时,市场可能会再次提高美联储维持高利率的定价,或可能进一步收紧政策。短期来看,美国国债收益率和美元可能走强,而利率敏感的成长股、科技股和长期债券可能面临更大的波动性。
如果个人消费支出低于预期且核心服务价格同时降温,未来降息的预期可能会上升。然而,单月数据通常不足以完全改变政策前景。美联储将继续评估后续就业、工资、消费、住房和金融状况。
换句话说,PCE读数高并不一定意味着美联储会立即加息,而PCE读数低并不意味着即将降息。真正影响政策的是一系列数据发布形成的趋势,而不是一份报告的结果。
在高利率环境下,退休投资组合应更多关注现金流和风险承受能力
对于专注于退休计划的投资者来说,利率持续高企使得资产配置变得更加重要。
债券配置较高的投资组合应首先审查久期、期限结构和现金流需求。利率上升通常对现有长期债券的价格不利,而短期债券对利率变化的敏感度相对较低。但如果未来收益率下降,短期债券也面临再投资风险,因此配置仍应与资金用途保持一致。
在股票方面,成长型科技股通常对贴现率更为敏感。当市场提高最终利率预期或推迟预期降息时,高估值科技股可能会经历更大的波动。台湾股票投资者通过0050参与大盘成长,或通过0056等高股息ETF建立现金流敞口,还应评估行业集中度、股息分配来源和总回报表现。
退休计划不应仅关注收益率,也不应仅依赖于一年内支付的股息。更全面的评估应包括资产价格变化、股息或利息收入、税费、通胀侵蚀以及未来几年的预期提款需求。
在利率和科技股波动都可能加剧的环境下,维持合理的股债配置、保留紧急现金储备、避免过度集中于单一行业或利率观点通常比试图准确预测下一次加息或降息的时机更为重要。
结论:PCE 是政策难题的重要组成部分,而非唯一答案
巴尔的鹰派言论传达了一个明确的信息:在通胀稳定回到2%之前,美联储不太可能宣布胜利。能源、关税、人工智能资本支出和弹性消费都可能使通向较低通胀的道路变得更加复杂。
如果8月个人消费支出保持高位,降息预期可能会面临新的压力,长期较高的利率环境可能再次成为资产定价的核心驱动力。如果数据显示出明显的降温趋势,可能有助于缓解紧缩压力,但仍不足以确认政策转向。
对于投资者来说,与其押注于单一数据结果,不如评估其投资组合是否能够承受利率预期变化、债券价格波动和科技股估值调整,这可能更为谨慎。当政策不确定性上升时,严格的配置、现金流管理和风险控制通常比尝试预测利率方向能提供更大的长期价值。
Bitget 提供的所有交易教育仅用于教育目的,不应被视为财务建议。分享的策略和例子仅供参考,可能不反映实际市场情况。差价合约交易涉及重大风险,包括潜在的资本损失。过去的表现并不能保证未来的结果。请进行彻底研究并确保您了解所涉及的风险。 Bitget不对用户的任何交易决定负责。