1.现在是优先考虑大规模采用的时候了
大规模采用一直是 Web3 面临的主要挑战。然而,市场往往关注短期财富效应,往往忽视项目的可持续性以及实现大规模采用所需的关键因素。自2009年比特币推出以来,在各个行业中,像币安这样的中心化交易所率先实现了Web3的大规模采用,用户规模超过2亿。
随着比特币ETF的批准,市场进入了比特币OG和信徒特有的牛市周期。相比之下,由于流动性不足,新币表现不佳,山寨币也没有呈现出之前牛市时的多元化增长。因此,大多数Web3用户并没有享受到这次牛市的繁荣。在上一个牛市周期中,加密货币用户数量从 2019 年的不到 5000 万激增至 2022 年的 4.2 亿,增长了十倍。然而,从2024年初到现在,全球加密货币用户数量仅增长了3000万,增速明显落后于之前的牛市。
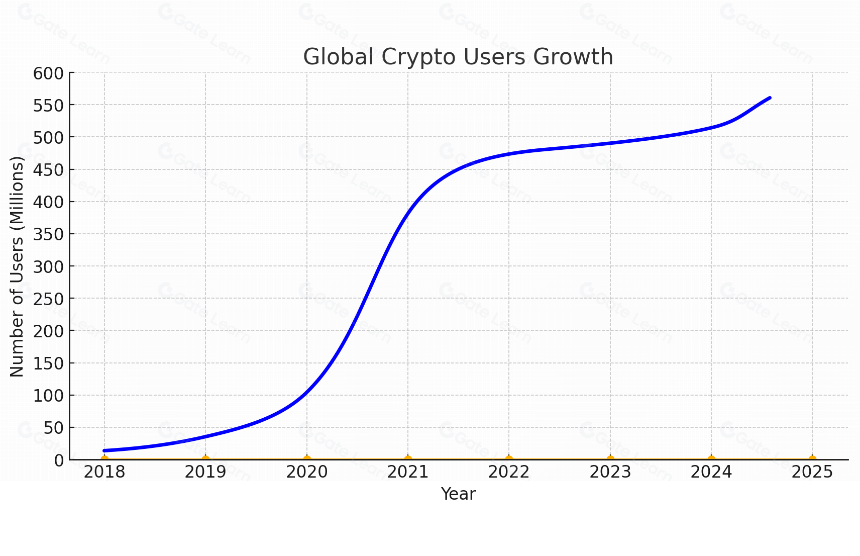
全球Web3用户增长图(来源:Triple-A, https://www.triple-a.io/cryptocurrency-ownership-data)
从第一原理的角度来看,这种差距的根本原因是显而易见的。因此,现在是关注大规模采用的关键时刻。
2. Web3 大规模采用的障碍
A16Z 在其《2024 年科技大创意》报告中强调,简化用户体验是 Web3 实现大规模采用的基础。币安的《十亿链上用户之路》报告强调了实现大规模采用的两个核心条件:第一,拥有用户想要使用的链上应用;其次,这些应用程序必须易于理解和访问。许多已实现产品市场契合 (PMF) 并成功度过周期的产品验证了这两个核心条件。此外,加密行业需要建立必要的基础设施、工具和公众意识,以使“数字所有权”的概念在全球范围内易于理解和使用。
Upfront Ventures 的执行合伙人 Mark Suster 指出,要打造一款大规模采用的产品,它不仅必须实现 PMF,而且还必须能够产生持续的收入并瞄准足够大的市场。
大规模采用不仅涉及获取用户,还涉及获取他们持有的流动性。 IOBC Capital 认为,解决传统机构进入 Web3 的合规渠道也是实现大规模采用的关键。合规性问题被视为软基础设施的一种形式。随着BTC/ETH ETF的获批、贝莱德RWA基金的成立以及美国总统大选候选人将Web3开发纳入竞选承诺,相关政策和合规渠道正呈现出稳步不可逆转的进展趋势。
综上所述,Web3要实现大规模采用,必须满足以下条件:
- 有效满足实际需求(即 PMF);
- 目标市场至少有数十亿人或数百亿规模;
- 确保较低的用户采用门槛和较高的产品可用性;
- 拥有支撑产品核心价值和体验的成熟上下游供应链和基础设施;
- 实现大规模精准获客;
- 拥有可持续的长期业务模式。
我们发现,Web3 领域内的各个项目都对条件 1 到 4 给予了极大的关注并不断改进。 Telegram 和 TON 为条件 5 带来了好处。然而,条件 6 的进展有限。这里的核心逻辑是:
PMF≠商业模式;一个好的产品并不一定意味着它能盈利。如果没有可持续的盈利能力,就很难长期大规模、精准地获取用户。毕竟,空投最初只能给项目带来低成本的爆发。如果没有持续盈利,谁会长期继续支持空投?
回顾上一个周期,DeFi、GameFi、NFT 和 Metaverse 都为大规模采用提供了充足的动力。他们各自满足了上述几项要求:Axie Infinity 和 YGG 解决了疫情期间菲律宾失业者的收入问题,STEPN 满足了用户的健身需求,同时通过其内置钱包降低了进入门槛。尽管取得了这些成功,但缺乏可持续的商业模式以及非金融产品无法激励用户付费,阻碍了他们继续实现大规模采用的使命。这提供了宝贵的经验教训和见解。
3. TON生态系统在实现大规模采用方面的优势与挑战
3.1 优势
拥有10亿用户群的社交网络:实现大规模用户获取
截至目前,Telegram 每月拥有 9.5 亿活跃用户,为社交病毒式营销提供了广阔的平台。社交病毒营销,也称为口碑营销,是大规模用户获取的最有效方法之一。高效、大规模地获取用户是实现大规模普及的重要前提。
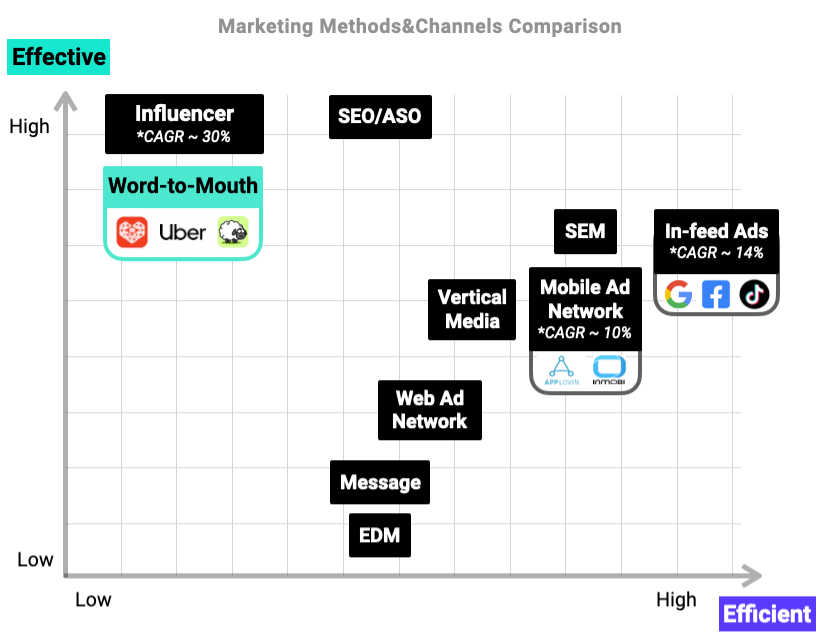
Web2时代营销方式与渠道效果对比(来源:Miniton)
利用 TON 生态系统的这一优势,生态系统内的多个项目已成功实现了数千万用户群,其中 60% 的活跃项目位于游戏领域。值得注意的是,Notcoin 是最早达到这一里程碑的公司之一,自推出以来吸引了超过 3500 万加密用户。其代币$NOT从上市到交易所上线不到一个月,上线两周内涨幅达400%,成为当前牛市中表现出色的山寨币之一。
通过小程序框架吸引开发者:最大限度覆盖最终用户需求(PMF)
对于生态系统和基础设施而言,实现产品市场契合 (PMF) 是一个概率问题。通过增加产品数量,生态系统最终可以找到满足用户需求的产品。显然,Telegram 小程序与 TON 生态的结合吸引了众多开发者创建各种各样的小程序,从而紧密贴合各种用户需求。
开发者被 Telegram 和 TON 吸引的原因很明显:庞大的用户群以及应用程序使用的高转化率。小程序为用户提供最短的访问路径,无需输入网址,无需下载;它们立即可用。这种方式不仅降低了用户采用的门槛,还提高了获取用户的转化率。
Banana Gun 是一款 Telegram 机器人,于 2024 年 7 月 18 日在币安上线。它促进以太坊网络上的自动和手动交易,并支持 Solana 网络上的手动代币交易。香蕉枪的成功无疑归功于Telegram机器人和小程序的支持以及通过Telegram触达用户的优势。
高度集成的MPC钱包:低门槛、高可用性
TON 目前提供两种钱包工具:Telegram Wallet 和 TON Space。除美国用户外,其他用户可以通过添加钱包机器人来激活 Telegram Wallet,然后通过 Telegram Wallet 小程序启动 TON Space。 Telegram 应用内的交易(从帐户注册到转账和支付)提供类似于微信支付的用户体验,具有最方便的界面之一。
借助 TON 生态系统提供的低门槛钱包,生态系统内的 Catizen 实现了 10% 的链上用户转化率,拥有 2500 万玩家、约 150 万链上游戏玩家以及全球超过 50 万付费用户,创造了超过 1600 万美元的游戏收入。
7月23日,币安孵化器宣布投资Catizen发行平台Pluto Studio。币安联合创始人兼币安 Labs 负责人何毅表示:“币安 Labs 始终热衷于支持像 Pluto Studio 这样的项目,这些项目有潜力将数十亿用户带入 Web3。我们期待支持更多有远见的建设者,致力于创造为大众采用而设计的产品。”
3.2 挑战
对 Telegram 的依赖
TON 生态系统的主要优势是来自 Telegram 的独家支持:它是唯一与 Telegram 集成并在其中推广的 Web3 基础设施。然而,这也带来了重大风险,因为 Telegram 的任何变化都可能对 TON 产生系统性影响。例如,在 Telegram 创始人 Pavel Durov 被捕当天,TON 生态系统的 TVL(锁定总价值)单日下跌超过 60%,凸显了单纯依赖中心化组织带来的系统性风险。
欠发达的 DeFi 领域
虽然用户是资本的基础,但并不是所有的产品和团队都具备有效流量变现的能力。目前Telegram普遍存在的用户支付能力不足的问题,更多地被认为是产品形态和团队能力的问题,而不是生态系统本身的问题。例如,Catizen 和相当多的交易机器人/小程序有效地捕获了 Telegram 流量背后的流动性。同样,高收入Web2微信小游戏约60%的流量来自去中心化产品的病毒式增长。尽管如此,TON 生态系统的 TVL 仍然不成比例,这主要是由于缺乏 DeFi 项目。目前,STON.fi 和 DeDust 占 TON 生态系统总 TVL 的 80%。
商业化服务不足
开发者对生态系统的担忧通常包括四个方面:
- 平台规模
- 基础设施完整性
- 用户覆盖效率
- 支持流量变现
这四个方面中,第3点和第4点涉及商业化服务和基础设施。在这些领域,TON 仅取得了 50% 的效率。
在用户触达方面,TON 实施了大规模、高效的用户获取方式:除了病毒式分享之外,主要的获取方式是通过 Telegram Ads 进行非效果 CPM 以及通过小程序积分墙进行流量引导。然而,由于数据隐私保护,除非 Telegram 违反其产品原则,大量收集用户隐私数据,否则无法实现精准定位和效果营销。
在流量变现方面,TON提供了优秀的支付工具,如Web3支付工具Telegram Wallet和TON Space,以及Web2支付工具Telegram Star。然而,大多数最能满足用户需求的产品并不适合付费变现方式,例如免费工具和休闲游戏。这些不适用付费货币化的免费产品通常很难建立稳定可靠的商业模式,而这对于实现大规模采用至关重要。 TON 生态系统内商业化服务和基础设施的缺陷似乎是构建大规模采用产品的最终、不明确的障碍。
在可持续商业模式问题上,有积极的参与者。 MiniTon 是一家由 TON 基金会资助的商业化服务提供商,为休闲和竞技游戏开发商提供 TaaS(锦标赛即服务)货币化解决方案,帮助他们摆脱对基于广告的货币化的依赖。 MiniTon还基于Friend Tech协议重构了游戏的社交运营模式,旨在建立可持续的Web3商业模式。
竞技游戏(EF & RK)的盈利模式与三种主要游戏盈利模式相同:基于广告(IAA)和应用内购买(IAP)。这种模式广泛应用于卡牌游戏等PvP游戏中,Web2市场每年的市场规模超过300亿美元。它一直是 Web2 社交平台大规模采用的主要推动力。 MiniTon 利用加密技术将竞技游戏变现模型与 Telegram 无缝集成,并利用加密社交协议优化 300 亿美元市场中 PvP 游戏的运营模式。
MiniTon在发展初期获得了水滴资本的大力投资和孵化。 MiniTon为玩家提供了一个社交竞技平台,让他们在休闲单人游戏中体验电子竞技,并通过游戏对战合约建立新的社交联系。开发者只需 1.5 天的开发时间即可通过 SDK 集成 MiniTon 的盈利解决方案。
迄今为止,MiniTon已完成Alpha I封闭测试,已有3万名用户参与测试,并实现了1%的付费转化率。 Alpha II测试版预计9月底上线,测试规模扩大至数十万用户。
值得注意的是,MiniTon的游戏合约基于多链协议,不单纯依赖单一生态系统,具有很强的抵御系统性风险的能力。
4. TON 生态系统可以从微信的成功和失败中学到多少
4.1 是否值得参考微信?
微信和 Telegram 都是社交产品,核心关注沟通和社交关系。然而,Telegram 和微信的用户群存在显着差异。以下数据来自第三方监控,提供了对 Telegram 过去一周用户统计数据的深入了解:
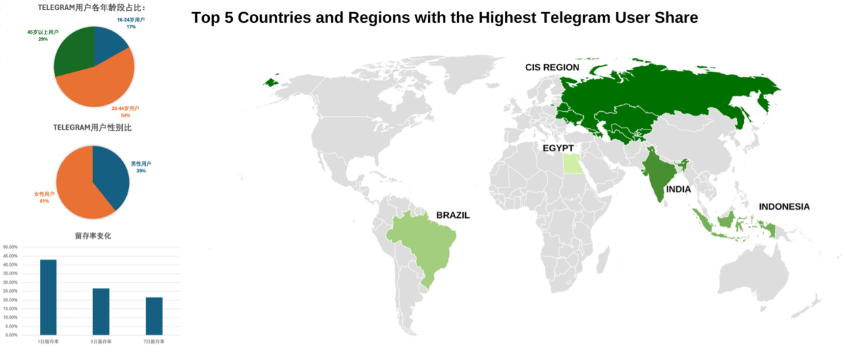
Telegram 用户数据概览(来源:水滴资本)
4.2 Telegram 和微信用户配置文件之间的差异:
除了地理分布差异外,Telegram 和微信最显着的区别在于用户行为:
微信是一个典型的基于关系的社交平台,强调紧密的社交联系。相比之下,Telegram 的功能更像是一个广泛的社交网络,类似于 QQ。
微信每位用户平均每日使用时间为 1.5 小时,而 Telegram 为 0.5 小时。
截至2024年6月,微信小程序月活跃用户数已达到惊人的9.3亿,渗透率超过90%。开发者在微信小程序生态中取得成功的核心因素是用户获取优势和微信完善的商业化基础设施:
- 超轻量的用户访问路径:用户无需下载、无需输入网址,即可即时访问小程序。
- 有效的社交用户获取:大约 60% 的流量来自用户共享。
- 新增量市场:2024 年 2 月,微信小游戏月活跃用户数达到 7.55 亿,超过移动游戏应用的 6.5 亿用户。
- 高效的商业化服务体系:通过微信广告和微信支付,小游戏收入在 2023 年达到 30 亿美元。
Telegram 小程序已经具备了上述前三个优点,但与微信相比也存在明显的缺点:
- 用户支付能力较弱:大多数用户来自支付能力较低的地区。
- 缺乏精准定位:出于隐私保护原则,Telegram 无法提供与微信广告同等水平的精准营销服务,难以定位高净值或特定用户群。
- 支付渗透率低:Telegram 钱包的渗透率仅为 5%,而微信支付的渗透率为 92.4%。
尽管如此,Telegram 仍然是加密货币领域最具渗透力的产品。针对加密领域现有的高净值用户,可以弥补目前Telegram小程序的一些不足。因此,微信小程序的成功模式确实值得思考。
4.3 基于微信小程序和小游戏的 TON 生态系统项目开发路径
通过审视微信小游戏的发展轨迹,可以看出微信小游戏开发者的生存和成功在很大程度上依赖于微信本身提供的开发者支持水平。
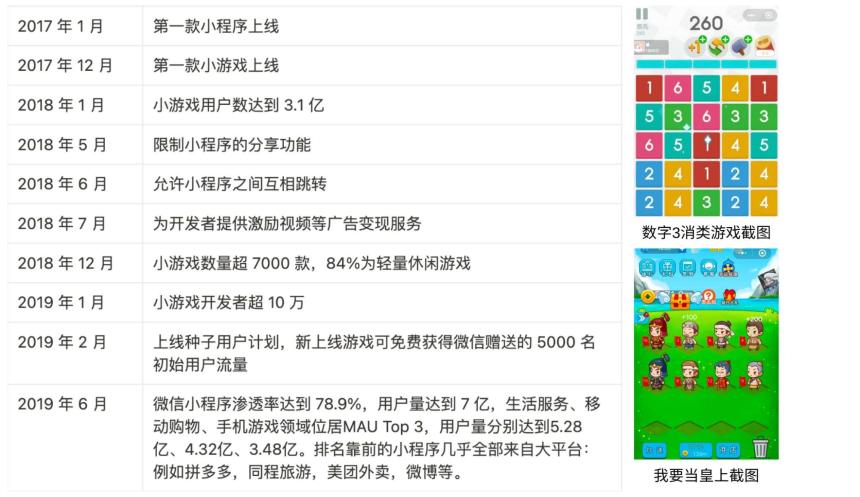
微信小程序开发时间表及项目实例(来源:水滴资本)
微信小程序的蓬勃发展时间表
这一阶段,微信运营落后,生态系统却迅猛发展。通过病毒式分享获取用户的便捷性,导致大量“换皮”游戏的出现,开发时间仅用五天,三天就收回成本,导致游戏质量相对较低。这一时期小游戏的分布较为分散,主要依靠其他小程序和微信广告来获取用户。小游戏和免费小程序的收入主要来自应用内广告(IAA)变现,例如从其他小游戏或小程序引入用户以及集成微信的广告变现插件。
Web3 开发者的关键见解:现阶段,Telegram 处于类似的情况。剔除出色的游戏《海盗来了》,这一时期的前 50 名游戏中 98% 都是休闲和休闲竞技游戏。例如《开心斗地主》、《数字对战》、《头脑风暴》、《几何密室逃脱》、《我要当皇帝》等,其中《我要当皇帝》的玩法与目前的 Catizen 类似。
2020-2022年:生态系统调整
在此期间,健康码小程序2020年拥有8亿用户等宏观因素提供了独特的背景。截至2022年10月,微信小程序月活跃用户达到10亿。微信重点拓展教育、医疗、餐饮等传统行业,同时引导游戏行业提升产品质量。为开发人员提供了 100 多个功能和接口,增强了他们的商业化(IAA 和 IAP)服务。这段时间,微信小游戏中唯一的现象级产品是《羊大冒险》《养了一只羊》,但由于微信对质量要求的提高以及病毒式分享的限制,微信小游戏经历了“微笑曲线”。尽管如此,微信的运营策略还是成功的,有 50 款精选游戏收入超过 5000 万美元,7 款游戏收入超过 1 亿美元。
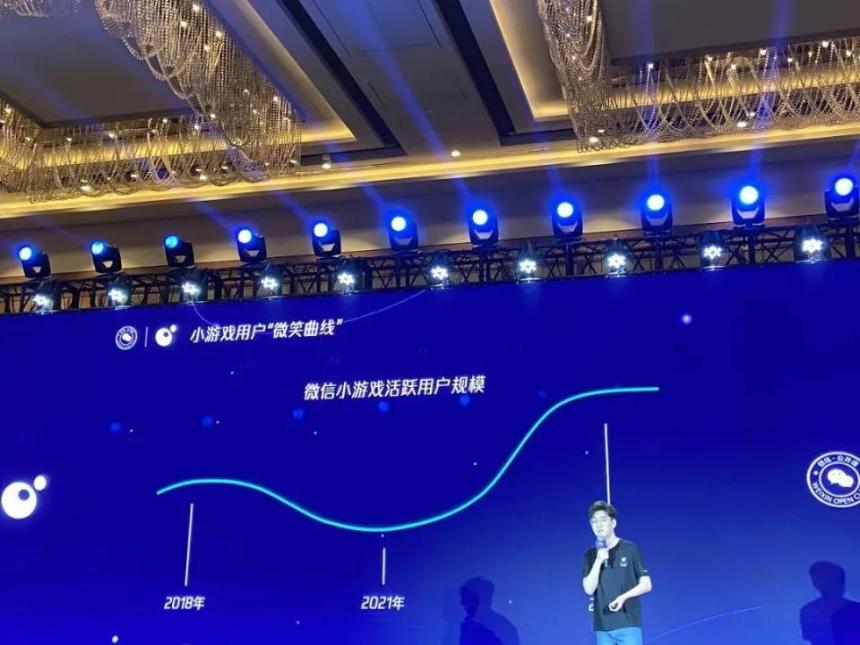
微信小游戏用户的“微笑曲线”(来源:水滴资本)
Web3 开发人员的关键见解
这一时期最畅销的游戏仍然是休闲竞技类产品,例如卡牌游戏。从游戏玩法来看,卡牌游戏、MMORPG、经营游戏、放置类游戏的收入最高。
2023 年至今:稳定与突破
得益于微信小游戏持续引导开发者优质内容创作和优化技术支持,涌现了一大批高收入的中重度游戏。据腾讯2024年第一季度财报显示,微信小程序的总用户时长同比增长超过20%。 2023年微信小游戏收入较2022年增长三倍,一年内有超过240款游戏实现季度收入超过1000万美元。
这段时间微信小程序/小游戏激增的原因:
- 允许微信小游戏、小程序在外部平台(例如抖音)投放广告,进一步提高广告效率。
- 引入直播作为用户获取渠道。
- 最畅销的游戏类别从卡牌游戏转向 MMORPG、放置游戏、卡牌游戏和管理游戏。
- 创收从单一模型(IAA 或 IAP)演变为混合模型(IAA 和 IAP)。
4.4 微信小程序的发展给 TON 带来的教训
- 持续解决开发者与产品市场契合度 (PMF) 相关的问题,例如提高游戏引擎兼容性、提高用户获取效率、开辟 Telegram 之外的外部效果营销渠道、提高钱包渗透率以及加强对商业化解决方案的支持。
- 培养类似于微信的快速响应能力,早期频繁调整生态系统运营政策。
- 为每个初创产品提供支持,包括为每个小程序提供专门的免费流量支持(类似于微信小程序的优先政策)。
- 鼓励在生态系统内创作高质量内容。
免责声明:
- 本文转载自[techflow]。所有版权归原作者[Evan, Joy, Aaron J, Waterdrip Capital]所有。如对此转载有异议,请联系Gate Learn团队,他们会及时处理。
- 免责声明:本文表达的观点和意见仅代表作者个人观点,不构成任何投资建议。
- 本文由 Gate Learn 团队翻译成其他语言。除非另有说明,否则禁止复制、分发或抄袭翻译文章。