
市场在很大程度上将本周的 FOMC 会议视为鹰派事件。随着美国核心通胀回升,全球油价回升至每桶100美元以上,利率期货暗示加息的可能性约为85%,美联储如果选择本周按兵不动,将需要一个非常令人信服的理由。
市场预计美联储可能加息25个基点,将联邦基金利率目标区间上调至3.75%–4.00%。然而,对交易者来说最重要的问题可能不仅仅是美联储加息还是维持利率不变。更大的问题是,新任美联储主席凯文·沃什将如何应对三个相互冲突的压力:通胀、政策可信度和政治干预风险。
通胀重新加速,美联储“观望”策略的空间越来越小
直到最近,美联储仍有理由保持耐心。一些官员认为,此前通胀数据出现降温迹象,货币政策运行存在滞后性,对短期数据波动仓促反应并不明智。
然而,8月份核心CPI环比上涨0.3%改变了市场叙事。
为了使核心通胀持续符合美联储 2% 的目标,月度涨幅通常需要接近 0.2% 或更低。 0.3%的增长并不一定意味着通胀正在失控。但当与油价大幅上涨相结合时,就会产生两层压力:
1。能源价格上涨直接推高整体通胀。
每桶超过 100 美元的石油价格会通过汽油、运输和企业运营成本影响消费者价格,从而提高近期通胀预期。
2。能源冲击可能会重新引发核心通胀。
美联储不仅仅担心油价的一次性上涨。其更大的担忧是,企业可能将更高的成本转嫁给消费者,工人可能要求更高的工资,家庭可能提高对未来价格的预期,最终造成更持久的第二轮通胀效应。
因此,本次会议的关键问题不再是通胀与去年相比是否有所改善。相反,问题在于通胀率是否以足够快且可信的速度回到 2%。最新数据显示,美联储维持观望立场的门槛大幅上升。
不徒步旅行的成本:市场失望和信誉风险
沃什过去对通胀采取了相对坚定的立场。如果他继续强调不能容忍通胀,却在通胀和油价同时上涨的情况下选择不采取行动,市场可能会质疑美联储的政策反应功能是否变得不一致。
当利率市场已经大幅定价加息时,这一点尤其重要。按兵不动可能会产生两种后果。
首先,市场可能会迅速下调对美联储对抗通胀承诺的评估。相反,长期通胀预期和债券收益率可能会上升。这将以美联储不希望的方式收紧金融状况——不是因为政策可信度增强,而是因为市场开始要求更高的通胀风险溢价。
其次,如果美联储这次不加息,而未来数据继续恶化,那么稍后可能会被迫采取更积极的应对措施。从风险管理的角度来看,现在加息25个基点并不一定意味着美联储已经确认开始新的紧缩周期。相反,它可能是一种有限的预防措施,旨在避免未来更大幅度的加息。
换句话来说,本周加息背后的逻辑可能并不是美联储认为经济过热。可能只是美联储不希望市场得出其对新的通胀压力反应太慢的结论。
徒步旅行的成本:沃什面临白宫和市场的质疑
也就是说,加息并非没有代价。
距离美国中期选举仅剩几周时间,任何紧缩政策都可能变得政治化。如果白宫一直预期利率会降低,那么美联储加息自然会引发对经济增长、房地产市场状况和融资成本的批评。如果沃什支持加息,他将面临更深层次的挑战:如何维护美联储的独立形象,同时平衡政策合理性与政治压力。
然而,对于美联储来说,政治压力不应成为货币政策的主要驱动力。真正的危险在于,如果市场认为美联储会因为选举或政府立场而推迟抗击通胀的行动,那么其机构信誉可能会受到损害。
沃什解决这一困境的最可能方法是将任何加息视为数据驱动的风险管理决策,而不是预先承诺的一系列加息的开始。
这意味着他可能会避免在新闻发布会上提供明确的利率路径,而是强调几个关键信息:
● 通胀放缓的进展仍不足以令人放心;
● 油价和地缘政治风险增加了通胀不确定性;
● 美联储并不认为随后的每次会议都会导致再次加息;
● 未来的决定将取决于就业、消费者需求、工资和通胀预期。
此类信息将使美联储能够在本周展示反通胀立场,同时保留稍后暂停甚至转向的灵活性。
真正的焦点:不是加息25个基点,而是利率路径是否重新定价
对于金融市场来说,加息 25 个基点可能已经被大幅消化。更重要的市场驱动因素将是会后声明、点阵图(如果发布)以及沃什在新闻发布会上对未来政策的描述。
交易者应关注三个关键场景:
情景 1:在谨慎指导下加息 25 个基点
如果美联储加息,但强调此举是为了应对近期通胀和油价风险而进行的一次性调整,而没有确认持续紧缩政策,那么美元可能会首先上涨,然后回吐部分涨幅。股市可能会因“卖出谣言,买入事实”或“排除坏消息”的反应而反弹。美国国债收益率的上行压力也可能仍然相对有限。
情景 2:加息 25 个基点,并有今年进一步紧缩的信号
这将是市场最鹰派的情况。如果沃什表明通胀风险不再仅仅是暂时的,或者表明美联储需要更明确的通货紧缩证据才能停止紧缩,那么市场可能会再次提高最终利率预期。美元指数和短期国债收益率可能走高,而黄金和高估值科技股可能面临更大压力。
情景 3:不加息,但鹰派警告更强
如果美联储意外维持利率不变,沃什将需要使用非常有力的沟通来抵消政策缺口。例如,他可以明确表示该决定只是暂停,10 月或下次会议加息的可能性有所增加。
否则,市场可能会将这一决定解读为美联储更担心经济下行风险而不是通胀的证据。这可能会打压美元并支撑风险资产,但也可能引发通胀预期再度上升。
差价合约交易视角:观察美元、美国股票、黄金和原油之间的相互作用
围绕本次 FOMC 会议的市场波动可能不仅限于美国股指。它还可能波及美元、黄金、原油和国债相关资产。
如果结果偏强硬,交易者可能会关注:
● 美国美元差价合约:美元可能受到利差扩大预期的支撑;
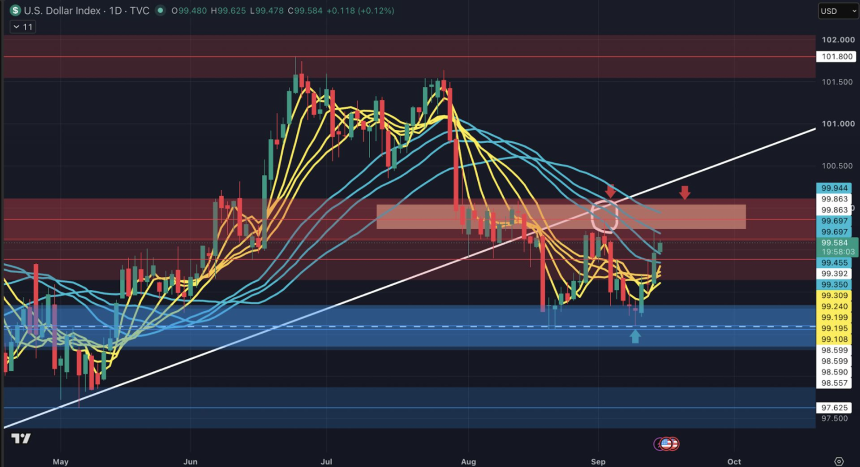
● 美国科技指数差价合约:较高的利率通常不利于高估值成长型股票;
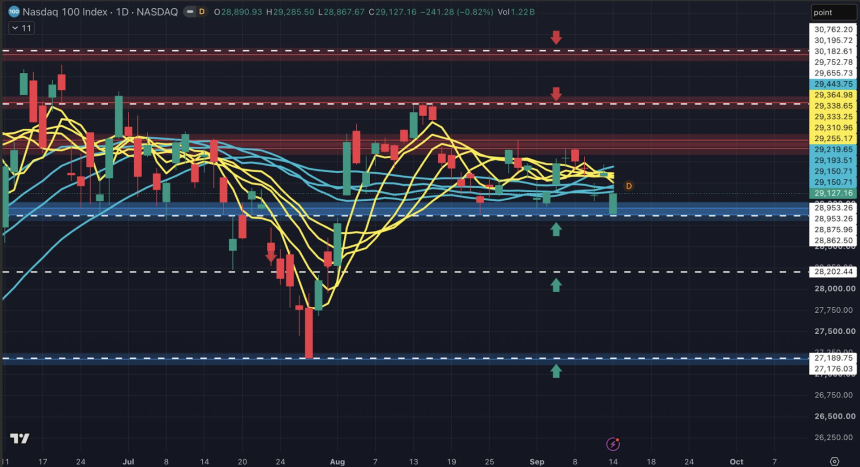
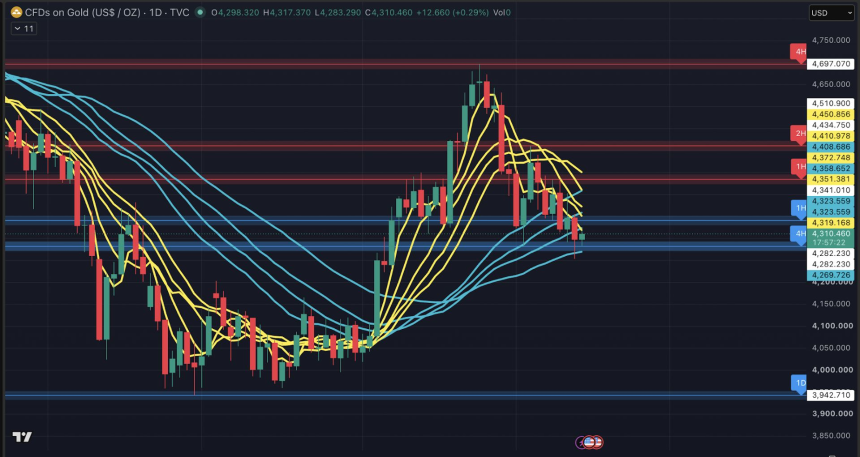
● 黄金差价合约:实际收益率上升和美元走强可能会在短期内给金价带来压力;
● 原油差价合约:油价同时面临地缘政治、供应风险和加息抑制需求的影响,可能导致更大的波动。
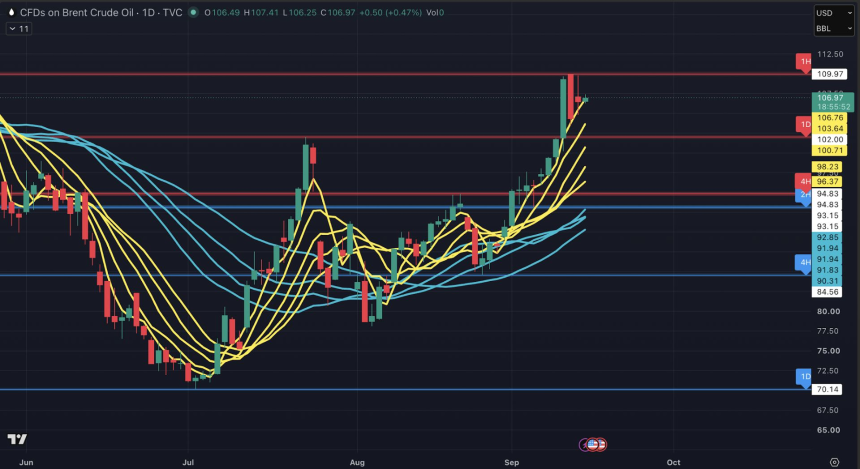
如果结果不如市场预期那么鹰派,交易者应关注美元潜在疲软、美国股市反弹以及金价走强。然而,随着原油价格处于高位,地缘政治风险定价仍可能导致石油偏离传统的利率驱动的市场行为。
结论
沃什本周最困难的决定不仅仅是加息还是持有。问题在于如何避免被视为领导的美联储在通胀方面“落后于曲线”,同时也防止一次加息被解读为长期、机械性的紧缩承诺。
根据当前通胀数据、油价和市场定价,加息 25 个基点仍然是更有可能的结果。但更重要的问题是,美联储是否会暗示今年可能仍需要进一步收紧政策。这一信号可能决定 FOMC 会议后美元、美国股市、黄金和原油的下一步重大走势。
在 FOMC 利率决定和主席新闻发布会前后,市场波动性通常会显着增加。要捕捉美元、指数、黄金和原油的实时市场走势和多/空机会,请考虑在 Bitget 上交易差价合约。请务必设置止损、管理杠杆并控制头寸规模。差价合约是杠杆、高风险产品,可能并不适合所有投资者。请您在交易前仔细评估自己的风险承受能力。
Bitget 提供的所有交易教育仅用于教育目的,不应被视为财务建议。分享的策略和例子仅供参考,可能不反映实际市场情况。差价合约交易涉及重大风险,包括潜在的资本损失。过去的表现并不能保证未来的结果。请进行彻底研究并确保您了解所涉及的风险。 Bitget不对用户的任何交易决定负责。