虽然市场仍在评估霍尔木兹海峡过境限制对原油供应的影响,但据报道,沙特阿拉伯的东西管道遭到无人机袭击并被迫关闭,这进一步加剧了全球石油市场的风险状况。
这不仅仅是另一条受损的石油管道。它削弱了市场最依赖的替代出口体系。随着霍尔木兹海峡、红海和曼德海峡的航运风险同时上升,油价不再对单一供应中断做出反应。相反,全球能源物流网络中的闲置产能正在迅速消失。
对于差价合约交易者来说,关键问题不再仅仅是油价是否会上涨。重点关注沙特产能恢复速度、延布库存水平、红海航运限制是否加深,以及市场风险溢价是否从短期反应转向中期定价常态。
东西管道的重要性不仅仅在于其每天 700 万桶的产能
沙特阿拉伯的东西管道全长约 1,200 公里,将沙特东部产油核心与红海沿岸的延布港连接起来。其最大运输能力约为每天700万桶。
其战略价值在于让沙特原油绕过波斯湾和霍尔木兹海峡,通过红海直接出口。
在正常情况下,该管道可能看起来只是沙特阿拉伯庞大出口网络的一个组成部分。但当霍尔木兹海峡过境受到限制时,它就成为维持出口、稳定全球供应、限制油价上行压力的关键安全阀。
此前,沙特阿拉伯可以利用东西管道增加通过延布的出口,部分抵消东部港口和霍尔木兹航线沿线中断造成的缺口。在接近充分利用的情况下,该管道可处理接近全球每日石油供应总量 5% 的量。
因此,真正的问题不仅仅是损失几天的出口。而是市场突然意识到,旨在应对霍尔木兹危机的后备计划本身就面临着攻击风险。
石油市场最担心的是替代路线同时失效
原油市场并不单独评估产量。它还对可用运输能力、运营港口、航运保险成本以及主要贸易路线的安全性进行定价。
如果霍尔木兹海峡中断,理论上沙特可以通过东西管道将原油输送至延布,并通过红海出口。但如果管道离线,而红海和曼德海峡也面临攻击威胁,那么替代路线的实际可用性就会急剧下降。
这意味着供应风险正在从生产国能否开采石油转向其生产的石油能否安全有效地交付给买家。
此类物流风险通常会产生三层影响:
<强>1。现货原油风险溢价较高
即使实物产量没有大幅下降,由于市场价格存在供应不确定性,对出口中断的担忧也可能推高现货价格和近月合约价格。
<强>2。运输和保险费用上涨
如果油轮必须改道或面临更高的战争风险保险费,这些成本最终将反映在交付的原油价格和炼油利润中。
<强>3。地区价格差异较大
欧洲、亚洲和美国不会受到同样的影响。更加依赖中东供应的地区可能面临更激烈的现货竞争和更严重的交货延误。
换句话来说,即使目前国际油价徘徊在每桶100美元左右,更令人担忧的是市场可能尚未完全重新定价双重甚至多重运输瓶颈的风险。
修复速度很重要,但部分容量恢复并不意味着风险消失
市场报告显示,沙特阿美公司正试图在几天内恢复部分管道的吞吐量,并在几周内完成全面修复。从工程和操作的角度来看,管道配备了分段阀和旁路机构,这意味着一个泵站的损坏并不一定会导致整个系统瘫痪。
但是,市场需要认识到一个关键区别:恢复运输能力并不等同于恢复市场信心。
即使部分资金流恢复,投资者和交易者仍然会问:
-
损坏仅限于单个泵站或阀门系统,还是影响了关键的电力和控制设备?
-
沙特阿拉伯能否在不将延布的存储库存降至不可持续水平的情况下维持出口?
-
恢复运营后,管道是否会面临新一轮无人机攻击?
-
红海和曼德海峡的航运条件是否同时改善?
-
欧洲和亚洲买家的交货延迟是否变得更加普遍?
如果没有明确的答案,油价的地缘政治风险溢价可能不会仅仅因为“部分产能恢复”的头条新闻而完全消失。
无人机时代,能源基础设施的脆弱性正在改变
过去,有关中东石油风险的讨论主要集中在油田、炼油厂、港口以及战略海峡的关闭等方面。如今,无人机和其他低成本远程打击工具正在重塑能源基础设施的风险模型。
1200公里长的地下管道可能很难直接破坏。然而,沿线的泵站、阀门、储罐、变电站以及通信和控制系统更容易成为目标。
攻击者不需要破坏整个管道。中断有限数量的关键节点足以大幅降低吞吐量。
这意味着未来对能源供应风险的评估不能只关注是否存在闲置产能。市场还必须考虑是否可以通过正常运行的基础设施将产能安全地运输到出口码头。
沙特阿拉伯是一个特别重要的例子。它拥有世界上最重要的闲置产能和出口灵活性。但如果港口、管道和航道同时受到威胁,这种明显的供应灵活性可能会急剧降低。
对于油价而言,100 美元可能不是终点,而可能是更大波动的开始
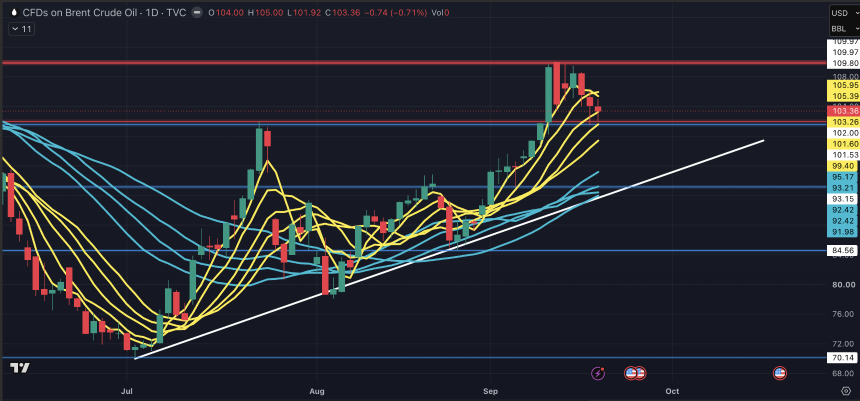
原油价格是否继续上涨将取决于实际出口损失规模、库存削减速度、OPEC+政策、美国战略储备动向以及全球需求变化。但从目前的情况来看,市场波动的结构已经发生了变化。
如果东西管道顺利修复,延布继续装货,红海航运状况不再进一步恶化,油价可能会随着短期风险溢价的消退而回落。但如果修复进度比预期慢,或者通过曼德海峡的运输再次受到限制,市场可能会开始考虑更严重的供应中断情况。
对于交易者来说,以下指标值得密切关注:
-
沙特阿美公司关于管道维修和出口时间表的最新更新
-
延布装载量和原油库存趋势
-
霍尔木兹海峡、红海和曼德海峡的船只过境数据
-
布伦特原油近月合约和延期合约之间的价差是否正在扩大
-
油轮运费、战争险保费和中东原油现货差价
-
美国原油和成品油库存能否抵消供应担忧
结论:石油市场并不缺乏原油,而是缺乏安全交付原油的能力
市场需要重新评估的关键问题是,全球原油供应链的备份系统正在接受一一考验。
当霍尔木兹海峡中断时,沙特阿拉伯的东西管道和延布港有望提供替代出口能力。但当该管道也受到攻击并且红海航线面临额外压力时,全球石油市场将失去不止一个出口流——它失去了应对意外危机的缓冲能力。
短期内,油价可能对修复进度和地缘政治头条新闻保持高度敏感。从中期来看,如果主要航线和能源设施继续成为攻击目标,原油市场可能不得不承受更高、更持久的地缘政治风险溢价。
要跟踪原油波动以及地缘政治风险带来的潜在交易机会,请访问Bitget并监控或交易UKOUSD。交易前,请确保您了解产品规格、杠杆、保证金要求和平台可用性。使用止损订单和适当的风险控制,因为差价合约和杠杆交易涉及巨大风险,不适合您无法承受损失的资金。
Bitget 提供的所有交易教育仅用于教育目的,不应被视为财务建议。分享的策略和例子仅供参考,可能不反映实际市场情况。差价合约交易涉及重大风险,包括潜在的资本损失。过去的表现并不能保证未来的结果。请进行彻底研究并确保您了解所涉及的风险。 Bitget不对用户的任何交易决定负责。