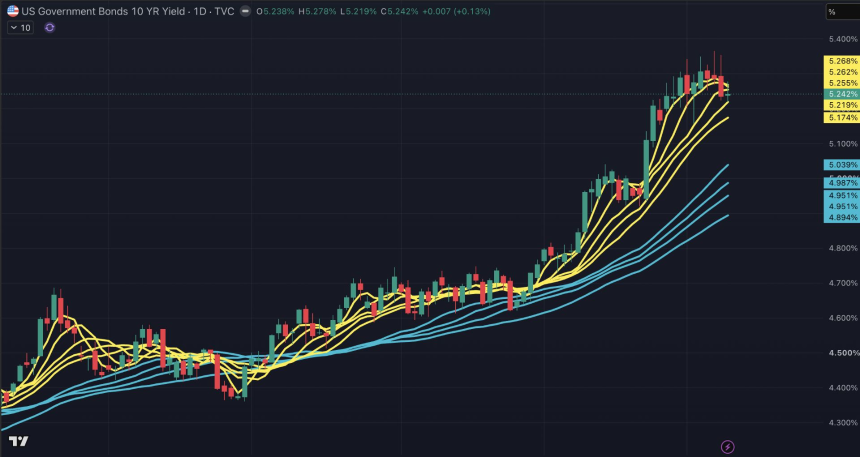
当市场讨论美国国债收益率上升时,第一个联想往往是金融危机、流动性收紧或杠杆交易被迫清算。不过,目前债市传来的消息或许更值得关注:即使市场秩序没有突然崩溃,在经济基本面的支撑下,美国10年期国债收益率也可能以相对“有机”的方式逐步走向6%。
这并不意味着市场没有风险。相反,它表明推动利率上升的力量可能不一定来自恐慌。相反,它们可能是由通胀、投资、财政状况和经济增长等实体经济因素共同驱动的。
对于差价合约交易者来说,这种环境值得特别关注。美国国债收益率的变化不仅影响债券价格,还影响全球美元、科技股、黄金、能源和股票估值。了解收益率上升背后的根本逻辑可以帮助交易者超越单一资产视角,形成更广泛的跨市场视角。
收益率上升并不一定意味着债券市场崩溃
一般来说,国债收益率快速上升表明债券价格下跌。当市场出售大量长期债券时,投资者通常会担心两个主要风险:
1.杠杆基金或套利策略可能被迫平仓,导致流动性恶化。
2.利率上升可能会抑制企业估值和融资活动,引发股市大幅调整。
但是,如果由于经济增长保持弹性、通胀下降过慢以及资本支出需求持续增加而导致收益率上升,那么利率上升不一定会立即发展为金融危机。
换句话说,市场可能正在逐渐从“低利率为常态”的旧框架转向“较高利率持续时间更长”的新定价机制。
当 10 年期国债收益率保持在高位时,更相关的问题可能不是“市场会崩溃吗?”相反,它可能是:“美国经济还能承受更高的融资成本吗?”
驱动因素一:粘性能源价格可能会使通胀更难下降
能源价格是通货膨胀的一个关键潜在变量。
即使核心商品价格降温,只要原油、汽油、天然气、运输和相关燃料成本保持在高位,通胀就可能难以迅速回到央行目标。能源价格不仅影响消费者交通和家庭支出,还影响整个经济的物流、制造、农业和服务业成本。
这意味着美联储开始快速大幅降息的门槛可能会高于市场最初预期。
对于债券市场来说,延迟降息直接影响长期收益率的定价。如果投资者认为政策利率将在较长时间内保持高位,他们将要求长期债券获得更高的回报,以补偿未来的通胀和利率风险。
差价合约交易的关键考虑因素
如果能源价格再次走强,交易者可以监控以下关系:
原油价格上涨:可能会提高通胀预期,并对长期美国国债价格构成压力。
国债收益率上升:通常会支持美元走强,尽管这仍应与美联储政策预期一起评估。
成长型科技股面临压力:高估值公司对贴现率更加敏感,收益率上升可能会加剧波动性。
黄金表现不一:黄金可能受益于避险需求,但实际收益率上升也可能限制其上行潜力。
驱动因素二:人工智能资本支出热潮正在增加实际资金需求
人工智能的繁荣不仅仅是资本市场的叙述。它日益成为实体经济的投资周期。
主要科技公司正在继续部署大量资本支出来构建人工智能模型、云计算能力和数据中心。从GPU、服务器、网络设备、半导体制造到电源、冷却系统和数据中心建设,所有这些领域都需要大量资金。
这波投资浪潮的重要性在于,它并非简单地建立在财务杠杆之上。相反,它代表了企业对未来计算能力、云服务和数字基础设施需求的长期承诺。
当企业资本支出居高不下时,市场对资本的需求就会上升。如果资金需求强劲,而政府继续大量发行债务,债券市场自然需要提供更高的收益率,以吸引足够的资金来吸收供应。
因此,人工智能投资热潮可能会产生看似矛盾但本质上合理的组合:
- 技术领域持续增长;
- 持续的经济活动;
- 资本需求不断增长;
- 长期收益率持续升高。
差价合约交易的关键考虑因素
人工智能资本支出的市场影响不应仅通过对科技股的看涨或看跌观点来评估。交易者还应关注“增长”与“利率”之间的紧张关系:
- 如果人工智能相关公司的盈利和资本支出指引超出市场预期,科技股可能会保持强劲。
- 不过,如果收益率快速上升,高估值科技股仍可能面临短期回调。
- 半导体、云计算、数据中心、电力基础设施和工业基础设施资产可能会经历行业轮动。
- 对于指数差价合约交易者来说,纳斯达克 100 指数和标准普尔 500 指数的相对表现值得密切关注。
在高利率环境下,市场可能不会全线抛售科技股。然而,投资者可能会更加重视盈利能力、现金流和资本支出回报。
驱动因素三:美国经济基本面具有弹性,美联储没有理由大幅降息
长期收益率保持高位的关键条件是经济不能太快失去动力。
如果劳动力市场保持稳定,消费者支出保持增长,企业投资没有大幅收缩,美联储就没有必要实施大规模、先发制人的降息。即使市场预期宽松,他们也可能被迫降低对未来降息的数量、速度和幅度的预期。
这就是为什么“利率长期保持较高水平”——利率在较长时间内保持较高水平——已成为市场主流说法的原因。
在此框架下,10年期国债收益率进入更高区间并不一定意味着市场面临重大问题。这可能只是反映了投资者重新评估几个因素:
1.美国名义经济增长可能强于预期。
2.通胀回到 2% 的速度可能比预期要慢。
3.美联储的中性利率可能高于过去十年的平均水平。
4.长期债券投资者可能会要求更高的期限溢价。
财政赤字和国债供应:高收益率背后的结构性压力
除了通胀和经济增长之外,美国财政赤字是债券市场另一个不可忽视的长期因素。
随着政府继续扩大借贷并增加国债发行量,市场必须吸收更多的债券供应。如果需求增长速度与发行速度不同,收益率可能需要上升才能吸引主权财富基金、养老基金、银行、保险公司和海外投资者。
在过去的低利率环境下,市场已经习惯了相对充裕的流动性和旺盛的债券需求。但当通胀、财政赤字和资本支出同时上升时,长期国债的供需平衡将面临新的压力。
还值得注意的是,一些长期机构投资者可能会在收益率达到更具吸引力的水平后进入市场。对于养老基金、保险资本和主权财富基金来说,较高的收益率可以代表令人信服的长期固定收益机会。
因此,国债收益率的上升可能不是线性的。市场可能会经历“收益率上升——机构买盘出现——短期回调——重新测试前期高点”的反复循环。
如果 10 年期收益率挑战 6%,哪些市场最重要?
如果美国国债收益率继续接近 6%,差价合约交易者应密切关注跨资产类别的连锁反应。
美国股票:估值压力可能会更加明显
<表> <正文>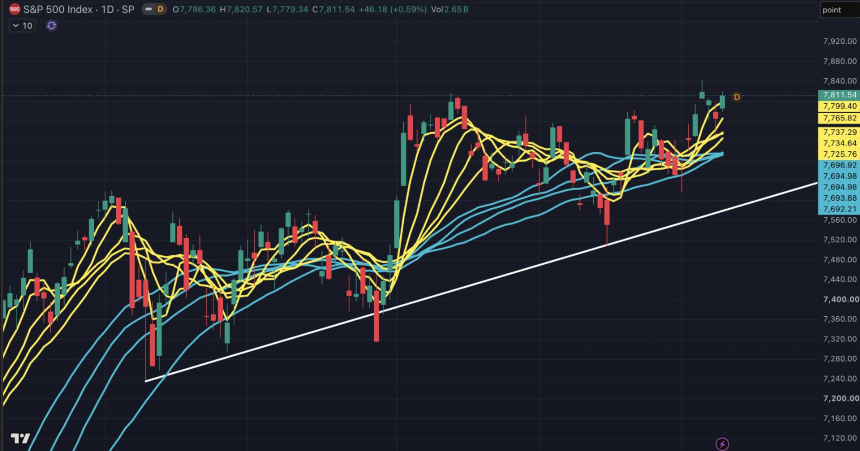
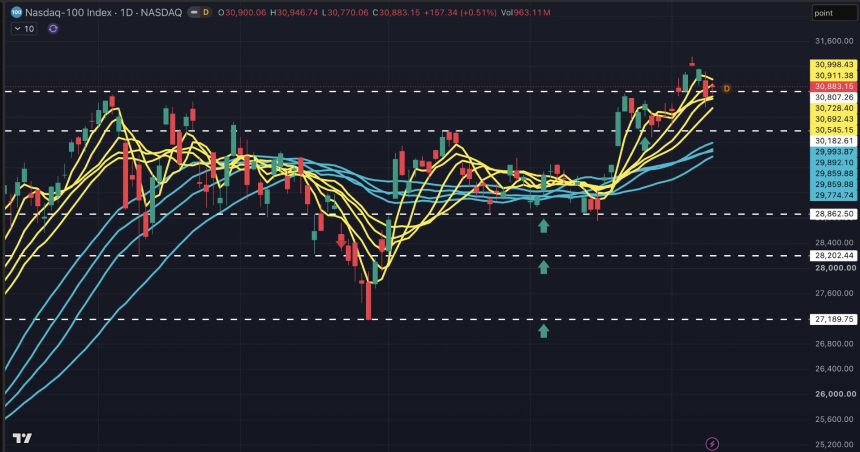
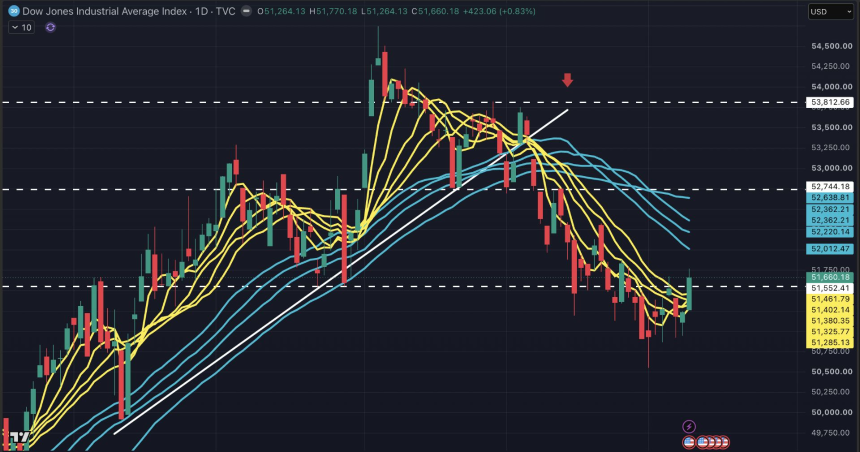
较高的收益率会提高企业借贷成本并提高股票估值中使用的贴现率。市盈率较高且预计未来利润份额较大的成长型公司通常更容易受到冲击。
然而,如果收益率因经济依然强劲而上升,价值股、金融股、能源股和某些工业板块可能不会与科技股一起走弱。因此,交易决策应更多地关注行业轮动,而不是“收益率较高等于股价较低”的简单假设。美国美元:强势美元趋势可能持续
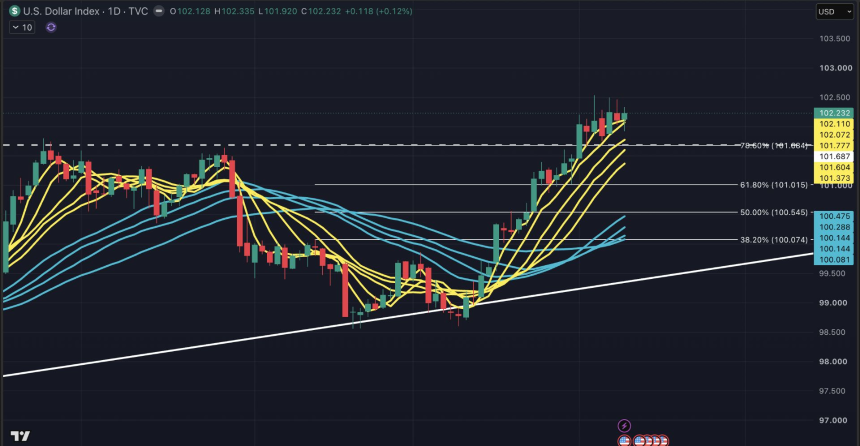
当美国利率比其他主要经济体的利率相对更具吸引力时,美元通常会受到支撑。不过,美元走势仍取决于多种因素,包括全球风险情绪、其他央行的政策决定、经济数据以及市场是否开始担心美国财政风险。
因此,美元走势可能并不总是与收益率完美同步,但美国国债收益率仍然是评估美元趋势的关键主导变量之一。
黄金:利率和避险需求可能发生激烈冲突
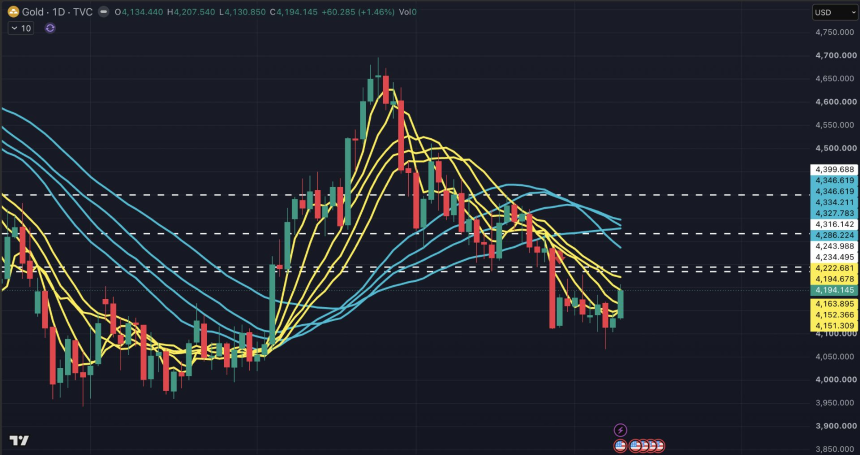
高名义收益率和高实际收益率通常不利于黄金等非收益资产。然而,如果收益率上升引发对财政赤字、货币购买力或金融稳定的担忧,黄金可能会获得避险买盘支持。
这意味着在高利率时代,黄金不一定会直线下跌。相反,它可能会进入由经济数据和市场情绪驱动的高波动性区间交易环境。
债券市场:价格波动更大,交易机会更多
收益率越高,债券价格波动往往就越明显。对于交易者来说,关键不是简单地预测收益率是否会达到6%,而是了解市场对CPI、非农就业数据、零售销售、美联储利率决定和国债拍卖结果的即时反应。
这对于长期债券市场尤为重要,因为政策预期和供需动态的变化可能会导致价格快速波动。因此,风险管理变得更加重要。
差价合约交易策略:先管理风险,再寻找机会
当收益率上升时,市场通常会提供充足的交易机会,但也会出现虚假突破和急剧反转。差价合约交易者可以围绕以下原则构建交易框架:
- 监控关键经济数据发布的波动性:CPI、PCE、非农就业数据、零售销售和美联储会议都是重大事件。
- 寻找美元、国债、黄金和美国股指的确认:单一市场的突破可能并不可靠;跨市场确认更有价值。
- 避免过度杠杆:在波动的市场中,较小的头寸规模和明确的止损水平通常比高杠杆定向投注更具可持续性。
- 将短期交易与长期观点分开:即使长期前景有利于收益率上升,但由于机构买盘、空头回补或政策评论,短期反弹仍可能发生。
- 在进入交易前定义无效条件:在开仓之前,确定哪些价格行为、数据结果或事件变化会使原始论点无效。
差价合约是杠杆产品,价格变动既可以放大利润,也可以放大损失。交易前,请确保您充分了解保证金要求、隔夜资金成本、流动性条件、强行平仓机制,并根据个人风险承受能力规划仓位规模。
结论:6% 不仅仅是一个数字 — 它代表着市场定价框架的转变
目前没有人能够给出美国国债收益率是否真的会升至6%的明确答案。然而,市场必须开始面对一个更现实的可能性:收益率上升并不一定会引发金融危机。它们可能是能源成本、人工智能投资热潮、经济弹性和财政供应的综合影响的结果。
对于交易者来说,真正的焦点不应该是预测单一收益率水平。人们应该了解利率上升将如何重塑美元、黄金、原油、美国股指和债券市场的资本流动。
要掌握利率、股票指数、外汇、黄金和能源市场的实时变动,通过 Bitget CFD 探索多元化的市场机会。将它们与严格的风险管理和结构化的交易计划相结合,以应对高利率时代不断变化的市场格局。
Bitget 提供的所有交易教育仅用于教育目的,不应被视为财务建议。分享的策略和例子仅供参考,可能不反映实际市场情况。差价合约交易涉及重大风险,包括潜在的资本损失。过去的表现并不能保证未来的结果。请进行彻底研究并确保您了解所涉及的风险。 Bitget不对用户的任何交易决定负责。