市场正在准备发布美国 9 月消费者价格指数 (CPI),这是美联储 10 月政策会议之前最受关注的经济报告之一。
市场普遍预期,由于能源价格上涨,总体 CPI 可能会加速。然而,核心消费物价指数(不包括食品和能源,被视为衡量潜在通胀的更好指标)可能会继续放缓。总体通胀走强和核心通胀走软之间的这种差异可能是美联储是否会在 10 月再次加息的预期的核心。
随着能源价格上涨,整体消费者物价指数 (CPI) 可能会加速
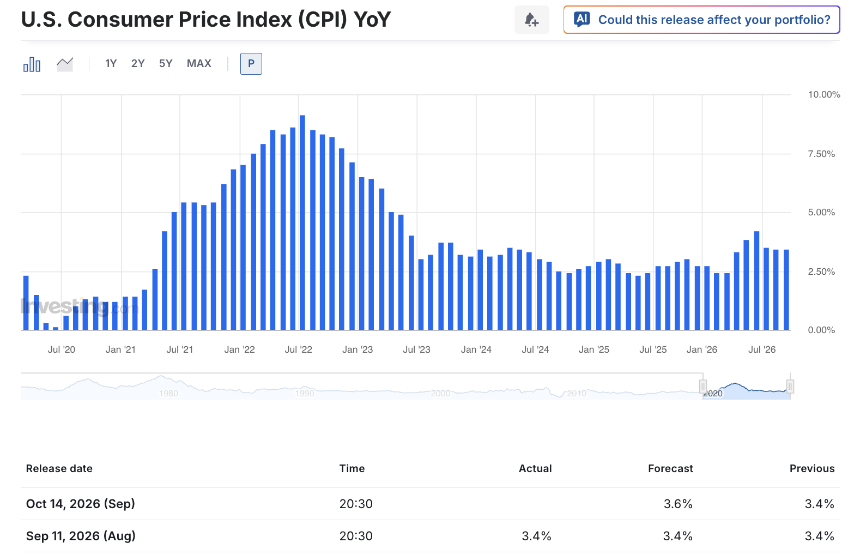
据华尔街预测,9月份整体CPI环比预计上涨0.58%至0.60%左右,高于8月份的0.4%。同比而言,通胀预计将从 3.4% 加速至 3.6% 至 3.7% 左右。
总体通胀率的预期上升很大程度上与能源价格上涨有关。石油、汽油和运输成本的上涨往往会迅速影响消费者价格,并可能提升短期通胀数据。因此,即使年度总体CPI接近3.7%,市场也需要评估这种上涨主要是暂时的能源驱动效应,还是更广泛的通胀压力回归的证据。
华尔街对总体 CPI 环比的部分预测包括:
-
摩根士丹利:0.62%
-
花旗和汇丰:0.60%
-
德意志银行:0.57%
如果最终数字接近或高于 0.6%,美元和国债收益率可能会在短期内走高,从而可能增加美国股市、黄金和加密资产的波动性。
核心消费者物价指数仍然是美联储的主要关注点
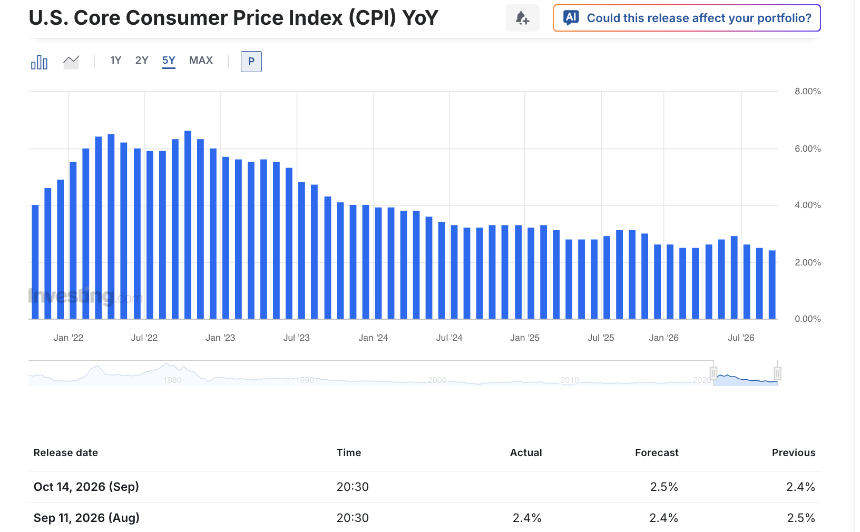
与受食品和能源价格严重影响的总体CPI相比,美联储更关注核心CPI。核心通胀可以更清晰地反映更持久的价格压力,包括服务成本、住房、工资增长和消费者需求。
市场预计核心CPI将从8月环比约0.29%放缓至9月约0.21%。一些机构预测读数低至 0.16% 至 0.18%,而另一些机构则认为该数字仍接近 0.24%。核心 CPI 还存在 0.3% 的风险。
结果可能成为市场定价的主要分界线:
-
核心 CPI 约为 0.2% 或更低:这表明潜在通胀持续放缓,并支持美联储在 10 月份暂停加息。
-
核心 CPI 为 0.3% 或以上:这表明潜在通胀仍然存在粘性,并可能导致市场增加 10 月份加息的可能性。
-
总体 CPI 高,但核心 CPI 低:市场可能将通胀反弹视为暂时的能源驱动发展。
-
整体消费者物价指数 (CPI) 和核心消费者物价指数 (CPI) 均走高:这可能会再次引发人们对通胀更广泛重新加速的担忧,并推动货币政策预期朝着更加鹰派的方向发展。
麦格理:消费者物价指数 (CPI) 更快增长可能不会引发 10 月份美联储加息
麦格理集团全球外汇和利率策略师Thierry Wizman认为,即使9月CPI显示总体通胀加快,也可能不足以改变美联储在10月会议上的决定。
关键论点是,几位美联储官员最近表示倾向于在轮流会议上调整政策,而不是在连续会议上加息。在此框架下,即使CPI报告强于预期,也可能不会立即促使美联储在10月采取行动。利率市场仍然认为 10 月份加息的可能性相对较低(约 17% 至 19%)。这表明大多数交易员预计美联储将维持利率不变,并在 12 月会议上重新评估进一步紧缩的必要性。
10 月暂停,12 月加息:市场的基本情况
美联储已将联邦基金利率上调至相对较高区间,政策立场仍以遏制通胀为重点。最近的政策制定者评论、会议纪要和市场定价都表明,年底前仍有可能再次加息。主要问题是它会在 10 月还是 12 月发生。
目前市场的基本情况似乎是:
<强>1。 10 月暂停:给美联储更多时间评估通胀、就业和消费数据。
<强>2。 12 月可能加息:如果核心通胀没有充分放缓,政策制定者可能仍会在年底前进一步收紧政策。
<强>3。更高的利率持续时间更长:即使美联储暂停,也并不一定意味着降息很快就会开始。限制性政策可能会长期保留。
交易者还应关注生产者价格指数(PPI),该指数将在 CPI 之后发布。 CPI 和 PPI 都会影响个人消费支出 (PCE) 价格指数,这是美联储首选的通胀指标。如果两份报告都表明价格压力再次出现,则进一步收紧政策的预期可能会增强。
CPI 发布后市场将如何反应?
对于差价合约交易者来说,CPI的发布往往会引发流动性的快速变化和市场的剧烈波动。美元、美国股指、黄金和加密资产是最有可能受到影响的工具。
情景 1:总体 CPI 和核心 CPI 均超出预期
如果总体 CPI 超出预期且核心 CPI 环比上涨 0.3% 或更多,市场可能会将该报告解读为通胀保持弹性的证据。
潜在的市场反应可能包括:
-
美元指数走强
-
美国国债收益率上升
-
黄金短期承压
-
美国股指波动加剧,成长股可能面临更大压力
-
比特币和其他高风险加密资产的抛售压力
-
美联储十月加息的隐含可能性较高
情景 2:总体 CPI 高,但核心 CPI 达到或低于预期
如果总体通胀因能源价格而上升,但核心 CPI 放缓至 0.2% 左右或更低,市场可能会将通胀视为暂时的能源效应,而不是广泛的通胀复苏。
潜在的市场反应可能包括:
-
美元上涨空间有限
-
国债收益率较低或波动较大
-
美国股市和加密资产的风险情绪有所改善
-
对金价的支撑
-
人们对美联储 10 月份继续按兵不动的信心增强
情景 3:总体 CPI 和核心 CPI 均低于预期
如果通胀数据普遍降温,将强化价格压力正在缓解的观点,并减少对进一步加息的担忧。
在这种情况下,利率敏感资产、科技股、黄金和加密货币可能会得到更积极的反应。然而,交易者应保持警惕,市场是否已经消化了更加鸽派的前景,以及美联储随后的评论是否发出了不同的信息。
结论:核心 CPI 是美联储 10 月决策的关键变量
9 月 CPI 预计将显示整体通胀走强与核心通胀走软之间的差异。能源价格上涨可能推动年度整体 CPI 上涨至 3.6% 至 3.7%,但美联储是否在 10 月加息可能取决于核心通胀是否显示出重新加速的迹象。
如果核心 CPI 保持在 0.2% 附近,美联储在 10 月份暂停并推迟到 12 月份采取进一步行动的可能性应该仍然相对较高。相反,如果核心CPI意外升至0.3%或更高,市场可能会迅速重新定价10月加息的风险。
对于交易者来说,CPI 不仅仅是一个经济数据点,它是美元、美国股指、黄金、原油和加密资产波动的关键催化剂。在发布之前,监控共识预期、关键技术水平和杠杆敞口非常重要,以避免在波动加剧期间承担过度风险。
要捕捉 CPI 发布、美联储决策和其他重大宏观经济事件带来的机会,请探索 Bitget CFD 以获取多种市场工具和实时市场走势。将每笔交易与严格的止损水平、谨慎的头寸规模和明确的交易计划相结合,以更有效地应对数据后的波动。
Bitget 提供的所有交易教育仅用于教育目的,不应被视为财务建议。分享的策略和例子仅供参考,可能不反映实际市场情况。差价合约交易涉及重大风险,包括潜在的资本损失。过去的表现并不能保证未来的结果。请进行彻底研究并确保您了解所涉及的风险。 Bitget不对用户的任何交易决定负责。