
继 9 月 18 日货币政策会议之后,日本央行 (BOJ) 宣布将政策利率提高 25 个基点至 1.25%,为 1995 年以来的最高水平。这标志着日本央行今年第二次加息,并标志着自 2024 年 3 月开始摆脱超宽松政策以来其正常化周期明显加速。
然而,市场对这一看似强硬的决定的反应对日元不利。消息公布后,日元兑美元下跌约0.7%,美元/日元升至157。日本10年期国债收益率也有所下降。对于外汇和差价合约交易者来说,这凸显了一个关键原则:市场不仅仅交易利率决定,而是交易对央行未来政策路径的预期。
日本央行加速紧缩:三个月内再次加息
日本央行将无抵押隔夜拆借利率目标上调至 1.25%,距离上次加息仅三个月。按照日本标准,这是相对较快的调整速度,与 1990 年以来的渐进方法相比并不常见。
经历了数十年的超低利率和负利率之后,日本的政策利率现已达到31年来的高点。此举反映出日本央行对通胀风险日益增长的担忧,尤其是以下因素:
● 日元贬值正在提高进口成本:能源、原材料和食品价格可以通过汇率传导给企业和消费者。
● 油价上涨压力:中东紧张局势加剧了能源市场的波动,并可能推高日本通胀。
● 人工智能投资需求正在推升上游价格:机械、原材料和企业对企业商品价格上涨,增加了生产者价格通胀影响消费者价格的风险。
● 核心通胀正在接近 2% 的目标:日本央行认为潜在通胀可能偏离其 2% 目标之上。
日本央行表示,如果经济增长和通胀符合预期,将继续调整宽松的货币政策。与此同时,日本央行强调,日本的整体金融状况仍然宽松,这也是市场认为日本央行并未明显变得更强硬的原因之一。
7-2 票数:两票反对票揭示内部分歧
这一决定最引人注目的方面不仅仅是加息本身,而是它以 7 比 2 的投票结果获得批准。
董事会成员 Toichiro Asada 和 Ayano Sato 持不同意见,认为由于经济前景的不确定性,利率应保持不变。由于市场认为两位委员都相对鸽派,更关注经济复苏和通货再膨胀政策,因此他们的投票并不一定意味着政策逆转。然而,他们确实突显了内部对于进一步加息的适当步伐存在明显分歧。
对于市场来说,这有两个关键影响:
<强>1。此次加息并不一定标志着一系列快速紧缩举措的开始。
虽然日本央行加快了加息步伐,但两次反对票使得市场更难消化一系列激进的加息。
<强>2。未来的政策将越来越依赖数据。
通货膨胀、工资、消费者支出、企业投资和汇率变动都会影响日本央行是否在 12 月或随后的会议上再次加息。
市场已经普遍预期 9 月份会加息,隔夜指数掉期 (OIS) 一度定价接近 100%。由于该决定很大程度上已被消化,交易员更加关注日本央行是否会暗示“更快、更高、更长”的加息路径。这一声明并没有完全满足这些期望。
加息后日元为何走弱?
理论上,较高的利率往往会支撑货币,因为它们可以吸引资本流入。然而,在外汇市场中,价格是由预期变化而非单一事件驱动的。
日元的疲软可以通过三个主要因素来理解。
加息已计入价格
市场普遍预期日本央行将在会议前加息。因此,汇率变动的真正驱动力是政策声明和日本央行行长上田一夫对未来政策路径的指导。
由于日本央行没有发出更明确的连续加息信号,一些原本看好日元走强的交易者可能已经获利了结,从而帮助美元/日元反弹。
日本央行仍将金融状况描述为宽松
尽管升至1.25%,但与其他主要经济体相比,日本的实际利率环境仍然不是特别严格。日本央行对金融状况保持宽松的评估也降低了近期大幅加息的预期。
此外,日本央行预计日本的中性利率区间约为 1.1% 至 2.5%。尽管最近的加息已使政策利率高于该区间的下限,但市场认为它距离明显限制经济活动和通胀的水平仍有一定距离。
美日利差仍然是美元/日元的核心驱动因素
即使日本央行加息,美联储也恢复加息,并表示今年晚些时候可能再次加息。欧洲央行同样采取了更为强硬的立场。当主要央行同时收紧政策以对抗通胀时,日本的相对利率优势可能有限。
因此,美元/日元的前景不仅取决于日本央行,还取决于:
● 美联储未来的利率路径;
● 美国就业、通胀和零售销售数据;
● 美国国债收益率变化;
● 日本是否进一步干预外汇市场;
● 油价和地缘政治风险。
来自日本和美国的压力:外汇仍然是焦点
日本当前面临日元疲软和输入性通胀上升的双重挑战。据报道,当美元/日元此前接近164时,日本和美国当局协调进行了日元购买干预,以遏制过度的单向贬值。
美国也持续关注日元低估问题。美国财长斯科特·贝森特此前表示,支持日本采取果断的市场和金融政策行动,应对日元严重低估的问题。市场普遍认为这给日本政府和日本央行增加了政策压力。
但是,交易者应记住,外汇干预可能会增加短期波动并改变市场情绪,但可能无法扭转由利差、经济增长和资本流动驱动的长期趋势。
对于美元/日元来说,如果汇率迅速回升至市场认为可能引发官方行动的水平,盘中波动性和缺口风险可能会大幅增加。
日元货币对展望:差价合约交易者应该注意什么?
日本央行此次加息后,日元交易的焦点已从“日本央行是否加息”转向“日本央行下次加息何时以及加息速度有多快”。差价合约交易者可以继续监控三个关键领域。
1。美元/日元:利差和美国国债收益率仍然至关重要
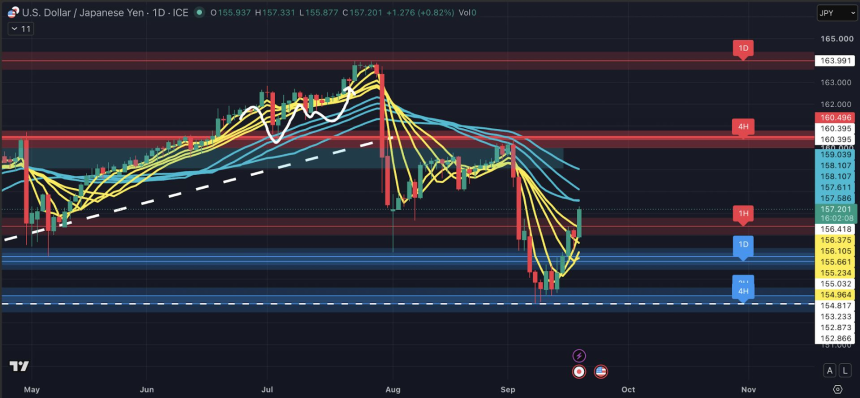
如果美国利率保持高位且美联储保持鹰派立场,美日利差可能会继续支撑美元/日元。另一方面,美国经济数据疲弱、国债收益率下降或美联储降息预期上升可能使美元/日元面临回调压力。
与此同时,日本央行关于进一步收紧政策的更强硬语气可能成为日元走强的催化剂。
2。欧元/日元:关注欧洲和日本之间的政策分歧以及风险情绪
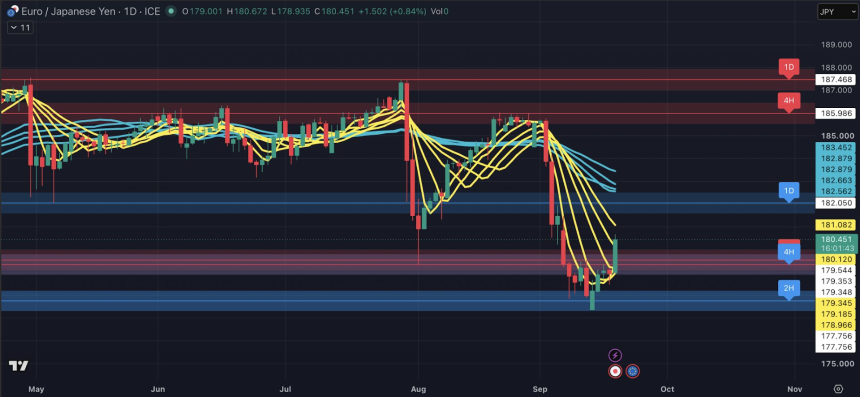
欧洲央行也处于紧缩周期,欧日利差的变化将影响欧元/日元。欧洲持续高通胀和欧洲央行持续紧缩政策可能支撑欧元/日元。然而,对欧洲经济放缓或避险需求增强的担忧加剧可能会导致该交叉货币对波动更大。
3。英镑/日元:风险管理对于这一高波动性货币对至关重要
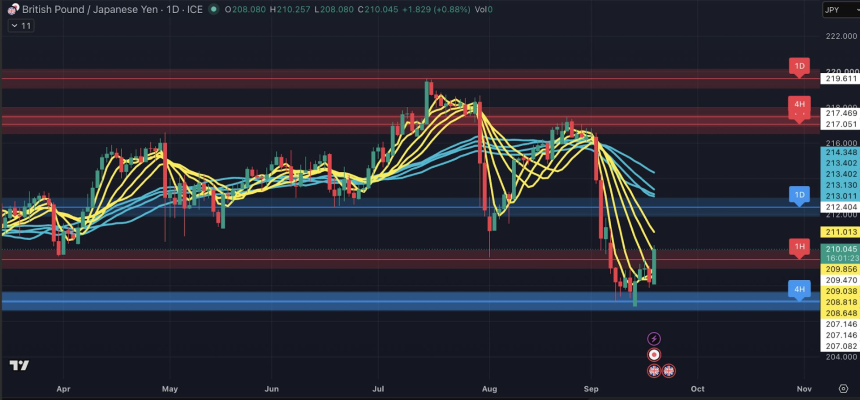
英镑/日元经常受到英国利率预期、全球风险情绪和日元避险需求的影响,使其成为典型的波动货币对。如果市场面临突然的地缘政治事态发展、股市大幅调整或对日本外汇干预的担忧日益加剧,英镑/日元的短期走势可能会变得更加迅速。
结论:日本央行加息是一个转折点,但并不能保证日元单向走强
日本央行决定将利率提高至 1.25%,标志着日本货币政策正常化又迈出了一步,也表明了人们对通胀风险和日元疲软的更大担忧。然而,7比2的投票结果、谨慎的政策信息以及美日利差仍然较大,阻碍了日元在加息后立即走强。
展望未来,市场将密切关注行长上田一夫对未来政策调整步伐、日本通胀和工资数据、美国利率前景以及当局是否再次干预外汇市场的评论。日元相关货币对可能仍然高度波动,这使得事件风险、头寸规模和止损计划对交易者尤为重要。
希望捕捉美元/日元、欧元/日元和英镑/日元等日元货币对的双向机会?通过 Bitget CFD 交易日元相关货币对,并针对上涨和下跌的市场灵活持仓,同时始终使用合理的止损水平并谨慎管理杠杆风险。
Bitget 提供的所有交易教育仅用于教育目的,不应被视为财务建议。分享的策略和例子仅供参考,可能不反映实际市场情况。差价合约交易涉及重大风险,包括潜在的资本损失。过去的表现并不能保证未来的结果。请进行彻底研究并确保您了解所涉及的风险。 Bitget不对用户的任何交易决定负责。